
过去两年多,在智能硬件领域,投资人和创业者都热衷于为 AI 寻找一个个物理世界里的新「容器」,各种新形态的 AI 原生硬件成了投资市场的热门项目。
但其实,很多成熟形态的硬件同样有 AI 化的需求。这也许没有「AI Native」的概念那么性感,但市场一点不小,复杂度丝毫不低。
以家电行业为例:供应链长,改一次硬件就要重走研发、测试、认证;销售链条长,从厂家、经销商到上门安装的电工,每一环都得接得住;成本又极度敏感,多一块钱都要反复掂量。
好在,家电已经为 AI 打好了地基。过去十几年,大量家电已经具备联网能力——这意味着灵活升级的 OTA「管道」已经铺好,行业缺的是让设备真正被用起来的解决方案。
那么,硬件到底需要什么样的 AI?9 月,TypeSafe 推出的 Jev 在开发者圈引发了不少讨论,它提供了一个参照:Jev 不生成文字,只输出带置信度的判断。在硬件乃至具身领域的不少场景里,判断比生成更重要。
作为一名在硬件和芯片行业里从业近 20 年的创业者,博联创始人刘宗孺近期和我们谈了谈博联最新的技术以及商业思考。在博联看来,「不让通用模型挑大梁」也许才是硬件领域的最优解。他们推出的寰思中枢由一系列参数很小的专家模型组成,大模型则退到后台,充当「阅卷老师」,复盘错误并自我迭代。
据刘宗孺介绍,目前寰思中枢已经在多个品类里和 B 端客户实现落地,AI 成本可以被压缩到「单台产品每年 1 元人民币」的级别。
以下是 Hardwire 和博联智能董事长兼 CEO 刘宗孺的访谈,经编辑整理。
访谈|siqi、郑玄
作者|siqi
编辑|郑玄

Hardwire:很多读者可能没听说过博联,但可能家里很多产品里都有博联的模组。先请您介绍一下,博联是一家什么样的公司?
刘宗孺:我们是做 ToB 的,所以对外宣传比较少。博联主要做两块业务:
第一块是帮家电、照明、电工这些厂家做智能化方案:从芯片、模组,到通信组网协议;厂家没有能力做云服务和软件的,我们就打包提供,也帮他们对接外面的各个生态。到了 AI 时代,又多了一块 AI 方案。
第二块是空间场景的智能化,比如全屋智能、智慧酒店、智慧办公。我们自己不做家电,而是把客户的硬件拿过来,再叠加系统和软件。
所以我们其实是 To B to C,通过厂家和这些大客户,把智能化送进用户家里。十几年下来,我们最核心的积累就是连接:芯片是我们自己的,组网协议是从头写的,整个通信这一层都在我们自己手里。
Hardwire:智能家电这个品类,目前走到什么阶段了?
刘宗孺:这个品类其实已经出现 10 多年了。IoT 行业大概从 2013 年开始,就开始给各种设备接上 Wi-Fi 模块,家电是其中智能化比例最高的,现在的空调基本都是 Wi-Fi 空调了。但其实家电行业的第一波智能化并不成功,大部分 C 端用户还没有为智能买单。
Hardwire:问题出在哪里?
刘宗孺:根本问题是联网率太低。以厨房电器为例,之前有创业者尝试过 Wi-Fi 烤箱、Wi-Fi 电饭煲等品类,卖点是联网之后可以下载「云菜单」。但这些产品并没有解决动手操作这个问题。如果用户最终还是要走到设备面前亲自动手,掏手机联网就没什么必要。
相比之下,空调和照明是目前联网激活率最高的两个品类。我觉得很大原因是用户在这两个场景里有「遥控」需求,但联网率大概也就是 20% 左右。
之前有很多厂商尝试过让智能家电做语音交互,都没有成功,根源也是联网率太低。
Hardwire:这一轮 AI 爆发之后,有助于解决这个问题吗?
刘宗孺:在我看来,AI 要真正进入家电,需要满足 3 个条件:确定性、低延迟、低成本。这些要求其实是通用大模型不擅长的。
Hardwire:听起来有点反直觉。模型能力正在越来越强,怎么会不擅长呢?
刘宗孺:举个例子:当我跟一个通用模型说「我有点冷」的时候,它会生成一些问候,可能会建议你加件衣服。但在家电场景里,系统更该意识到这是在和设备说话,最正确的反馈是对应到具体的控制指令上。前一段时间很火的 Jev,其实也是这个思路,不生成文字,只输出判断。
至于更重要的成本问题,如果每次交互都要用通用模型推理、都要消耗 token,那这笔钱谁出?用户很难为了一台更好的 AI 电器,每个月交 9.9 元的订阅费,所以这笔成本还得由厂家承担。在这么卷的市场里,厂家的每一块钱成本都很重要。所以,如果做一个 AI 空调、AI 烤箱要增加几十上百元的 token 成本,那这个产品就只能停留在 demo,没法大规模商用。
Hardwire:行业里还有一条思路,既然老产品背着包袱,不如为 AI 重新设计一代硬件。这两年,关于 AI 原生硬件的探索也很多,您怎么看这条路?
刘宗孺:如果我是一家创业公司的 CEO,我可能会去做一个新硬件,直接面向消费者。对新品牌来说,这可能是更好的机会。
但新形态产品需要比较高的教育成本。其次,对硬件创业者来说,更大的挑战是卖完第一个产品之后,怎么持续创新。
作为「创业老炮」,我的心态肯定和年轻创业者们不一样。博联今天主要服务的是家电领域的 B 端客户,所以一定会优先选择成熟且大规模出货的品类,用低成本、稳定的方式交付 AI,让它们的体验大幅提升。你可以把我们理解成卖铲子的,帮厂商完成快速转型。


博联智能董事长兼 CEO 刘宗孺 | 图片来源:BroadLink 博联智能

Hardwire:如何理解「快速转型」?
刘宗孺:基本操作方式就是,硬件部分基本不动,只给它的联网模组做一次 OTA 升级。
因为对大厂来说,动一下硬件是伤筋动骨的。要经历立项、研发、测试等等很多环节。而且每改一次硬件,都要重新认证,成本非常高。
好在现在大部分智能家电用的是 Wi-Fi +蓝牙的组合模组。以前蓝牙只用来辅助配网,帮用户用手机把设备连上路由器。也就是说,这些硬件本身已经有通信能力。我们在模组上做一次 OTA 升级之后,用户拿微信扫一下产品上的二维码,就能通过小程序里的 AI 助手跟它对话。
这个思路其实也是受了 OpenClaw 这类产品的启发:它们可以用社交软件直接跟家里的设备交互,还有长记忆、主动服务。在中国,社交软件就是微信。
Hardwire:为什么不是各个厂商自己来做 AI?
刘宗孺:其实所有厂家都有 AI 焦虑,都觉得这是必须拥抱的技术浪潮,但我觉得很容易卡在人才、成本这两件事上。
第一个问题是人才,家电行业很难吸引到真正顶尖的模型人才,也开不起那么高的薪资。
第二个问题是成本,也就是 token。前面说过,如果接通用模型,那成本会很高;也有厂家想过另一条思路:在家里装一个中心网关,跑一个微调过的 OpenClaw 当大脑。但那条路的阻力也很大,还需要用户多花几千块装一台主机。
Hardwire:所以博联理解的家庭 AI,是不需要在本地部署一个带算力的中枢(Hub)的?
刘宗孺:从我们的角度来看,在家里部署一个 GPU(本地算力中心)这件事成本太高,很难规模化。
博联在做的寰思中枢,主要跑在云端,包括一个 IoT 专用模型。它由一组很多个非常小的专家模型组成——每个小模型的参数量可能不到 10B,所以如果用户愿意,也完全可以部署在本地。
Hardwire:这个 IoT 专用模型的架构是怎样的?核心要解决什么问题?
刘宗孺:核心还是解决前面提到的减少幻觉、降低 token 消耗、低延迟三个问题。我可以稍微展开说一下它的架构。整体来看,你可以把它理解成一个多 Agent 的架构,包括系统一、系统二和一个「自进化」的过程。
其中,大部分用户交互的指令我们都在系统一里解决掉,系统一不生成、只判断和执行,目标是更高的命中率和更快速的响应。系统二负责推理和解决系统一解决不了的问题。
我们现在的命中率在 95% 以上,目标是做到 99%的命中率。
Hardwire:这个「命中率」怎么理解?
刘宗孺:就是系统一自己能解决的问题,不需要走大模型、消耗 token。
Hardwire:通用大模型在这个架构里提供的核心帮助,主要体现在什么地方?以我自己的体会为例,在家里操作一些智能设备的时候,会发现通过短链路识别意图时,错误率其实挺高的。
刘宗孺:这个问题其实是反直觉的。我们观察下来的结论,跟您提出的这个感受恰好相反。大模型对于理解意图的帮助,对我们来说可能用处更小一些。更大的帮助,其实体现在我前面提到的「自进化」过程。
这个过程大概的路径是:每天晚上,会有一个真正的大模型——我们现在用的是 DeepSeek 的最新模型——来判卷。在前一天里,我们的系统后台记录了很多交互中的行为和数据,大模型批改完,相当于把它的判断「蒸馏」给小模型,用来重新训练。也就是说,大模型对我们最核心的作用是:我们理解错的、执行错的、或者理解不了的,每天都会更新,每天晚上它都会重新训练我们的模型。
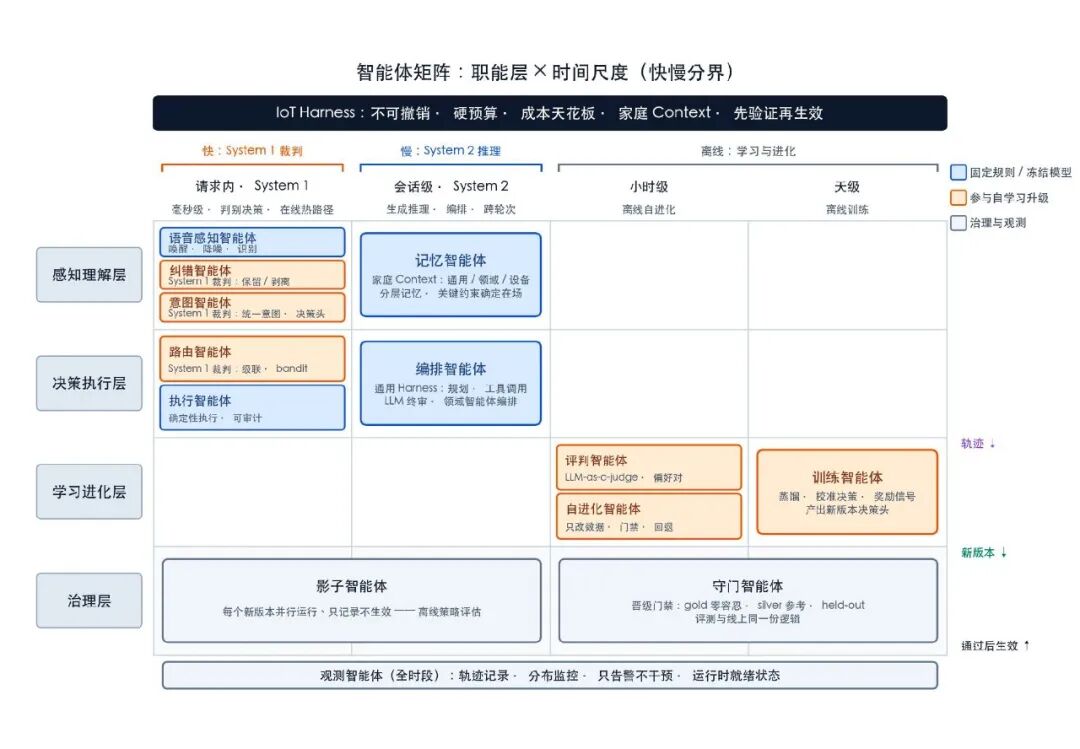


博联的智能体矩阵 | 图片来源:BroadLink 博联智能
Hardwire:这部分训练模型的成本,是由谁买单呢?
刘宗孺:这一部分的自进化、自演进,是我们公司的成本。也就是说,把我自己的 IoT 模型越训越好、数据越来越全、扩展的领域越来越多,这部分不需要厂商做任何事情。
Hardwire:那产品使用过程中的 token 消耗由谁买单呢?您前面有提到 C 端订阅制很难跑通。
刘宗孺:我觉得现阶段,硬件厂商基本没有能力规模化向用户收订阅费,所以这笔钱只能厂家自己承担。对于我们来说,这就要求我们提供的服务价格必须低到让厂商能接受,目前单台设备每年的成本可以做到「1 元级别」,而且这个价格博联是有利润的。
Hardwire:厂商怎么给博联付费?要付多少年?
刘宗孺:质保期多长,就一次性付给我们对应时长的费用。大部分产品是 3 年,我们现在有几个客户都是一次性付 3 年费用的。
其实,如果真了解家电行业就知道,厂家对成本抠得非常细,每年都要和供应商讨论成本结构。如果一共只多一块钱,他们二话不说就上了;但如果是每年一块钱,一个用 10 年的产品,负担还是很重的。

Hardwire:现在是厂家替用户买单。但用户的入口正在变:越来越多的人习惯了跟豆包、ChatGPT 这样的个人智能体说话。如果将来用户都通过个人智能体来控制家电,控制权和钱会不会都流到它们那边?它们会不会直接绕过博联这样的中间层?毕竟很多设备用的都是蓝牙这样的标准协议。
刘宗孺:基本绕不过去,因为厂家对控制接口几乎是不开放的。像烤箱这样的产品,不可能简单对接一下就让你操控,对厂家来说这是安全底线。厂家不会把电控逻辑开放出来。
Hardwire:如果有一天 Agent 发疯,把家里的煤气都打开了,那也挺恐怖的。
刘宗孺:是的。更现实的问题是,IoT 行业产业链太长了,涉及的工厂很多,不是所有工厂都有能力提供一个 API 和 Agent 开放接口。可能像海尔、美的、格力这样的巨头,愿意对接接口,但也不会是把它的硬件能力完全开放,核心还是安全考量,安全是底线。
Hardwire:您认同用户入口会改变吗?如果改变,商业模式会怎么变化?
刘宗孺:我高度认同这一点。将来不管是 Personal Agent 也好,还是 C 端用户的入口这一端,大概率是社交巨头的天下,毕竟用户在他们那里。
从我们的角度也很简单:我们的 Agent 把能力给他们,用 Agent to Agent 的方式合作。如果这种模式成立,小米、华为现在相对封闭的人车家生态,对大家也就开放了。其他第三方也都可以有一个自己的「人车家」。汽车、手机厂商也不需要对接各种各样的产品,都是一个 Agent 去对接其他 Agent 就好了。
Hardwire:从您的视角看,假设未来几年,让设备智能化、上网这件事变成一个竞争更激烈、大家都要去卷的赛道,博联最核心的优势是什么?
刘宗孺:我们希望帮助商业世界构建一个「第三方」。小米、华为可以讲人车家的故事,别的硬件厂商、手机厂商、汽车厂商怎么讲呢?但他们也要发展。
Hardwire:是不是可以理解成 iOS 和安卓的关系?
刘宗孺:(笑)你完全可以这么理解。
Hardwire:长远看,家里的 AI 该由谁来付费呢?
刘宗孺:这个问题真的很难判断。我觉得未来如果是 Agent to Agent 的模式,比如手机的智能体调用了我们的智能体,费用怎么分,都可以谈。在现在这个阶段,我们要做的是让厂商接受成本规模,让更多人先在家里体验上 AI 家电。

Hardwire:具体到「智能家居」这个场景,以前更多选择是前装,装修的时候就要提前规划,是一个整体方案,现在似乎产品的落地方式也在改变。接下来,智能会以什么方式进入用户家里?
刘宗孺:我觉得以后可能在前装阶段,「智能家居」这个概念会退场,接下来很明确要往后装走。
Hardwire:相比前装,后装的优势在哪里?
刘宗孺:智能家居做了这么多年,最大的问题是沟通成本太高:到底什么是智能家居,要先跟用户讲半天,然后上门勘探、布点、施工、安装、调试,人力成本也高。这条路很难做大,用户也嫌烦。
我们这几年做的所有事情,包括把组网做到傻瓜、稳定,再加上现在 AI 的加持,就是想让智能产品真正像传统产品一样:用户买回设备,扫一下码,剩下的交给 AI 就行。相比前装动辄就是一套复杂的系统,单个设备的升级要灵活得多。
Hardwire:您看好哪些品类?
刘宗孺:从走量的维度,前面提到的具有「遥控属性」的设备,联网率相对高一些,量产应该更快。
以空调为例:现在设置空调 25 度,反馈的是回风口的温度,跟人的体感没关系,所以我们经常会觉得热了或者冷了。但如果加入 AI 和组网,在家里再配一个 10 块钱左右的温湿度传感器,就可以做到真正的「体感恒温恒湿」,半夜不用再起来给孩子盖被子了。对厂家来说,这就是卖点。
Hardwire:那其他过往智能化程度没那么高的品类呢?有没有可能因为 AI 实现体验上大的跨越?
刘宗孺:越复杂的生活电器,AI 化之后用户就越喜欢。我个人目前最期待的是 AI 蒸烤箱,还没有正式发布,但是所有人来我们这里看了样品,都会问「在哪能买到」。
对于厨房场景来说,过去的产品功能已经很丰富了。但问题是交互复杂,很多人并不知道怎么操作——先选蒸还是烤;怎么调温度、曲线、菜单;时间多少合适……往往做饭之前,得先去小红书、抖音找博主视频,体验很割裂。
AI 化之后,直接说「我要烤一块牛排,外焦里嫩,七分熟」,就结束了。如果烤箱本来就内置了这道菜的菜单,就直接调用它自己的程序;如果用户的需求烤箱里没有预设,就用我们的菜单模型,把「七分熟的牛排该怎么烤」这个问题转化成机器电控能执行的方案。
再或者,水族箱这个品类,以前需要很多人工经验判断。接入 AI 之后,拍张照,系统就能识别养的什么鱼,然后调节氧气、温度这种参数,体验提升也很明显。


AI 蒸烤箱使用场景示例 | 图片来源:BroadLink 博联智能
Hardwire:这种体验的提升,也不需要动硬件吗?
刘宗孺:有厂家试过在烤箱里装摄像头,但无论是耐高温摄像头的 BOM 成本,还是在线实时识别的推理成本,都会带来挺大的压力。我们的方案,不增加任何硬件成本,只加了一年一块钱的费用。至少年轻人会喜欢,小孩也会用了,烤箱变活了、变好用了,这就是价值。
Hardwire:烤箱这样的产品火了以后,怎么从一台烤箱扩展到全家?毕竟烤箱和空调可能来自不同的厂家,跟消费者讲这个故事并不容易。
刘宗孺:没错,这是难点。最大的难点还是市场教育,所以需要一个 killer 产品。难也难在还没有形成共识:烤箱的提升也许是革命性的,空调的提升没那么大。而且最终得是用户觉得好,产品才能真正卖起来,只是厂家觉得好没有用。
Hardwire:开头我们聊到,上一波智能化做了十几年,用户也没有真正买单。极客公园今年年底的大会,有一个主题叫「未来 500 天」。站在今天看,未来 500 天,您希望在这个赛道上看到什么?
刘宗孺:第一,智能家居一定会 AI 化。用户可以随心所欲地往家里加产品,再通过 AI 去交互,这在我们这里已经实现了。只是我们不直接面向消费者,C 端用户还没有感知,但我的客户会去讲这个故事。
第二,AI 家电会来得比上一波快得多。上一波智能家电,大家花了 10 年去搞联网;这一波我估计用不了两年。现在所有厂家都迫不及待地在讲自己的家电怎么 AI 化。不用等 500 天,大概率明年 3 月的 AWE 展会上,大家都会讲 AI 家电。
第三,家真正被 AI 管起来,马上就能实现。不用去幻想具身智能进入家庭,我不需要具身智能的机器人进来,但一个真正的 AI 管家,用不了 500 天就能做到。
对市场的期待,就是我们努力把成本降下来,让用户无感地进入 AI 时代,而不是为了体验 AI 一定要付一笔订阅费。对厂家来说,如果一台烤箱能提升这么多体验,多花 3 块钱绝对没问题,他愿意替用户买单。我个人认为,明年 AI 厨电一定会风靡起来。
Hardwire:其实这两年,硬件行业里最热的话题往往都是「爆款」产品。但听下来,博联更看重的是让智能在硬件中 scale。在您看来,爆款和规模化是什么关系?
刘宗孺:我觉得两件事都重要,只是解决的问题不一样。爆款是最快提升用户感知的事。市场教育是最难的,所以一定需要 killer 产品,让用户用了觉得「AI 真能帮我」,他才会去找下一个、再下一个产品。
但对整个家电乃至硬件行业来说,更难的是规模化:这么多已经在卖、还在源源不断生产的产品,怎么让它们都用上 AI,而且足够便宜、足够稳定。每个品类的电控不一样,每家厂商的情况也不一样,不可能一个一个靠人去做。所以我们这些年一直在做底座:组网、专用模型、开发平台,让厂商自己用自然语言就能开发智能体。
这件事我们正在一边做一边提升,品类在一个个接进来,成本也在往下压。我觉得,很多年以后可能「AI 家电」也不是新词了,所有的产品都可以具备 AI 的能力。
本文为 Hardwire 原创文章,转载请在文章下方评论区留言





