
全球最大的汽车零部件企业博世,一年卖出558亿欧元行业界第一,让博世家族不满意了!最后留下来的经营利润约10亿欧元。
2024年这个业务的经营EBIT利润率还有3.8%,2025年只剩1.8%,一年腰斩。
博世全年经营EBIT利润率2.0%,税后亏损约4亿欧元,重组费用及相关准备金高达27亿欧元。

10月22日,博世宣布:德国境内的汽车业务从罗伯特·博世有限公司内部划出,成立独立的GmbH子公司,数字化、全球商业服务和全球不动产三个中央服务部门同步成立法人公司。
6.25万名德国员工的劳动合同随之转移,新法人计划2027年8月1日运营,未来的Robert Bosch GmbH只留下约3000多人,承担集团总部、中央研究和前瞻工程职能。汽车业务仍由集团100%持有。

博世2025年中国汽车业务收入1223亿元,超过一半来自中国品牌整车厂,中国正在为全球汽车行业的价格水平树立参照。
过去是中国车企向博世学质量管理和功能安全,现在是博世要适应中国整车厂的项目节奏和采购条件。这已经是三年内第二轮改革。
2023年,博世把汽车业务整合为Bosch Mobility,2024年起统一架构、设立业务董事会,强调独立经营、自负盈亏。2026年这一轮,从内部独立经营走到了独立法人。
两次改革只隔三年,效果没有达到家族的预期!
Part 1
2025年,博世汽车业务收入558亿欧元,同比增长0.1%,原地踏步;集团收入910亿欧元,汽车业务占约六成。
2026年上半年,汽车业务营收278亿欧元,同比下降0.5%,经营EBIT利润率4.7%,比上年同期的5.8%低1.1个百分点,确认了2.7亿欧元生产设施减值,原因与电动化市场推进慢于预期有关。
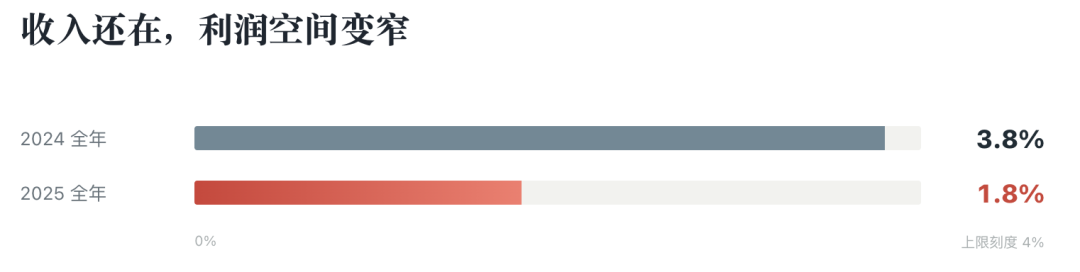
上半年利润率较2025年全年回升,但价格压力和资产利用率问题还在!
当然对于行业老大来说,最大的挑战是在商业模式的根基变了。
过去几十年,汽车零部件的开发节奏由整车平台周期主导。
博世在动力总成、底盘控制、汽车电子领域积累了大量专利、生产线和全球研发体系,一款产品进入整车平台就意味着多年稳定供货,规模越大协同优势越强。
这套模式的前提是:车企换代慢,供应商跟着慢。
现在中国车企的要求全变了,甚至全球车企也要学习中国车企的战术,新技术要更快上车,产品组合要更灵活,软件更新要更频繁,价格还要持续下探。
博世手上是三副担子同时挑:传统发动机业务要维护,电驱和电池产品要投入,制动转向要升级线控方案,域控制器和智能驾驶软件又进入了完全不同的研发竞争。
一个车型项目需要的软硬件组合,可能横跨汽车电子、底盘、电驱和软件多个部门,总部审批、跨部门协调、财务预算和产品责任,每一环都在拉长项目周期。
2023年重组时,博世提出2029年汽车业务收入超过800亿欧元。以2025年558亿欧元为起点,四年需要约9.4%的年均复合增长,而眼下的实际增速是0.1%。

目标与现实之间,做不到!
2026年7月,Christian Fischer接任集团董事会主席,三个月后公布新的法人安排。
集团母公司转向战略控股,汽车业务拿到更清晰的经营责任,中央服务部门单独核算、面对内部客户。
原来藏在庞大集团里的经营效率、研发投入和盈利表现,从此直接落到各业务主体头上。
Part 2
2025年9月,大陆集团把汽车业务分拆为欧摩威(AUMOVIO),在法兰克福证券交易所挂牌,汽车电子和智能驾驶业务从此有了独立的股东和资本市场估值。
博世选了另一条路:新法人仍是集团全资子公司,所有权结构不动,换来的是经营、资产、合同和责任边界更清楚,官方还特别提到这为战略合作和新商业模式留了空间。

对于欧洲汽车零部件企业来说,方式不同,压力同源,过去的好日子已经不在了。
传统零部件巨头都在重新掂量庞大的产品组合、漫长的开发链条,以及软件和电动化投入要多少年才能变成利润。而把这份压力传到全球的,是中国考场。

中国业务1223亿元收入,超一半来自中国品牌。竞争的细化程度才是要害。
◎ 制动和转向领域,博世手里有ESP、ABS几十年积累,但中国供应商在线控制动和电控悬架的配套范围不断扩大;
◎ 智能驾驶领域,整车厂习惯把感知硬件、计算平台、算法拆开逐项评估,华为、地平线和本土软硬件团队都在抢项目;
◎ 电驱动领域,整车厂自研加本土供应商的份额持续上升。

博世的基本盘仍然厚实:芯片、控制器、传感器、制动、转向、动力系统能同时供货,功能安全和量产质量体系可以带到全球市场,2026年上半年4.7%的经营利润率也证明这家公司有继续投入的本钱。
它真正要解决的是重组能力:
◎ 客户要完整方案时,能把制动、转向、动力总成和底盘软件快速捏合成整车运动控制;
◎ 客户只要一个软件模块时,也能独立交付。
新的法人架构,就是给这种重组松绑。
组织调整只改变管理方式。赢下定点、按期量产、压低成本、改善利润,具体的产品和工程团队逐项完成。这个吃老本已经吃完了,后面就靠博世自己了。
过去很长时间,博世是全球汽车工业分工里最稳固的一环:只要汽车还在生产,制动、控制器、传感器和动力系统就有庞大的需求,整车厂换几代平台,博世还在供应链里。
中国车企把开发周期和成本压力传到全球,软硬件边界越来越灵活,旧的规模优势必须配上新的组织速度才继续有效。
博世最应该怪的是中国车企改变了产业的模式,当然不是抱怨的时候,唯有变化才是不变!



