大浪淘沙,才刚刚开始。信通院判断,具身智能产业未来两至三年将通过市场竞争完成首轮行业出清;新鼎资本预判,国内近千家人形机器人企业,最终可能只留下10到20家。
据不完全统计,2026年上半年,国内具身智能赛道融资约935亿元、288起,平均每天近6个亿。同一时间轴上,一批机器人公司没能等到交付,已经倒在了量产前夜。
| 维度 | 资本端 | 产业端 |
2026量产元年、通用具身智能、万亿终端市场 | 原型惊艳,但场景ROI不成立,无法持续盈利 | |
大额融资密集落地,多家企业估值破百亿 | 高度依赖持续融资,资本断档即危机 | |
头部整机、核心零部件厂商 持续拿到资金弹药 | 主打演示样机、订单虚高、缺少真实客户复购 | |
资本押注远期未来想象空间 | 硬件成本、设备可靠性、场景适配三大硬瓶颈 |
2026年机器人破产/关停名单:
| 公司 | 赛道 | 节点 |
苏州新松产业 | ||
商用清洁/配送/消毒 | ||
应急/城市治理/仓储/医疗/工业 | ||
数字吉影 | 智能机器人研发/销售 | |
注:本表“破产/关停” 包含司法裁定破产清算、企业主动终止运营、破产审查、资产处置等不同情形;名单为不完全统计,依据法院公告、公开报道整理。


两组相悖的行业现状,直指赛道尚未成熟的本质。一个细节是:名单中多数公司,在破产前1年内都曾获得新一轮融资或有知名机构背书。充足融资,却没能解决商业闭环缺失的核心问题。这些企业几乎犯下同一个错误:将融资能力等同于交付能力。但这套逻辑本身存在偏差。机器人属于重资产、长周期赛道,没有正向现金流,融资只能续命,无法造血。它们造血能力缺失的根源,各有不同。
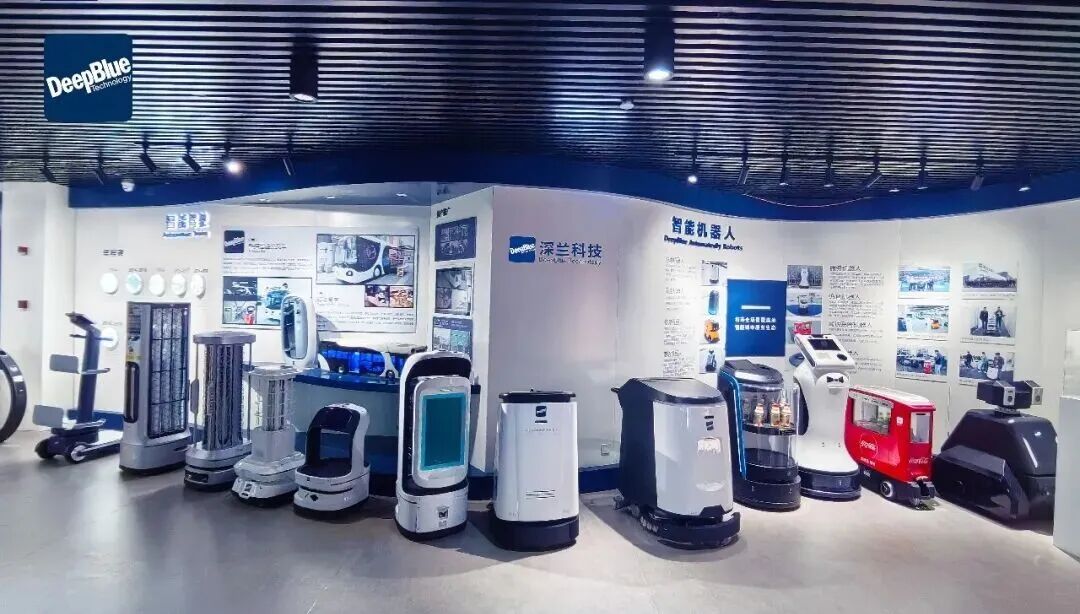
深兰机器人展区
深兰机器人的问题在于“展品思维”。2026年5月法院受理其破产清算,102名员工债权超2300万元;欠薪早在2023年就出现,被责令改正仍不履行。它同步铺开清洁、配送、消毒等多条线,母公司曾涉足十几个领域、控制91家企业。展会演示完美,真实场景却难适配:LG号称7亿元的消毒订单,疫情后需求退潮,实际只交付零头;员工说产品到现场“只能做展示用”,现场细节就能让样机卡在验收前。 财务底座是:母公司2022年营收仅1.2亿元,净亏损9217万元。融来的钱变成了产能和样机,却没有变成现金流。
盈合机器人股东名单堪称豪华,巅峰估值一度冲到5亿美元。盈合机器人把这一问题进一步放大。业务横跨应急管理、城市治理、仓储物流、医疗大健康、工业智造五个方向,宣布建设投资百亿级产业基地,结果订单多以演示为主,没有一个业务线跑通商业闭环。工商年报显示,其吉安子公司2024年社保参保人数为0,顺德百亿基地始终未见投产;2025年全年营收仅433万元,净亏损6700万元。熊猫资本李论披露:在公司没有稳定经营性现金流的前提下,部分核心高管税后年薪达300多万元,花费2800万元装修办公室,还签下一笔近9000万元、47天交付的极限工期订单,最终违约引爆索赔。用融资规模扩张团队,而非靠产品验证确定扩张节奏,这本身就是方向性错误。

K-Scale Labs的开源人形机器人K-Bot
海外K-Scale Labs的案例,则提前暴露量产前夜的供应链鸿沟。该公司2025年11月关停,其开源人形机器人K-Bot对外定价不足1万美元,但单台原型制造成本超10万美元。量产需要从机加工切换至压铸工艺,需新一轮大额融资,资本市场不再买单。创始人坦言:"供应链的鸿沟,无法依靠情怀和开源填平。"

CMR产业联盟、新战略移动机器人产业研究所(不完全统计,超20家企业)
病根各异,但结局趋同:融到钱≠造得出,造得出≠卖得掉,卖得掉≠活得久。资金耗尽前无法建立造血能力,便是终局。
2026年的核心价值是“验证元年”,而并非“全民赚钱元年”。这一年,大家拼的是怎么把机器人真造出来、把供应链理顺、把场景试对,而不是想着怎么马上盈利回本。信通院和新鼎资本的预判都很冷酷:未来两三年,出清还会继续。潮水退去,最后能活下来的,是能把产品稳定交付、帮客户省下钱、跑通商业闭环的实干派。
机器人未来一定会走向通用,但现在属于垂直领域!所谓企者不立、跨者不行,做细分赛道才是王道!深兰和盈合的溃败,病根都在于“贪大求全”:它们在任何一个单点场景都没跑通的情况下,就敢同时铺开多条业务线,把融来的钱变成了产能和样机,甚至用融资规模去倒推组织规模。这种盲目扩张,不仅没有形成造血能力,反而让资金链在场景验证前就断了。对于现在的企业,当务之急是死死咬住工厂搬运、工业质检、商业配送这些落地容易、账算得过来的垂直场景,先把数据攒够、成本摊薄,再去碰那些复杂的通用场景。
资本已经回过味,PPT时代彻底翻篇。以前大家看明星团队、名校背景、炫酷Demo就疯狂砸钱,现在呢?像K-Scale Labs那样,产品定位和造价严重脱节,倒在量产工艺转换的“供应链鸿沟”前,资本不愿再为这种情怀和开源精神买单了。产业投资只认死理:你有没有真实的客户合同?复购率怎么样?设备故障率高不高?单台成本收益能不能算过账?这些才是衡量企业价值的硬通货。
这帮倒下企业的通病,是瘸腿走路。光有技术,没有完整的产业化能力。人形机器人是极度复杂的机电一体化系统工程。单点AI技术亮眼,根本不足以支撑企业长期生存。就像盈合接下极限工期订单却最终违约,说明光有技术没用,你得能大规模造出来,管得住供应链,把整机可靠性一点点调出来。没有系统的工程能力兜底,任何单点突破,都会在交付和售后环节被无限放大成灾难。
资本可以点燃赛道,但无法替产品完成场景验证。人形机器人的故事,终究要在工厂与客户现场续写。