出品 | 新行情 作者 | 松涛
3.5万亿美元是什么概念?
今年2月份,马斯克旗下的SpaceX与xAI合并,合并后的实体估值为1.25万亿美元,创下史上估值最高的企业并购案纪录。
如今,马斯克旗下的明星公司将再次迎来一场瞩目的合并。
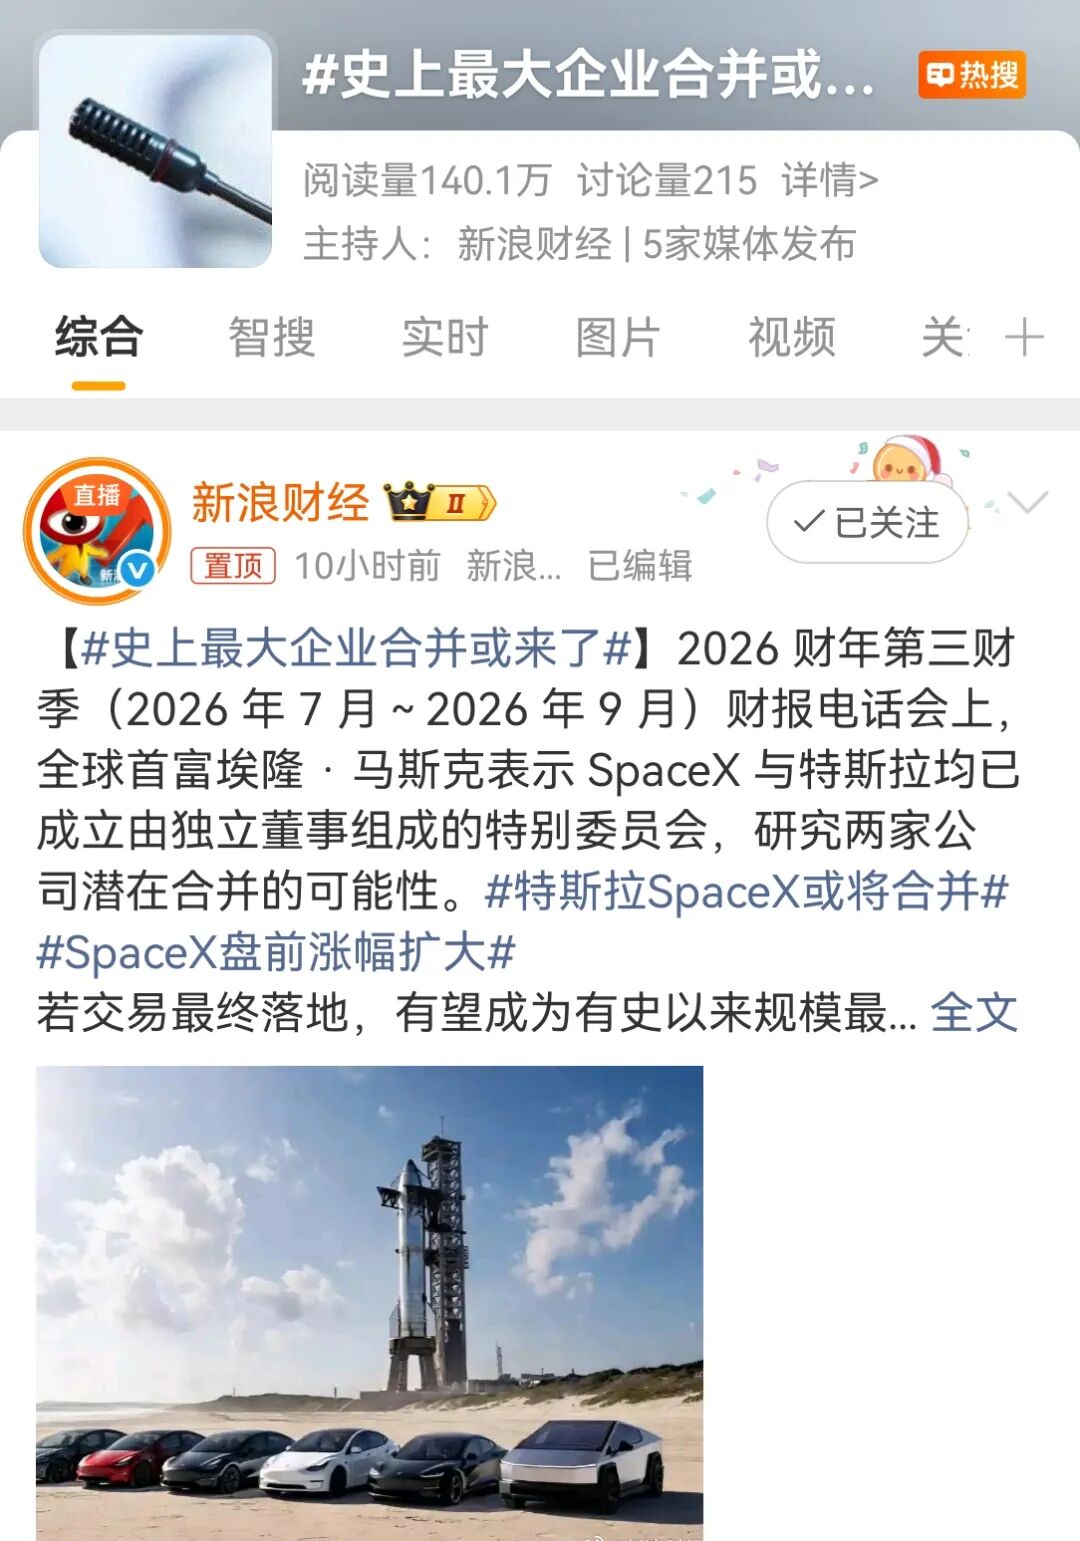
在SpaceX第三季度财报电话会上,马斯克宣布,当前SpaceX与特斯拉已经分别成立由独立董事组成的特别委员会,正式启动对潜在合并的探讨。
图源:微博
消息一出,市场瞬间哗然。
此前,市场关于SpaceX与特斯拉的合并传闻和议论不在少数,这还是马斯克首次向外界正式确认这一消息。
市场推测,若交易顺利落成,两家公司合并后的实体估值将达到3.5万亿至3.74万亿美元,进一步刷新史上估值最高的企业并购案纪录。
马斯克表示,合并“会是一个好主意”,因为“我们差不多处在超级智能奇点中,在开发超级智能软件、芯片设计方面合作会有很多收获”。

图源:微博
然而,SpaceX与特斯拉的合并面临着不小的困难。
据马斯克透露,合并要想真正落地,特斯拉方面需要获得全体股东中50%的股东批准,而不仅仅是获得参与投票股东中的多数支持。在马斯克看来,这是一道“相当高的门槛”。
但如果跨过这道门槛,合并带来的好处是多层面的。
首先是SpaceX与特斯拉在得克萨斯州联合推进的AI芯片制造项目Terafab。

图源:微博
2025年11月份,在特斯拉年度股东大会上,马斯克首次公开提出了自建芯片制造工厂的构想。
次年3月份,马斯克在得克萨斯州奥斯汀举行发布会,正式宣布启动由SpaceX、特斯拉与xAI联合推进的Terafab项目,后续敲定项目首期投资为168亿美元,目标是年产1太瓦(TW)的AI算力,从而解决SpaceX与特斯拉合计芯片需求远超当前全球供应能力的瓶颈。
在此次SpaceX的电话会议上,马斯克表示Terafab计划在 2028 年第三季度实现量产。
但目标究竟是否能实现,还有待考量。马斯克直言“极具挑战性”。
在此情境下,市场分析指出,如果SpaceX与特斯拉成功实现合并,那么Terafab就从跨公司项目变成了内部项目。
相较之下,有关Terafab的决策协同成本将会大大降低,从而实现项目推进效率的提升。
因而,Terafab被市场视为促成SpaceX与特斯拉合并的关键驱动因素。
当然,协同远不止于芯片,还延伸到软件、通信、能源与模型等环节。
当前,特斯拉 Robotaxi 的车内服务正在接入 xAI 的 Grok 模型,用于乘客交互与行程中的任务执行。此外,特斯拉车辆具备接入 Starlink 的技术基础,未来可借此获得通信冗余;SpaceX 未来的太空数据中心,或需特斯拉储能产品支撑能源供给;Optimus 人形机器人在设计上计划接入 Grok 类模型,用于自然语言交互与任务理解。
更值得关注的是收入与资本层面。
相较之下,特斯拉汽车业务拥有相对充沛的现金流,可以为SpaceX资本密集的星舰、算力基建和卫星产线提供内部资金支持,而SpaceX在AI云服务上的爆发式增长,则为特斯拉的实体AI提供了更强大的认知基础设施。
如果合并落地,新实体将同时握有航天、AI、自动驾驶和机器人等前沿业务,或将成为全球布局下一代科技最具优势的企业。
对马斯克个人而言,SpaceX与特斯拉的合并将为其带来股权和投票权变更。
目前,马斯克持有SpaceX约48%的股权,还通过超级投票权掌握约82%的投票权。
市场测算显示,如果SpaceX与特斯拉采用全股票交易方式,那么合并后马斯克的经济权益将被稀释到约37%,但凭借SpaceX的投票权架构,他在新实体中的投票权仍将可能达到约56%,继续保持绝对控制。
众所周知,此前马斯克就对特斯拉分散的股东结构感到不安,认为拖慢了他对AI和机器人业务的战略推进,他一直希望自己在特斯拉的投票权能达到25%。
需要强调的是,马斯克本人并不直接参与合并的谈判或决策讨论。马斯克明确表示,由于自己同时担任两家公司CEO,属于“存在利益冲突的一方”,因此被排除在特别委员会的讨论之外。
值得一提的是,合并消息传出后,特斯拉股价上涨约1.1%至1.8%,并在马斯克发表合并评论后涨幅略有扩大;SpaceX盘后一度上涨约5%至8%。

图源:东方财富
在官宣SpaceX与特斯拉成立特别委员会启动合并探讨之际,SpaceX第三季度财报同样让市场吓了一跳。
数据显示,SpaceX第三季度实现营收145.8亿美元,同比增长161%,远超分析师约128亿美元的预期;净利润44.04亿美元,上年同期为净亏损10.54亿美元,同比扭亏;营业利润27.91亿美元,上年同期为营业亏损2.73亿美元;调整后EBITDA 88.1亿美元,同比增长306%。

图源:财联社
这是SpaceX自2026年6月份上市以来的第二份季报,也是SpaceX第一次实现季度盈利。
财报数据显示,SpaceX第三季度的业务营收结构发生了显著变化。
具体来看,超级智能业务实现营收75.6亿美元,同比暴涨830%,占总营收的52%,首次超越星链成为第一大收入来源;营业利润4.31亿美元,成功实现扭亏。
分析指出,该业务的增长动力主要来自新云服务合同的落地、对Cursor的收购,以及Grok在企业与消费者端的渗透。
与此同时,星链业务实现营收52.5亿美元,同比增长69.4%,占总营收的36%。用户数增至1360万,单季净增160万,消费者ARPU环比提升5%至69美元。
更关键的是利润。
星链营业利润为23.67亿美元,同比增长99%,远超AI业务的4.31亿美元。
换言之,虽然星链业务的营收不及超级智能业务,但依旧是公司当前营业利润的绝对主力。
相较之下,航天发射业务略逊一筹,实现营收17.7亿美元,同比增长6%,录得700万美元营业亏损,上年同期为营业利润2.59亿美元,是三大板块中唯一亏损的业务。

图源:微博
总的来看,SpaceX此次无疑是交出了一份极为出色的成绩单。
在资本开支上,SpaceX第三季度单季支出195.9亿美元,主要用于AI基础设施建设,其中AI相关资本支出为164.4亿美元。
目前,SpaceX的现金储备依旧充沛。截至季末,公司账面现金及现金等价物为512.94亿美元,加上有价证券,短期可动用资金接近900亿美元。
在电话会上,SpaceX首席财务官给出了远超市场预期的业绩指引,预计2027年第一季度将实现330亿至370亿美元的营收。相较之下,市场的平均预期在222亿美元左右。
财报发布后,马斯克更是在社交媒体上发帖称:“听起来很疯狂,但SpaceX在2028年实现1万亿美元营收不再是天方夜谭了。”他大胆预测,到2027年底,Grok AI模型、云服务及付费用户收入将推动公司年度经常性收入达到5000亿至1万亿美元。

图源:X
随着AI业务营收超越星链,成为公司第一大收入来源,马斯克直接向市场宣告SpaceX的身份已经从航天公司成功转型为AI巨头。
当然,业绩可以证明SpaceX如马斯克说的那般迈入了新的拐点,但并不等于合并能顺利落地,后续我们将持续关注。