供应链消息显示,三星电子与SK海力士正以2027年第二季度为目标,准备向英伟达批量供应8层堆叠HBM4。英伟达正在重新评估下一代Rubin Ultra加速器的高带宽内存配置,在带宽需求持续增长的同时,寻求缓解存储器供应、散热与制造良率带来的压力。
这一时间窗口晚于此前市场预期。今年8月曾有消息称,两家厂商可能在2026年下半年增加8层HBM4供应,但当时并非已确认的量产承诺。最新供货目标也仍属供应链规划,Rubin Ultra最终采用的内存规格尚未公开确定。

减少堆叠层数以缓解供应压力
英伟达原计划为Rubin Ultra配置12层堆叠HBM4E,目前正根据NVL机架系统的规模,评估8层HBM4和HBM4E等配置。此次调整针对Rubin Ultra;此前一代Rubin的供货规划仍以12层HBM4为主,两个平台的内存策略应分别看待。
高层数HBM堆叠的热管理难度及良率压力,使供货安排更为复杂。先进DRAM晶圆产能紧张、12层HBM4E客户认证与量产良率的不确定性,也促使GPU和定制AI芯片厂商重新权衡单颗加速器的内存容量与可交付数量。
8层堆叠所需的DRAM裸片比12层减少三分之一。若单颗裸片容量相同,单个HBM封装的容量也相应降低;在DRAM裸片总量固定、其他制造条件不变的情况下,可组装的HBM封装数量理论上增加50%。这有助于扩大加速器供货覆盖,但并不代表总存储容量增加,实际收益仍取决于封装良率、基础裸片及其他环节的供应。
容量与带宽需要分别权衡
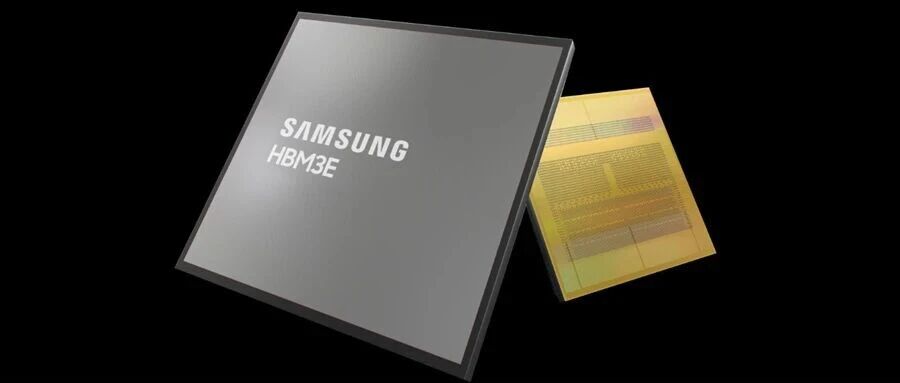
减少堆叠层数首先影响的是容量,带宽则还取决于接口位宽和每引脚传输速率。三星公开资料显示,其HBM4数据I/O由HBM3E的1024位增至2048位,稳定传输速率为11.7Gb/s,最高可提升至13Gb/s,单个堆叠的最高带宽可达3.3TB/s。上述指标属于三星已公布的HBM4产品,不能直接等同于待认证的英伟达8层版本。
因此,8层方案仍可能通过较高的I/O速率满足带宽目标,但容量缩减对大模型权重和推理缓存的容纳能力,需要结合GPU数量、机架内互连及具体工作负载评估。HBM4E的供应与认证进度,也将影响Rubin Ultra在容量和带宽之间的最终取舍。市场研究预计,2027年上半年12层HBM4仍将占据主流,8层产品有望在下半年成为主流。
已有量产基础仍需完成8层认证
三星已于2026年2月宣布HBM4商业出货;SK海力士在第二季度财报中确认,当季开始批量出货HBM4,并计划在下半年扩大产量。两家公司已有HBM4量产基础,但针对新堆叠配置,仍需调整生产计划并完成相应客户认证。
供应链消息称,两家公司已完成英伟达12层HBM4认证,8层产品仍需另行取得认可,准备工作包括材料与零部件采购及质量测试。按目前预期,2027年第二季度供货目标将为下半年的Rubin Ultra导入预留时间,认证进度将直接影响后续放量。
单颗封装降本不等于单位容量降价
8层HBM所需DRAM裸片较少,单颗封装成本有望降低,但每个堆叠仍需一颗逻辑基础裸片,其成本不会随DRAM层数同比例减少。基础裸片成本由更少的存储容量分摊后,单位容量成本反而可能上升。
集邦咨询预计,2027年8层HBM的每Gb价格可能较12层产品高出约10%—20%。这意味着,降低单颗加速器内存容量可以缓解部分采购压力,节省幅度却未必与容量降幅一致。对三星和SK海力士而言,后续竞争既取决于传输速率,也取决于能否按客户配置稳定交付,以及基础裸片和先进封装资源能否同步到位。