10月28日,东山精密正式在港交所主板挂牌上市,由此形成了“A+H”双资本平台格局。作为全球排名前三的PCB供应商,东山精密此次登陆港股,既是自身全球化布局的关键一步,也意味着国内算力硬件产业链的核心玩家,正在借助国际资本市场进一步巩固在AI高速互联赛道的竞争优势。
从招股披露信息来看,本次全球发售引入了20名基石投资者,合计约定认购约6.8亿美元,占全球发售股份比例约50%。名单中既有摩根大通资管这类国际长线资金,也有阿里巴巴、澜起科技、晶合集成等重磅产业资本,同时CPE、睿远基金、东方资管等国内头部长期机构也悉数入局。产业资本与长线资金的集中加持,背后是市场对东山精密“AI PCB+光模块”双引擎成长逻辑的普遍认可。

(东山精密正式挂牌港交所)
当前,全球AI基建正处于投入快速扩张的阶段,云厂商对算力集群的建设力度持续加大。根据TrendForce最新预计,2026年全球九大云厂商资本支出合计将超过9570亿美元,同比增长106%。摩根大通更是给出预测,到2030年全球AI资本开支累计规模将达到约5.5万亿美元。随着AI服务器规模不断扩大,算力集群的性能瓶颈早已不再局限于单颗芯片的算力提升,电连接与光连接的协同效率,直接决定了大量芯片组成集群后能释放出多少有效算力。
东山精密的核心优势,恰恰在于同时握住了这两条关键赛道。在PCB业务板块,该公司此前通过多次产业整合,已经形成了覆盖高多层PCB、高阶HDI、软硬结合板的完整产品矩阵。
2026年上半年,东山精密的硬板销量同比增长约5.4%,平均售价提升27.2%,收入增长34%至20.68亿元;软硬结合板收入3.24亿元,同比增长36.1%,平均售价提高41.1%,产品结构向AI服务器、加速卡、交换机所需的高端板材升级趋势十分明显。作为公司的基本盘,PCB业务的结构性升级,正在持续受益于全球智算中心建设带来的需求红利。
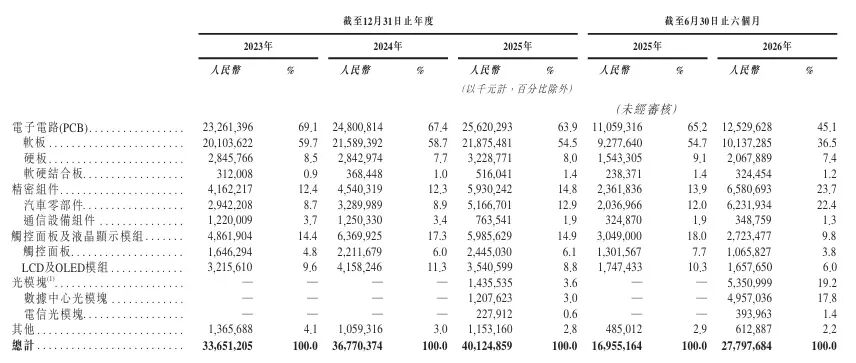
(东山精密财务数据)
而2025年完成收购的索尔思光电,则为东山精密打开了高毛利的光模块增长曲线。收购完成后,索尔思快速向数据中心市场倾斜,数据中心产品在其光模块收入中的占比从2023年的35.2%,提升至2025年前九个月的82.9%。2026年上半年,东山精密光模块业务收入达到53.51亿元。其中,数据中心产品收入49.57亿元,占比超过九成,板块毛利率高达39.2%,贡献毛利接近集团总毛利的四成。
更关键的是,索尔思自研的100G PAM4 EML芯片已在400G、800G光模块中累计使用超过千万颗,200G PAM4 EML芯片也已进入量产阶段,能够为1.6T光模块提供核心支撑,相关产品已经进入主要客户的批量供货阶段。
(图片来源:东山精密官网)
从全球产业格局来看,同时在高端AI PCB和具备自研光芯片能力的光模块赛道占据一席之地的厂商并不多见。东山精密2026年上半年境外客户收入占比达到83.2%,生产设施分布在亚洲、北美、欧洲及非洲的14个国家和地区,本身就已经具备了深厚的全球化运营基础。
此次登陆港交所搭建双资本平台,一方面可以借助国际资本市场的影响力,进一步拉近与全球核心客户的距离;另一方面也能为后续高速光芯片、高端PCB的产能扩建提供更充足的资本支撑。
根据此前披露的规划,东山精密已将光芯片及光模块扩建项目的拟投资总额从12亿美元上调至17亿美元,2027年将形成2500万支800G光模块、1000万支1.6T光模块的产能,与高端PCB的升级节奏形成协同。

(图片来源:东山精密官网)
从早年苏州东山的小型钣金厂,到如今覆盖电子电路、光模块、精密组件、光电显示四大板块的全球算力互联龙头,东山精密的成长路径,正是国内先进制造企业通过持续技术整合,向产业链高价值环节跃迁的典型样本。
END


往期精选:
请点下【♡】给小编加鸡腿