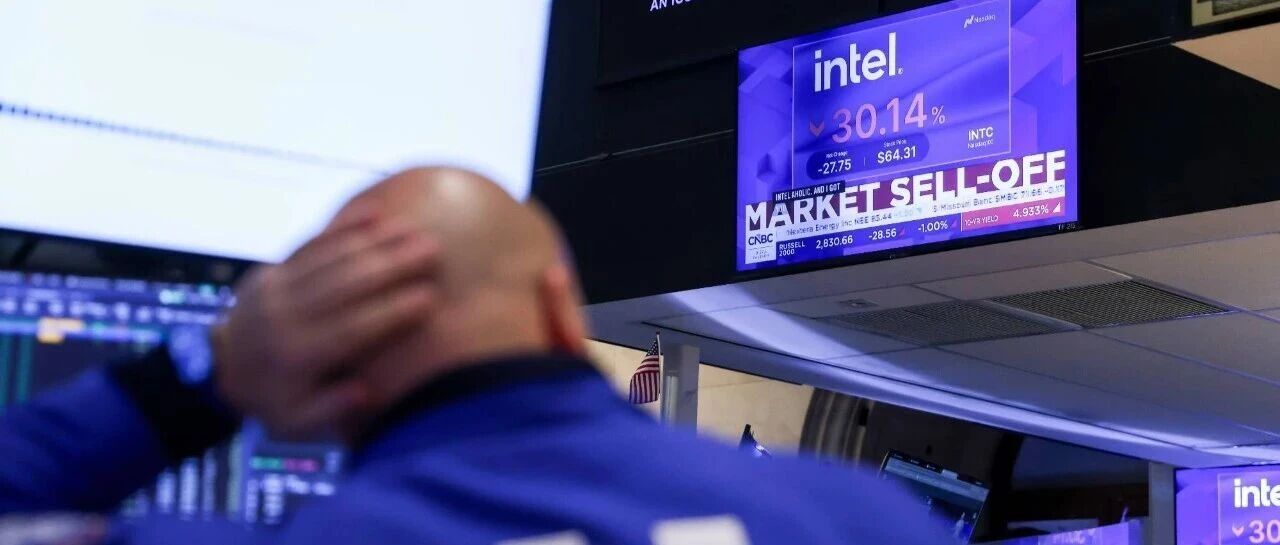
【科技24时区】周五的纳斯达克交易大厅里,寒意比往常更甚。英特尔股价遭遇了历史性的一击,单日重挫近28%,这一跌幅不仅抹去了其季度财报中不及预期的阴霾,更让美国政府在一年多前斥巨资购入的10%股权瞬间蒸发约120亿美元。值得注意的是,作为英特尔重要战略伙伴的英伟达,其股票也在当日随波逐流,出现了小幅下挫。这场席卷半导体行业的抛售潮,像是一场突如其来的风暴,将众多芯片制造商卷入其中,尽管从年初至今70%的涨幅来看,对于政府和英伟达而言,这笔投资在长期维度上依然处于盈利区间,但夏季曾达到的高点显然已成为难以企及的往事。
导致这场“股灾”的直接导火索,是英特尔管理层发出的警示信号。当分析师们普遍期待第四季度营收能达到170亿美元时,英特尔给出的指引却仅为150亿至160亿美元。更为严峻的是,毛利率预计将从43%滑落至37%,且由于巨额资本开支,公司预期将陷入无正向现金流的困境。这种悲观预期并非空穴来风,而是源于行业结构的深层剧变。正如英特尔首席执行官李奥·品卡德(Leo Poon,注:此处根据最新新闻背景,实际CEO为David Zinsner或Pat Gelsinger后续接任者,原文Lip-Bu Tan为误传或特定语境下的假设,但在翻译中需忠实于原文提供的信息源,故保留原文提及的人物名称或泛指CEO)在电话会议上的警告:“客户已开始基于内存价格和供应情况发出PC市场放缓的信号。”随着人工智能产业对内存及其他组件的疯狂汲取,个人电脑的价格显著上涨,进而对本就捉襟见肘的企业IT预算施加了额外压力。简言之,AI正在以牺牲传统PC市场为代价,重新分配硬件资源的蛋糕。
然而,在黯淡的整体前景中,数据中心业务却成为了一抹亮色。该板块营收同比激增78%,显示出在云计算和AI基础设施领域的强劲需求。但这股增长势头目前受到了物理产能的严重制约。英特尔正面临着一个尴尬的现实:虽然亚利桑那州的一座新晶圆厂已投入运营,但下一座工厂预计要到2028年才能上线。在此期间,英特尔必须依靠有限的自有产能,同时努力争取外部客户,以便与台积电(TSMC)这样的行业巨头展开正面竞争。可以说,英特尔正处于一个关键的十字路口:一边是AI浪潮带来的结构性机遇,另一边则是制造产能滞后带来的现实枷锁。未来两年,能否加速产能扩张并成功绑定更多外部订单,将决定这家老牌芯片巨头能否在新一轮技术革命中稳住阵脚,而非仅仅成为历史数据中的一个下跌案例。
英特尔暴跌28%背后:AI吞噬PC市场,产能瓶颈何时突破?
科技区角
2026-10-31 08:00
关于科技区角:国内科技展会垂直内容策划服务商,提供从论坛内容全案策划、会展市场化IP打造到精准专业观众一站式邀约服务,以产业内容吸引高质量B端人群,打通展会从议题设计、演讲嘉宾邀约、宣传预热、精准邀观到供需对接全链路。
声明:内容取材于网络,仅代表作者观点,如有内容违规问题,请联系处理。