整车制造环节平均利润率1.5%,新车平均毛利率-21.4%,行业平均库存周期1.58个月。
如果要盘点“今年最不好做的生意”,汽车行业自然“榜上有名”。
过去几年,依靠购置税等因素,新能源汽车产业市场规模从百万级跃升至千万级。汽车公司习惯依靠低价产品扩大规模,再通过规模摊薄成本,用规模换供应链议价权。随着政策退潮,这一旧循环已经被打破。
需求放缓、价格竞争以及新能源和智能化投入相互叠加,不少车企三季度都出现了不同程度的销量或利润承压。
有车企率先做起了减法。今年,长安汽车叫停了Lumin等微型车产品,产品谱系由63款压缩至36款。
“长安汽车已经彻底摒弃以往‘多生孩子好打仗’的铺量模式。我们不再盲目追逐产销规模,现阶段经营核心原则是量利兼顾。”中国长安汽车集团党委副书记、董事谭本宏如是说。
中国车市走到了这样一个节点:不再比谁的车多,开始比谁的车值钱。
摒弃“多生孩子好打仗”
“金九银十”今年失效了。
9月,乘用车国内销量166.8万辆,同比下降27.4%。在这个月,行业利润率创四年新低,每卖一台车仅赚464元。
补贴退潮叠加增量见顶,最先扛不住的是低价车——购置税减半让4万元的车多出2000元税款。而一辆A00级纯电车的单车盈利,本来就不足千元。
不少车企三季报亮起了红灯。长安汽车是其中之一:前三季度营收1018.84亿元,同比下降11.35%;三季度营收362.49亿元,环比提升10.1%,归母净利润-7.58亿元。
“长期投入、短期承压是我们主动的战略选择。”长安汽车执行副总裁张晓宇这句话,听起来像所有业绩承压企业都会说的话。但把三季报拆开,会发现这是一个可被验证的陈述。
亏损的直接原因是销量下滑。前三季度,长安汽车销量下滑超18%,毛利同比减少26.59亿元。
这里面既有需求走弱,也有企业自己的选择——出于量利兼顾的考量,长安叫停了此前的走量主力Lumin,仅这一款车上半年就带来约7万辆缺口。
另一笔更隐蔽的账是,长安主动收缩了批发端规模。前三季度零售185.2万辆、批发169.27万辆,中间约16万辆的差额,来自公司主动压降渠道库存——减少了发往经销商的车辆,让仓库里的车先卖掉。
这个动作与“卖得贵”的战略是一致的:不让经销商为清库存降价,才能保住价格体系。当然,代价是当期少确认约16万辆的收入。
减法做了,但长安并没有真的计划减速,2030年产销目标仍是400万辆、冲500万辆。

长安的应对是“全球大单品”:目标是做出1款年销50万辆级、5款年销30万辆级的车型。深蓝S05、启源Q05和CS55是首批选出的三款,已进入约100个国家和地区。产品投放也按区域重新分层:海外主打B级和C级,中国市场主推C级和D级。
这些动作指向同一个路径,即用更少的资源支撑更大的规模。同一套平台、供应链和研发成果,由更多车型、品牌和市场去分摊。不再追求把盘子铺大,而是追求每一份投入覆盖更多产出。
缺口补上了吗
当增长模式转向追求单车价值,销量下滑是这次转向的第一道代价。随之而来的问题是:缺口补上了吗?
从出货主力来看,启源Q05成为长安新能源板块最核心的销量支柱。这款车在前9月交付超过12万辆。截至10月,Q05已连续7个月蝉联紧凑型SUV销量冠军,带动启源系列在这个月实现6.36万辆销量,环比增长22.24%。另一个新引擎是Q06,在上市首个完整月的10月销量就突破1万辆,进一步拓宽品牌覆盖群体。
1-9月,长安汽车新能源零售77.2万辆,同比增长11.3%,9月新能源销量占比达55.6%。进入10月,新能源销量加速增长,单月销量达14.05万辆,同比增速达18%,销量占比进一步上升至60.1%。这是存量周期里,比单纯总量更值得关注的一个结构指标。在利润改善之前,结构先改善了。
另一个更有说服力的指标是高配车型比重。数据显示,长安启源Q06高配车型占比超80%。而深蓝L06上市一小时内,大定订单突破了2万台,其中70%是高配的Ultra+车型,60%为670km续航车型。
落到收入上,单车价格提升初步见效。截至三季度,长安10万元以上新能源产品占比接近70%,第三季度单车收入超10万元,同比提升1.3万元。单车收入往上走,是这轮转型最实在的一个信号。
代表高端化的阿维塔,是长安持续努力的一块。长安有意在海外进一步落地这个品牌,把阿维塔T09概念版的全球首秀放在了巴黎,锚定50万级旗舰豪华SUV。
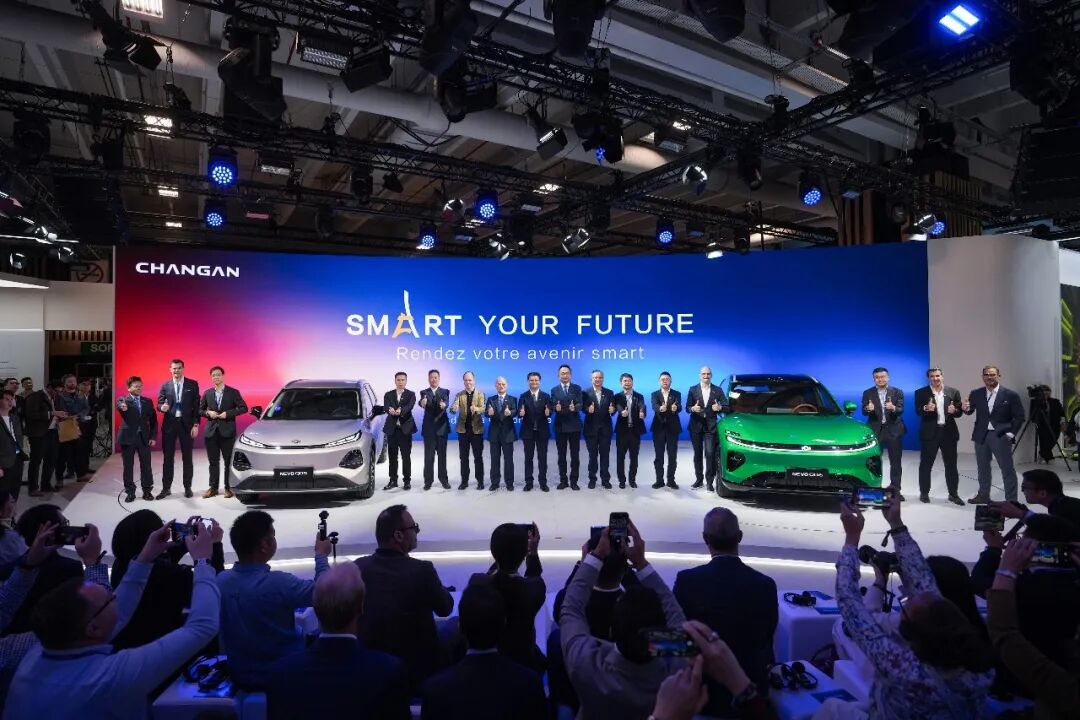
押注海外市场不无道理。当下,内需减弱和出口爆发呈现K型分化,前三季度中国汽车出口820.5万辆,同比增长65.8%,全年有望突破1000万辆。
同期,长安海外战略资源累计投入54.6亿元,用于产能、渠道和认证。根据公司财报,海外业务毛利率比国内市场高9个点左右,达到约20%。
数据也印证了海外的放量。财报披露,长安汽车前三季度海外批售72.97万辆,同比增长56.8%,占总销量约43%;其中三季度海外销量27万辆,同比增长64.33%,刷新单季纪录。海外增量对冲了约四成国内下滑缺口。
但海外扩张还有双刃剑的一面。第三季度人民币走强,海外销量增长越快,折算敞口也就越大,给长安带来5.6亿元汇兑损失,导致单季财务费用增至5.78亿元。
人民币升值压力具有长期性。目前,长安正搭建海外资金池和全球资金司库体系,借助专业工具对冲汇率波动风险;物流端正在推进长约、包船等大船资源锁定,相关措施将在明后年逐步落地。
巨大的战略资源累计投入,叠加汇兑损失,是长安三季报“挂红灯”的重要原因。但这也侧面印证了,亏损不是因为卖不动,而是因为跑得太快。
先要规模,再要利润,是长安给海外业务定的时间差。根据目标,今年海外销量要达到75万辆,明年升至100万辆,到了2030年这一数字要达到200万辆。节奏上,公司计划2027至2028年海外市场做到量利平衡, 2028至2029年再逐步提高利润权重。
进一步找溢价空间
当整车硬件毛利下滑,长安在探索另一条路:把AI能力变成可以单独定价、单独收费的商品。硬件卖一次只能赚一次,软件却可以靠选装反复变现。
长安天枢领航今年正式量产上车,启源Q06上,天枢领航Ultra软硬套装原价1.2万元、限时权益价9900元,包含256线激光雷达、560TOPS算力和一段式端到端大模型。据长安公布,长安启源Q06选择天枢领航版本的用户占比达99%,其中45%直接选了最高阶的Ultra。
这组数字的分量在于:智能驾驶辅助已经从“加分项”变成“必选项”,且近一半用户愿意为最高阶再掏一份钱。

而长远来看,技术外供有望带来更大的想象空间。长安汽车副总裁贺刚称,天枢领航“从规划之初就是打造全球智能化平台”,面向所有车厂乃至机器人、飞行汽车产业开放。贺刚透露,已有外部车企完成路测体验,预计2027年将有长安体系外车型搭载。
这一步的意义不只是多一笔收入:天枢领航计划在非长安系车型上实现大规模应用展示,长安可获得数据主权。装车量决定数据量,数据量决定模型迭代速度。智能化赛道的竞争,本质上是装车规模的竞争。
智能化转向是有代价的,而且清晰地写在三季报里。第三季度,长安研发投入35.5亿元,同比增长11.6%;前三季度研发费用52.61亿元,比上年同期的50.39亿元增加约4.4%。这是当期利润承压最主要的主动支出项。
研发不能省,但可以同样的钱覆盖更多的车,“平台成组”提供了兼顾规模和多元的解法——过去是一款车独立开发一次,现在是在共用平台上配置不同的动力和智能化方案,减少重复开发。
目前,平台化打法开始显现经营成效。长安汽车党委副书记、总裁叶沛透露,长安启源A06、Q06所在的平台已经实现盈利,Q05平台也已实现成本闭环——Q05国内月销约3万辆,加上海外整体月销超过4万辆。
后续,同平台新车型的边际开发成本有望持续降低。按叶沛的说法,新增投入主要集中于动力模块等差异化部分。这套打法还将向B级、C级、D级平台延伸,覆盖纯电、插混、油电混动,把各地分散的需求汇集成规模优势。
结语
汽车产业的竞争,从来都是长期主义的比拼。今年的量利承压,更像是一次全行业的压力测试——过去十年,中国汽车证明了自己能把车造得多、卖得远;接下来要证明的是,这门生意本身也能赚钱。
长安三季报的数据证明了,做减法的代价是真实的,高附加值的回报仍需时间检验。随着新能源结构、智能化技术、全球化布局三条路径逐渐成型,接下来要看的,在于长安能否把这些路径,转化成持续的经营质量与盈利能力。