【内容目录】
一、AI扩展至功率与硅光子,引爆全球硅片需求
二、键合与先进封装拉动300mm大硅片增量
三、全球五大硅片巨头博弈与国产突围
四、洞察2027–2028全球硅片上行周期

一、AI扩展至功率与硅光子,引爆全球硅片需求
在全球半导体产业链的宏观观测体系中,硅晶圆(又称“硅片”,Silicon Wafer)作为制造绝大多数集成电路与分立器件的底层基石,其出货面积始终扮演着最具穿透力的“春江水暖”先行指标。2026年11月4日(北京时间11月5日),国际半导体产业协会(SEMI)旗下的硅制造商集团(Silicon Manufacturers Group, SEMI SMG)正式发布2026年第三季度全球硅晶圆行业分析报告。数据显示,2026年第三季度全球硅片总出货面积攀升至3,756百万平方英寸(MSI,即37.56亿平方英寸,行业通用硅片面积衡量单位),较2025年同期的3,313 MSI实现了13.4%的强劲同比增长,同时在2026年第二季度3,573 MSI的高基数之上再度实现5.1%的环比增长。这一核心数据不仅标志着全球硅片单季出货量连续三个季度稳步迈上扩张台阶,更从上游基底材料端直接印证了全球晶圆代工厂(Foundry)与集成器件制造商(IDM)产线稼动率(产能利用率)的实质性跃升。
回顾2024年至2025年上半年的产业轨迹,全球半导体行业曾经历了一场显著的“结构性温差”:彼时尽管以AI训练集群为核心的CoWoS先进封装与高带宽内存(HBM)供不应求,但受制于智能手机、个人电脑、传统工业控制及汽车电子渠道库存的漫长消化周期,晶圆厂成熟制程与部分8英寸(200mm)硅片产线的稼动率一度徘徊在65%至75%区间,导致上游硅片出货量的复苏斜率滞后于下游芯片销售额的增长。然而,进入2026年以来,晶圆厂的硅片库存缓冲垫已被彻底击穿并转化为实质性的投片拉动(Wafer Start,通常领先芯片成品出货3至6个月)。从季度演进序列来看,2026年第一季度全球硅片出货量录得3,275 MSI(同比增长13.1%),第二季度迅速拉升至3,573 MSI(同比增长7.4%,环比大增9.1%),直至第三季度突破3,756 MSI并创下本轮复苏周期的峰值。按照Mordor Intelligence发布的2026年统计,300mm(12英寸)大硅片已占据全球硅片出货总面积高达74.02%的统治性份额,Prime级抛光硅片则占整体品类的73.68%。

图2:2025年Q1至2026年Q3全球硅晶圆季度出货面积(百万平方英寸,MSI)与同比(YoY)、环比(QoQ)增速演变趋势(数据来源:SEMI SMG)。

那么,究竟是什么力量推动2026年Q3全球硅片出货量实现13.4%的同比跃升?SEMI SMG主席、日本胜高公司(SUMCO Corporation)营业本部销售与市场部总经理三浦正嗣(Masatsugu Miura)在报告中给出了最核心的定调:
三浦正嗣的这一研判,精准揭示了2026年全球硅片市场最深刻的底层范式转移——AI算力对硅片的拉动效应,已从第一阶段的“GPU与存储芯片点状爆发”,全面演进至第二阶段的“供电功率芯片、光互连硅光子与具身智能机器人全栈面状扩散”:

图3:300mm硅基光子学(左:CPO微环谐振器与光波导激光互连)与AI高密功率半导体(右:多相电源MOSFET与高压功率阵列)在同一硅片制造体系下的协同演进概念渲染图。
1. AI服务器高密供电引爆功率硅片(外延片与重掺硅片)需求:随着NVIDIA Blackwell Ultra及Rubin架构、AMD Instinct系列以及云厂商自研AI集群的规模化部署,单颗AI加速卡功耗已突破1,000W至1,400W,单机柜功率密度从传统数据中心的10–15kW飙升至60–120kW乃至更高。机架母线电压全面升级至48V及高压直流(HVDC),主板级引入高密度多相智能功率级(DrMOS)、负载点稳压器(PoL)及AC-DC/DC-DC转换模块。在占AI服务器电源绝大部分比重的中低压大电流同步整流MOSFET、沟槽型MOSFET(Trench MOSFET)、超级结MOSFET、IGBT及电源管理IC(PMIC/BCD工艺)中,高规格硅外延片(Epitaxial Wafer)与重掺杂硅片依然是绝对主力。单台八卡AI服务器所消耗的功率与电源硅片面积达到传统通用服务器的3.5至5倍,直接拉动了300mm厚外延硅片与200mm特种功率硅片的同步满载。
2. 硅光子学(Silicon Photonics)与CPO光电共封装引爆300mm SOI特种硅片:当AI集群扩展至十万卡级别,传统铜缆在传输800G、1.6T乃至3.2T速率时面临严重的信号衰减与功耗瓶颈。台积电(COUPE硅光引擎平台)、英特尔(300mm硅光子集成工艺)及格罗方德(GlobalFoundries Fotonix平台)正加速将光调制器、光波导、光电探测器与CMOS控制电路集成在同一片300mm绝缘体上硅(SOI, Silicon-on-Insulator)硅片上。硅光芯片要求顶层硅厚度公差小于±1nm、埋氧层粗糙度极低。随着2026年1.6T硅光模块放量及CPO交换机商用,法国Soitec、信越化学以及中国本土新傲芯翼(沪硅产业旗下,规划300mm SOI硅片年产能达100万片)均迎来订单爆发。
3. 具身智能机器人与工业回暖激活8英寸与12英寸模拟传感硅片:2026年人形机器人与工业协作机器人步入商业化量产。单台高自由度机器人全身搭载数十个电机伺服驱动器、多维力矩传感器、3D视觉图像传感器(CIS)、边缘AI SoC及高可靠MCU。这种“物理AI(Physical AI)”与工业控制需求回暖共振,有效消化了200mm(8英寸)与300mm(12英寸)模拟、传感及微控制器硅片产能。

二、键合与先进封装拉动300mm大硅片增量
如果说AI向功率与光子学的外溢拓宽了硅片需求的“广度”,那么以晶圆级键合(Wafer Bonding)、三维先进封装(2.5D/3D Advanced Packaging)以及背面供电网络(BSPDN)为代表的制造工艺革命,则从物理结构上彻底改写了“单颗芯片对应单层硅片面积”的传统线性公式,在“深度”上创造了300mm抛光硅片(Polished Wafer)的庞大结构性增量。
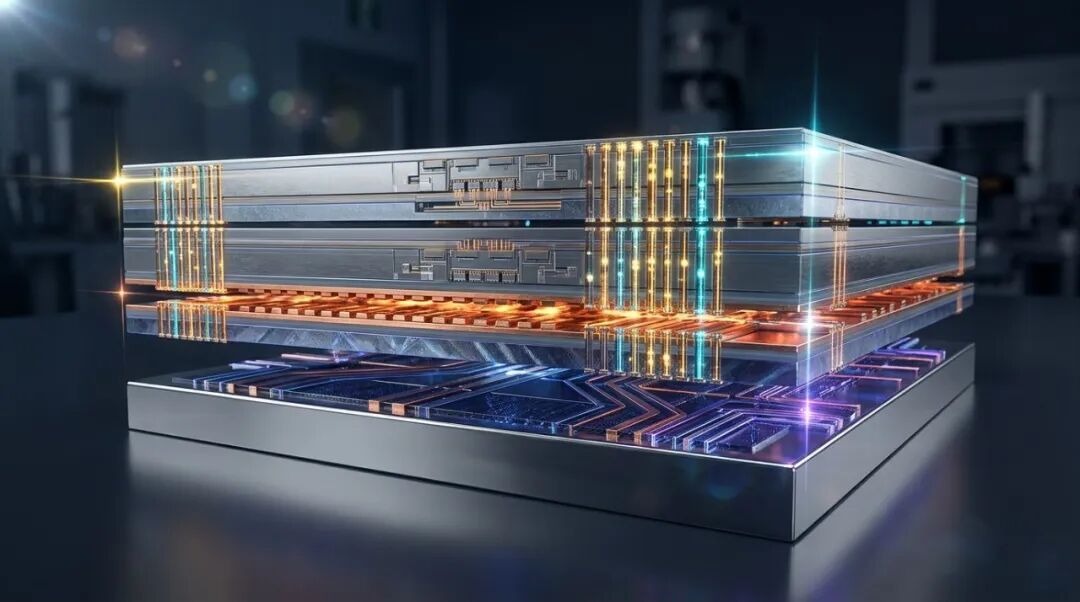
图4:300mm晶圆级铜—铜混合键合(Hybrid Bonding)、高密度硅通孔(TSV)垂直互连与背面供电网络(BSPDN)多层硅片叠加工艺三维横截面解析图。
1. 背面供电网络(BSPDN)带来的“1+1=2”逻辑硅片消耗倍增:在2nm及A16(1.6nm)等最前沿逻辑制程节点(如Intel 18A PowerVia架构、台积电N2P/A16 Super Power Rail架构以及三星SF2Z工艺)中,为了解决正面前段金属互连层的布线拥堵与电压降(IR Drop)瓶颈,芯片设计将电源传输网络全部移至硅片背面。其核心制造流程是:首先在第一片300mm外延/抛光主硅片(Device Wafer)正面完成GAA纳米片晶体管与信号互连层制造;随后,必须引入第二片完整的300mm高平整度Prime级抛光硅片作为永久键合承载硅片(Carrier Wafer),通过等离子体活化直接键合将其与主硅片正面牢牢贴合;接着将主硅片翻转,从背面进行超精密研磨与CMP,将原本约775微米厚的硅衬底几乎完全磨削至仅剩数百纳米的晶体管有源区,最后在背面制作纳米级硅通孔(nTSV)与供电金属层。这意味着,每生产一片采用BSPDN技术的先进逻辑晶圆,实际上需要消耗两片300mm大硅片(一片有源器件硅片 + 一片永久键合承载硅片)。
2. HBM3e向HBM4演进中的超薄减薄、临时键合与逻辑基底硅片变革:由于HBM内部需要刻蚀数千个贯穿硅片的硅通孔(TSV)并配置庞大的I/O接口电路,相同存储容量下HBM的裸片面积比标准DDR5 DRAM大出约35%–45%,单位Gbit所消耗的300mm硅片面积是传统DRAM的3倍以上。同时,为了在720–775微米的封装高度限制内塞入12层(12-Hi)乃至16层(16-Hi)DRAM裸片,单张DRAM硅片必须被极端减薄至20至30微米,整个背面研磨与TSV露头制程必须全程贴合在一片高刚度、低翘曲的300mm临时键合承载抛光硅片上进行加工。此外,从HBM4世代开始,最底层的逻辑基础裸片(Base Die)转向采用12nm/5nm逻辑制程代工并通过混合键合集成,进一步推升了对高平坦度300mm抛光硅片的刚性需求。
3. 3D NAND晶圆键合(CBA/Xtacking)与CoWoS硅中介层扩张:在3D NAND领域,长江存储Xtacking架构与铠侠/西部数据CBA(CMOS directly Bonded to Array)架构已成为主流:在一片300mm硅片上制造外围控制电路,在另一片300mm硅片上制造高耸的存储阵列,随后通过300mm晶圆对晶圆铜—铜混合键合(W2W Hybrid Bonding)将两张硅片面对面精准融合。而在台积电CoWoS-S及CoWoS-L产线中(2026年月产能向9–11万片扩张),整片300mm硅中介层(Silicon Interposer)及局部硅互连桥(LSI Bridge)晶圆级重组工艺,同样消耗大量对总厚度变化(TTV)及翘曲度(Bow/Warp)要求极高的300mm抛光硅片。

图5:AI全栈算力架构(含先进逻辑、HBM堆叠、混合键合/BSPDN、硅光子及高密供电)相较于传统通用服务器的等效300mm硅片消耗面积乘数模型。
三、全球五大硅片巨头博弈与国产突围
截至2026年第三季度,全球半导体硅片市场依然由五大国际巨头——日本信越化学(Shin-Etsu Chemical)、日本胜高(SUMCO)、中国台湾环球晶圆(GlobalWafers)、德国世创(Siltronic)以及韩国SK Siltron牢牢主导,五家企业合计占据全球硅片市场总营收的82%至90%以上,在300mm(12英寸)高端外延片与极低缺陷Prime抛光片领域的集中度更是超过90%。与此同时,以沪硅产业(NSIG)、立昂微、中欣晶圆、西安奕材、TCL中环、有研硅等为代表的中国大陆硅片企业,在2026年迎来了300mm大硅片规模化出货与高端产品破局的关键阶段。

图6:2026年全球半导体硅晶圆头部厂商市场份额格局(左)与不同硅片直径出货面积占比结构(右)。
信越化学(全球市占率约29.5%)与SUMCO(全球市占率约23.5%)包揽了台积电、英特尔、三星在3nm/2nm GAA逻辑硅片及SK海力士、美光HBM用超平坦300mm硅片的绝大多数份额。环球晶圆(约15.5%)、德国Siltronic(约11.5%)与韩国SK Siltron(约10.5%)则在区域化供应链、CoWoS中介层硅片、HBM存储硅片及工业功率硅片领域各具优势。值得关注的是,中国大陆龙头沪硅产业(SSE: 688126)在2026年8月明确披露:300mm硅片价格在经历了2023–2025年的持续下行后,2026年已逐步进入上升通道,同时公司高附加值的300mm SOI硅片部分产品已完成客户验证并开始批量出货,旗下新傲芯翼300mm SOI硅片规划年产能达100万片,精准卡位AI与硅光子风口。

四、洞察2027–2028全球硅片上行周期
综合SEMI SMG发布的2026年第三季度全球硅片出货数据(3,756 MSI,同比+13.4%,环比+5.1%)与全产业链微观验证,可以得出三大具有战略前瞻性的行业结论:
第一,全球硅片与半导体行业已彻底完成从“AI单点独秀”向“全领域景气共振”的周期切换:2026年Q3高达13.4%的同比增速与5.1%的环比增长证明,晶圆厂层面的过剩硅片库存已基本出清,工业控制、具身智能机器人、通用微控制器与电源管理产线的稼动率正在全面回升,与满载运转的先进制程共同形成了强大的投片合力。
第二,AI算力基础设施的演进正在重塑“单位算力硅片消耗强度(Silicon Intensity)”:AI的边界已经突破GPU与HBM本身,向前端的高密度服务器供电(功率硅片)与后端的超高速光互连(硅光子SOI硅片)强力渗透;与此同时,晶圆级混合键合(Hybrid Bonding)、背面供电(BSPDN)与CoWoS先进封装将300mm抛光硅片推上了“结构承载片+硅中介层+双晶圆叠加”的全新位置,单台AI服务器背后所消耗的300mm大硅片面积呈倍数级扩张。
第三,2027–2028年全球300mm高端大硅片有望迎来新一轮供需紧平衡与价格上行周期:由于新建一座300mm硅片工厂从设备订购、厂房建设到完成下游晶圆厂长达18–24个月的严苛认证,整体周期长达2至3年。按照SEMI的长期预测模型,全球硅片出货量将于2027–2028年持续创下历史新高。随着全球晶圆代工厂2nm/A16节点、HBM4量产线以及300mm硅光产线集中放量,具备超低缺陷密度、纳米级平坦度与特种SOI结构的300mm高端硅片将率先出现结构性供不应求,全球头部硅片巨头与中国本土领军企业将共同迎来量价齐升的黄金收获期。
参考文献:(上下滑动可查看):
1. SEMI Silicon Manufacturers Group (SMG). Worldwide Silicon Wafer Shipments Increase 13.4% Year-on-Year in Q3 2026, SEMI Reports (2026-11-04). https://www.semi.org/en/semi-press-release/worldwide-silicon-wafer-shipments-increase-13.4-percent-year-on-year-in-q3-2026-semi-reports