2026年末,具身智能告别故事时代,资本不再为Demo买单。
当前,具身智能一级市场融资快速收紧,IPO通道持续拥堵,硬科技的成长节奏与资本愈发急迫的变现诉求严重错配。当资本褪去赌徒心态,不再为遥远的未来支付高溢价,估值逻辑便从宏大叙事回归商业常识。
“半年融三轮”的资本狂欢已成历史注脚,具身智能企业正迎来残酷现实的“物理”大考:真机数据、场景落地、单位经济模型,每一项都在用硬指标替代PPT里的想象力。
市场退烧,有人早有预期,但速度之快仍让多数人猝不及防。

前期投得太多
估值泡沫冲太高
2026年的具身智能,还是那条万亿赛道,但故事讲完了,该交作业了。核心矛盾随之浮出水面:估值泡沫与真实价值,正在背离。
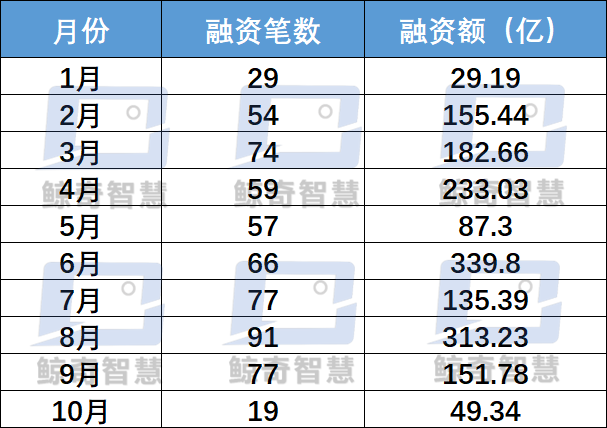
纵观 2026 年 Q1 至今的行业表现,最突出的症结在于前期资本涌入过快、过于集中,产品价值尚未兑现,企业估值却一路狂飙,埋下了估值泡沫的隐患。据IT桔子数据显示,2026年初至10月20日,国内具身智能赛道累计融资超600起,总额突破1600亿元,资金扎堆涌入。
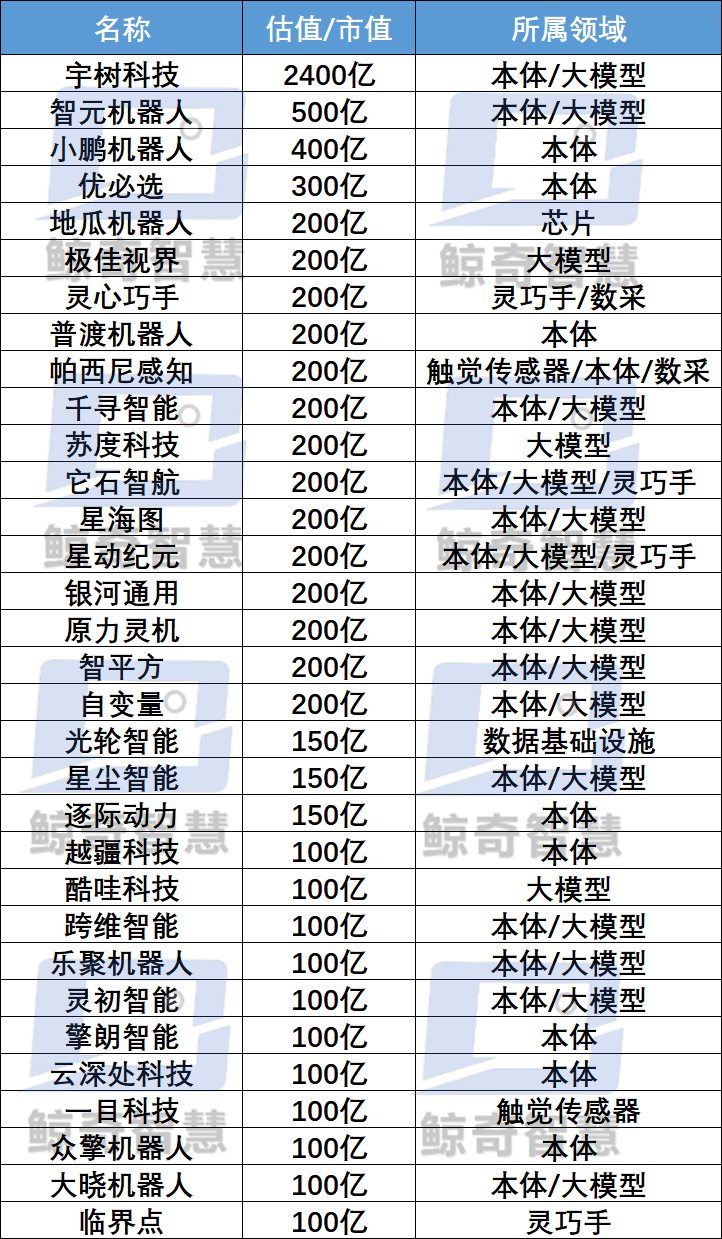
这也催生出有史以来最大规模的百亿估值俱乐部。据不完全统计,截至10月,国内估值/市值超100亿的具身智能企业已达32家,头部估值门槛进一步提高。
然而热潮之下,裂缝已现,且最先体现在老股交易上。据《证券时报》10月29日报道,近两个月赛道老股转让报价普遍仅为上一轮估值的6.5折至8折,连头部企业股权也在折价出售。早期股东折价离场,一二级市场估值倒挂已成常态。
赛道内两家头部企业的资本动作,进一步印证了这种降温速度,撕开行业的“遮羞布”。前有宇树科技8月登陆科创板,开盘市值一度冲至4449亿元,短短数个交易日近乎腰斩,缩水超2000亿元,—二级市场已不愿为纯技术故事买单;后有智元7月启动港股IPO筹备,10月重启新一轮融资、估值锁定500亿元。按港交所规则,该轮融资将使其上市推迟至明年,短期上市窗口彻底关闭。
头部企业的上市节奏放缓、估值不再走高,进一步冲击市场信心。头部尚且如此,仍在爬坡的腰部和尾部企业处境可想而知。更需要清醒认识到的是:具身智能是一个以10年、20年为周期的赛道。
技术路线尚未收敛,产品和商业模式均未得到验证,但它又偏偏极度烧钱。这意味着,当上市退潮、估值止涨、输血通道收窄,真正的考验只剩一个:离开资本,那些长期依赖高估值输血续命的具身智能企业能否自我造血?

卖得太少、交付太慢
商业化的生死门槛
眼下最残酷的答案是:赛道内绝大多数企业造不出血,缺乏良性循环商业模型。具身智能企业的现金流无非两条来路:融资输血和商业化造血。
问题恰恰在于,绝大多数玩家仍停留在样机演示、小批量试水阶段:没有稳定订单,无法持续回款,更谈不上客户复购,完整的商业闭环迟迟跑不通。
资本市场却已先一步“长大”。从一级市场到二级市场,考核标尺发生了根本性切换:过去投资人看技术路线、看团队背景、看论文专利;现在只看三样东西:交付台账、回款金额、场景落地数量。
其逻辑并不复杂:机器人/具身智能投资早已不是早期VC的纯技术豪赌,而是互联网大厂、制造业龙头、国家级产业基金同台博弈的产业资本格局。产业资本的天性是务实,他们只为真实订单买单,不再为遥远愿景支付溢价。
摆在具身智能企业面前的,是短期内必须跨过的三道生死门槛:
其一,从Demo到工业品:把实验室Demo,打磨成稳定、可批量交付的标准化产品——实验室的容错率和产线的容错率,是两个世界。
其二,从样板间项目到规模化订单:把零星样板项目,转化为工厂、物流、商超、文娱等垂类场景里真正可复制的规模化订单——能复制,才能摊薄成本、验证价值。
其三,从“亏本赚市场”到“算得过账”:持续压减硬件成本,摆脱“卖一台亏一台”的出血模式——毛利转正之前,一切扩张都是空中楼阁。
如今行业的共识已然形成,且异常冷静:样机不是产品,Demo不是生意。再炫酷的动作、再领先的算法,如果没有实打实的销售收入托底,仍然撑不起百亿估值。
具身智能正迎来它的“成人礼”。资本不再用未来叙事为当期亏损买单,考核的不再是“你描绘了什么”,而是“你交付了什么、收到了多少钱”。
百亿估值需要新证明
毫无争议,具身智能正式进入泡沫出清阶段。过去两年,这个赛道最不缺的就是故事——本体、灵巧手、数据、大脑,每个叙事主题都被讲了一遍,PPT做得一个赛一个漂亮。
但资本市场的耐心是有限的,讲故事的时间窗口正在关闭,产业随之进入到一个更朴素也更残酷的阶段:物理AI要落地,要见钱。
对行业而言,当务之急不是描绘宏大愿景,而是冷静盘点自身优势,尽快找到能赚钱的路子。从今年企业的市场动作来看,赚钱的门路确实多了起来:除整机销售外,租赁、软件订阅、数据服务等模式都有人试水。
商业模式走向多元,本身就是赛道越发成熟的信号,意味着行业开始回答“谁来买单、为什么买单”这个根本问题。
与此同时,赛道竞争重心也在迅速转移:从比拼算法精度、动作流畅度,转向比拼供应链管控、硬件成本控制、生产效率与客户复购率。当技术差距不大/被快速拉平,单纯堆参数已不足以建立护城河;机器人一旦进入批量制造与大规模交付阶段,真正决定生死的是成本、交付能力与价值创造能力,这是制造业的逻辑,而不再是实验室的逻辑。
相应地,估值标尺也在重写。衡量一家具身智能公司,不能只看产品出货量,必须把硬件销售收入、制造成本、研发开支、毛利率放在一起综合核算。
以智元为例,从“部署态”迭代到Worken,表面是商业模型升级,背后直指估值范式的切换,资本不再只看机器人能不能跑,而是盯着真正的价值创造:一台机器人能替代多少人力、能稳定在岗多少小时、客户多久能赚到采购成本。
当一个行业开始被 ROI 而非 demo 定义时,才算真正踏进商业世界的大门。
也因此,具身行业已形成一条心照不宣的标尺:万台上岗,才是物理 AI 真正的胜利。只有实现万台级稳定交付、形成持续正向的营收流水,百亿估值才有立足之基;否则,一切高估值,无论包装得多精致,都只是空中楼阁。

资本退潮不是终点
是头部和腰部分化的起点
资本退潮,具身智能的分化将是断崖式的,而分水岭就藏在三条硬指标里:订单、量产、现金流。
能够拿下持续订单、跨过万台量产、稳住现金流的具身智能企业,将继续获得产业资本加持;而长期停留在样机阶段的公司,融资通道将持续收窄,甚至面临淘汰——不是资本变聪明了,是资本不在用对待“新生幼儿”的方式对待你。
这轮洗牌只看一个问题:谁能先把一万台机器人送进真实作业场景?做到,就能真正成为行业的一部分;做不到,再前沿的技术也只是展品,成为“前浪”。
潮水还在退,裸泳者终将现形——而答案,就写在万台机器人的交付清单上。