当“造车新势力”仍是行业常用标签时,一批头部车企早已跳出四轮汽车的单一赛道,以智能硬件玩家的新身份开辟增量空间:人形机器人产线落地、自研智驾芯片量产、电动垂直起降飞行器推进适航、增程与智能电动摩托亮相。截至目前,国内至少有14家主流车企明确布局人形机器人,海内外入局车企已接近20家。
从四个轮子延伸至“两条腿”“一对翅膀”,这场跨界扩张正在重塑汽车行业的长期叙事。

四条新赛道中,人形机器人是布局最密集的方向。小鹏已将人形机器人业务上升至战略级定位。今年8月,该业务完成首轮融资,金额超9亿美元,投后估值突破63亿美元,9月,其全球首条高阶人形机器人自动化产线正式启用。比亚迪走自研人形机器人路线,首款商用服务机器人“小迪”于2026年8月在郑州迪空间亮相,将优先落地门店接待等服务场景。奇瑞旗下墨甲机器人商业化进程更早,全球累计交付超3000台,其中海外交付约2000台,产品已进入60多个国家和地区。广汽2022年启动具身智能研发,今年2月将机器人业务拆分为独立公司,8月完成超亿元融资;上汽则将人形机器人投入自有电池工厂,优先服务内部智能制造环节。
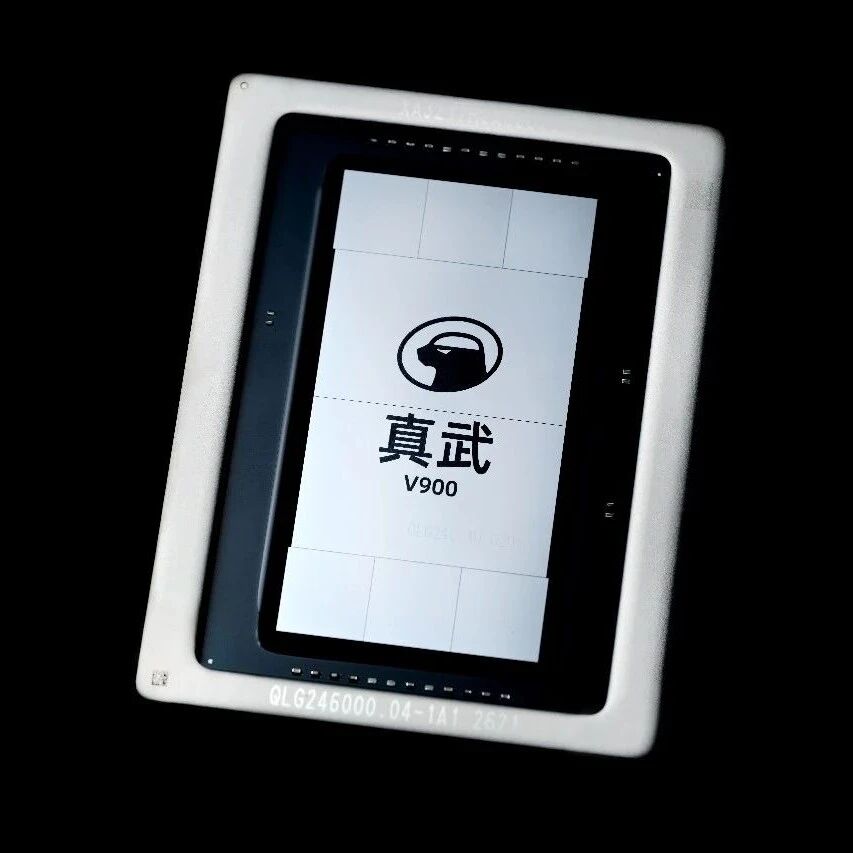
自研芯片是车企筑牢底层能力的第二块核心,核心诉求兼顾降本与算力自主可控。比亚迪披露,首款自研4纳米智驾芯片璇玑A3已进入规模化量产阶段;蔚来5纳米神玑NX9031、小鹏单颗算力700TOPS的“图灵”芯片也相继落地装车,车端算力供给不再完全依赖外部供应商。
飞行汽车已从概念试飞阶段,推进至产线建设、意向订单积累与适航取证并行的周期。小鹏汇天飞行汽车量产工厂于2025年11月试产,下线首台“陆地航母”飞行器部件,这是全球首条飞行汽车量产专线。广汽旗下高域科技黄埔工厂正式投产,首台飞行汽车GOVY AirCab下线,已收获近2000台意向订单,适航取证工作稳步推进。长安汽车联合亿航智能公布投入规划:未来5年低空经济投入超200亿元,10年累计投入超1000亿元。
智能摩托车是四条赛道中相对低调的短途出行分支,主打差异化场景。奇瑞控股零维科技首次公开亮相,同步推出增程巡航车、电动踏板车及AI智慧座舱头盔,团队规模200余人,研发人员占比超70%。从小鹏体系孵化的OMOWAY,推出了量产级自平衡智能电摩。两轮产品复用电池、电控、感知硬件技术,瞄准城市短途出行市场,与四轮主业形成互补。两轮出行与人形机器人、低空飞行器共同构成车企覆盖近、中、远距离的智能移动硬件矩阵。
从整车硬件研发经验出发,人形机器人复用了车规级电机、高算力域控制器、多传感器融合感知方案,自研芯片的车载功能安全验证体系可直接迁移至机器人运动控制模块,能够大幅降低具身智能产品的试错成本;飞行汽车与四轮汽车共享三电平台、整车热管理、人机交互底层技术,省去了从零搭建动力系统的研发周期;智能摩托车则可直接复用车规级电池包、电控单元与BMS管理算法,依托成熟的供应链体系压缩零部件采购成本。这种技术复用逻辑,让跨界车企相比消费电子、低空经济等领域的原生玩家,拥有先天的研发与成本优势。
但跨界赛道与整车主业始终存在天然边界。人形机器人面向的消费级服务场景、工业商用场景,对产品可靠性、成本敏感度的要求与车载场景差异极大,车载成熟方案无法直接套用;飞行汽车适航监管、空域管理、低空运营体系与汽车上路的交规体系完全不同,产业生态成熟度远低于汽车行业;智能摩托车面对的出行市场消费群体、渠道网络与四轮乘用车几乎不重叠。车企的跨界布局不是简单的业务延伸,而是要在新领域搭建独立的产品定义、供应链、销售与运营体系,无法完全依托原有汽车业务的能力底盘跑通全流程。
需要说明的是,跨界并非整车业务利润触底后被动求生,更深层的战略逻辑是车企从交通工具制造商向具身智能硬件服务商转型,争夺物理AI时代的硬件入口,依托整车成熟的制造质控体系,建立其他科技公司难以复制的壁垒。
技术迁移存在清晰边界:自动驾驶算法面向道路场景,人形机器人需要应对非结构化室内环境与复杂场景交互,具身动作模型开发难度远高于车载智驾系统;飞行汽车叠加航空安全、空域管理约束,不能直接沿用汽车安全标准;两轮摩托车的动力学、重心控制逻辑,和四轮底盘差异显著。同源是降低研发制造门槛的加分项,却并非产业化成功的保证书。
多家机构对新赛道的长期空间给出乐观预判,市场规模普遍指向万亿元量级。摩根士丹利2026年6月上调中国人形机器人出货预期,从2.8万台上调至5万台,预计2030年出货44.6万台,市场规模达150亿美元;远期预测2050年全球保有量约10亿台,市场规模7.5万亿美元。中国民航局预测,2035年国内低空经济整体规模可达3.5万亿元;罗兰贝格测算,2035年主机厂可参与的机器人市场规模最高7500亿美元,2050年或拓展至4万亿美元。
人形机器人量产时间表集中落在2027年,企业间节奏分化明显。小鹏IRON规划2026年底量产,四季度爬坡至月产200台,后续目标月产500-1000台;特斯拉Optimus Gen3产线设计年产能100万台;广汽GoMate计划2026年实现整机小批量交付;长安将机器人量产节点放在2028年。行业预测,2027年国内人形机器人整机产量有望突破10万台。
不过,规划产量距离稳定盈利、规模化商用仍有很长距离。10万台的预期出货,相比车企百万辆级的年整车体量,差距悬殊。人形机器人执行器成本占整机成本的一半,单台售价普遍达数十万元;据悉,新业务持续消耗现金,小鹏披露2026年上半年净亏损同比扩大,亏损增加主要来自机器人、飞行汽车等新赛道研发投入。谐波减速器、精密丝杠、六维力传感器等核心零部件国产化不足,是压制成本下行的硬约束。同时还要面对场景与政策瓶颈:人形机器人当前缺少海量通用场景,大多局限于工厂、门店试点;飞行汽车受制于空域管理、适航认证的漫长周期,民用普及节奏远慢于硬件下线速度。
目前,行业内玩家已经出现分化:小鹏属于机器人、飞行汽车、芯片同步布局的深度投入型;比亚迪自研芯片更多服务整车供应链安全与降本;还有部分车企仅以样机、小团队试水,体量有限。头部企业有能力承受长期烧钱,二线车企若跟风多点布局,极易分散主业现金流,陷入主业盈利承压、新赛道持续失血的双重风险。
车企开辟第二战场,本质是把汽车产业沉淀的电动化、智能化、规模化制造能力,向外迁移到各类智能移动硬件。样机下线、产线落地意味着量产窗口已经打开,但决定这场跨界成败的核心,不是能不能造出硬件,而是各家能否在漫长烧钱周期里守住主业现金流,跑通由硬件成本、落地场景、稳定交付共同构成的商业闭环。
记者 | 张海天
编辑 | 郭晨
责编 | 王琨