11 月 10 日晚,阿里巴巴公告:已按香港上市规则第 15 项应用指引,向港交所提交分拆全资子公司平头哥独立上市的建议,港交所已确认可分拆。平头哥早在 9 月 11 日就以保密形式递交了 A1 申请表,申请 H 股在主板上市。

公告显示,发售拟通过全球发售 H 股进行,含香港公开发售与机构配售;分拆后平头哥仍是阿里子公司;规模、架构、持股减少幅度均未确定;还要过上市委员会批准与证监会备案。按第 15 项指引第 3 (f) 段,分拆一般要给老股东 "保证配额" 优先认购,阿里申请并获批豁免;最高适用百分比率预计低于 5%,不构成须予披露交易,也不影响阿里在港交所与纽交所的双重主要上市地位。
从 "不能断供" 开始的一家公司
平头哥成立于 2018 年,由阿里收购的中天微与达摩院芯片团队整合而来。它诞生的第一动力不是财务回报,而是供应链安全 —— 万一断供,阿里得有自己的芯片。这和百度做昆仑芯的起点正好相反:李彦宏说当年买别人芯片一万美元一片,自己做两万元人民币就做下来了。
外界对平头哥的印象,大多停在 "阿里自己做 AI 芯片"。但严重低估了它的产品宽度:它目前的布局可以概括成 "算力 — 存力 — 网力" 三条线。
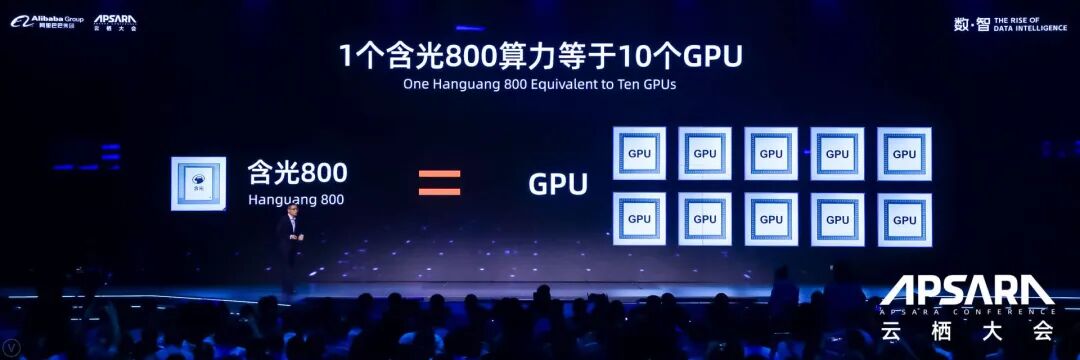
八年下来产品线铺得很开:玄铁 RISC-V 处理器 IP 累计出货超 60 亿颗,倚天 710 是国内首款自研 5nm 服务器芯片,另有含光 800、镇岳 510 存储主控、磐脉 920 网卡等。撑起眼下估值的,是 2024 年后加速迭代的真武系列。
2026 财年第三季度,平头哥第一次出现在阿里财报里,说法是自研 GPU 已规模量产、为云基础设施带来实质贡献。到 3 月电话会,吴泳铭给了更准确的数字:截至 2 月累计交付 47 万片,年化营收百亿级,阿里云场景中六成以上服务外部客户,支持 400 多家企业;8 月的财报里,客户数变成 650 多家。
它卖的不是一颗芯片,而是一整套全栈布局
只看单卡跑分,平头哥未必最扎眼。它的逻辑是:AI 集群的短板往往不在最贵的加速卡,而在互联、存储和 CPU 这些配角身上。
所以它做算力、存力、网力三条线:真武管 AI 计算,倚天管通用计算与工具调用,ICN Switch 管芯片间互联,磐脉把服务器接进网络,镇岳管本地存储。

真武810E 配 96GB HBM2e、700GB/s 互联,据媒体报道性能与 H20 相当;5 月的 M890 升到 144GB,性能是 810E 的三倍;云栖大会的 V900 做到 216GB、1200GB/s,再翻一倍,原生支持 FP8 和 FP4,单集群可扩到 50 万卡,2027 年一季度量产,比原计划提前两个季度。
软件侧更值得看。SAIL 软件栈支持 260 多个训练推理框架,在 Kimi K3 的适配上把首 token 时延压低约 35%,单卡解码吞吐提升 1.8 倍。
2025 年中国云端 AI 加速器市场,平头哥按出货量排国产第二、份额约 16%,华为居首;2026 年上半年出货 13.3 万块,位次未变。
三家投行的报价,差了近四倍
9 月 11 日已保密递表,11 月 9 日 IFR 报道其计划 2027 年赴港、募资 20 亿至 30 亿美元,10 日公告落地 —— 云栖大会发布 V900 时,递表早已完成。
估值目前有三套说法。一位专业投资机构人士对 21 世纪经济报道说是 200 亿至 300 亿美元;摩根大通 1 月测算 250 亿至 620 亿美元;摩根士丹利 4 月测算 280 亿至 830 亿美元。最高与最低差了近四倍。这个分歧可能是源于市场还没找到统一的尺子。按营收倍数算,它是仍在投入期的芯片公司;按出货算,它国产第二;按 "成本中心" 算该折价;按 "中国版 TPU" 算该溢价。
至于阿里披露过平头哥多少财务数据呢?
2026 财年 Q3 首次出现,只有定性描述,没有收入数字;"年化营收百亿" 是管理层口径,不是经审计的分部收入;到 2026 年 6 月季度,阿里把云智能集团与平头哥合并成 "AI 云与算力服务",当季收入 484.37 亿元、同比增 45%,平头哥自己的收入、利润、外部收入占比仍未拆出。
此外,关于治理与关联交易,今年 1 月彭博曾报道阿里计划先把平头哥重组为员工部分持股的独立实体;真武在万卡集群按公允价结算还是内部调配,直接决定盈利成色。
把芯片搬出集团,成了一种默契
近几年,互联网巨头加速了国产芯片分拆与独立IPO的进程。
早在2021年,昆仑芯从百度分拆独立融资,百度(中国)持股 57.67%;2026 年 1 月保密递表港交所,5 月完成科创板辅导备案,走 "A+H";估值传闻从 1000 亿元上调到 3500 亿元;投行测算其 2024 年营收约 20 亿元、净亏约 2 亿元,2025 年预计超 35 亿元并盈亏平衡。客户里有中国移动、招商银行,其研发副总裁 6 月称外部业务已超过内部供货。
快手是另一条路。凌川科技前身是快手集团异构计算与芯片事业部,2018 年起搭建,2024 年 3 月拆分独立,快手一度只持股 24.12%。SL200 已卖出近 10 万颗,覆盖快手 99.7% 的直播业务,也部署到阿里云、百度云、B 站;今年 11 月完成 10 亿元 B 轮,3D 堆叠的下一代芯片 4 月流片、近期回片,明年规模出货。
快手拆分的理由说得最直白:芯片项目在集团内只能从 "省了多少成本" 上测算,很难做财务独立核算,效益数据容易有水分。独立出来,才能对外卖、单独定价、给团队股权。这也是这一轮分拆共同的动因:芯片放在集团里是成本项、是资本开支,拆出去才是能被单独估值的资产。
腾讯和字节还没走到这一步:腾讯有紫霄、沧海、玄灵三条自研线,7 月发布紫霄 2.0,计划年底把部署规模扩到十万卡级;字节一边自研服务器 CPU,一边与联发科洽谈定制芯片,芯片主要自用,没有分拆安排。
但递表不等于上市:昆仑芯递表已十个多月,11 月初一度传出推迟,百度随后否认,称仍处保密申报阶段;平头哥同样要过两道关,公告自己写明了无法保证分拆会否落实、或于何时落实。
回到最初的问题。值得关注的不是 "阿里又要造一个 IPO",而是一家靠母公司需求长起来的芯片公司,第一次要被放到没有母公司订单的地方去称重。在阿里云的机房里,它只需证明好用、便宜、供货稳;到了公开市场,它还要证明另一件事:那些不认识阿里采购经理的人,愿不愿意为 "平头哥" 付钱。
*本文系公开信息整理而成,不构成投资建议
《全球深一度》往期文章