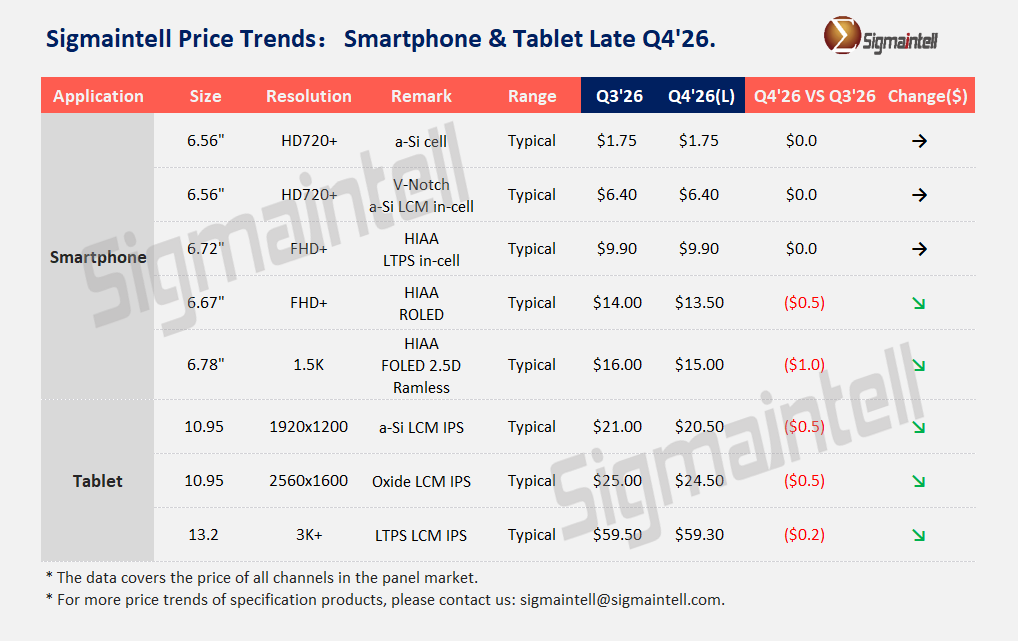
中国的科技产业似乎一向秉承着“力大砖飞”的发展逻辑。从光伏、锂电、新能源汽车,再到显示行业的CRT、LCD、OLED,不同的行业故事里都能看到类似的叙事流程。背后的原因既有早年被外企垄断的阴影,也有更高层面人口就业、GDP指标,税收等复杂考量。因此一个“卷”字几乎覆盖了我国高端制造发展转型的全过程。那么当下究竟卷到什么程度呢?11月20日市场调研机构Sigmaintell披露了2026年第四季度移动终端面板价格报告。重点看6.7寸入门级柔性OLED面板成品价格,预计第四季度继续环比下跌1美元至15美元/片。值得一提的是,这是该产品第六个季度连续降级,整个下行周期始于2025年第三季度的20美元,持续了一年半还未见收窄趋势。Sigmaintell的表述为,苹果高端机型需求保持相对稳定,相关供应链产线维持较高稼动水平。但国内终端品牌需求预期趋弱,低端机型柔性化成为面板厂商拓展出货的重要突破口。为争夺中低端市场项目,国内面板厂商持续采取积极的价格竞争策略,市场竞争进一步加剧。预计四季度FOLED价格整体延续下行趋势。15美元是什么概念呢?我们来尝试拆解一下一块OLED屏的成本结构。面板厂整个成本主要由物料成本(BOM)+现金成本+折旧和研发三大块组成。物料成本包括PI基板、有机发光材料、FMM、封装胶、DDIC、触控层等等构成。现金成本是由BOM+员工工资+能耗+良率损耗构成;总成本是由现金成本+折旧+研发费用平摊构成。考虑到目前唯一可量化的依据是纯OLED业务的维信诺财报,结合其毛利率和折旧等信息可计算出:一块入门级柔性AMOLED面板物料成本约为12美元左右;现金成本约为14.2美元;折旧费用约为4美元,总成本约为18.2美元。有历史数据佐证,2023年曾爆发了中国OLED行业有史以来最惨烈的价格战,6.7英寸柔性OLED面板曾出现过13.5美元的历史最低报价,彼时已有调研机构和行业人士警告称,OLED价格已经接近物料成本。在激烈的出清阶段,售价往往会逼近甚至短暂击穿现金成本以逼迫对手退出。因为物料成本对于面板厂而言是一条“红线”,哪怕价格低于现金成本,但只要高于物料成本就可以创造现金流,可以给员工发工资。同时产线每年的高昂折旧费用并不会因为你的产量和售价波动。例如一条G6 AMOLED产线的折旧约为40亿,如果这条产线因为害怕亏损一年只生产了一片面板,那么单片面板的成本就高达40亿,所以反而需要尽可能拉高稼动率去摊销单片折旧费用。不过即便面对“内卷”,也有声音认为企业竞争对消费者而言是件好事。事实上,这条逻辑仅在“内卷”企业不在产品出售国家才成立。“内卷”式竞争始于降价,降价必然导致公司利润减少甚至亏损。当盈利出现问题,“降本增效”第一刀就会砍向员工工资,乃至裁员。如果依旧无法缓解,则会爆发更大规模的裁员降薪以及压迫上游供应链,相同的流程则会蔓延整条供应产线的所有员工。所谓“出海内卷”,本质其实是压榨本国劳动力去补贴国外消费者。如果各行各业都是基于这套逻辑发展,那么裁员和失业也会来到那个享受低价福利的消费者头上,这就是“蝴蝶效应”的可怕之处。正因此,最高层才将“深入整治‘内卷式’竞争”列为2026年的重点经济工作任务,并明确了反垄断、反不正当竞争、公平竞争审查、产能调控、标准引领、价格执法、质量监管等一整套综合手段。那么OLED显示行业又该如何整治呢?有人提议放开管制,遵从市场规律打到产能自然出清,那么谁留谁走又是一个问题。京东方,作为大陆面板上市第一股,承载着中国显示行业的希冀与国家意志;TCL华星,是李东生重注CRT濒临破产后赌上个人与集团前程的最后一掷;维信诺,脱胎清华,五千元启动资金开局,极致的白手起家代表;深天马,曾经的中小尺寸之王,早年却错失中小尺寸OLED转型窗口期;......似乎每个人都有不能输的理由。往期回顾Review of previous periods关于SemiDisplay ViewSemiDisplay View是OLED+智慧终端全产业链技术&行业资讯交流平台,为企业提供行业报告(定制化)、论坛峰会、投融资对接、企业品牌形象提升等多维服务。目前已服务上百家显示行业上下游产业链头部企业,在 Mini/Micro-LED、OLED等领域已经连续多年成功举办国际性产业峰会论坛。申请入群/市场推广/商务合作请联系Gary:13423929770(微信同号)任何文章问题可联系吴主编:rustray(微)