2026年9月8日—9月14日
一边是部分DDR4现货报价小幅回落,一边是存储企业继续推进下一代技术和客户导入。这一周,价格表与企业路线图给出了不同节奏的信号。
TrendForce公开日报摘要显示,9月11日DRAM现货交易仍偏清淡;澜起科技则在最新调研记录中介绍CXL及DDR6研发进展。三星更新DRAM制造计划,SK海力士讨论3D存储与系统协同,江波龙完成港股上市。
把这些消息放在一起,值得追问的已经不只是“存储还涨不涨”。买来的容量能否被充分使用,新工艺能否降低实际制造成本,研发与融资能否变成稳定交付,同样影响下一阶段的竞争位置。
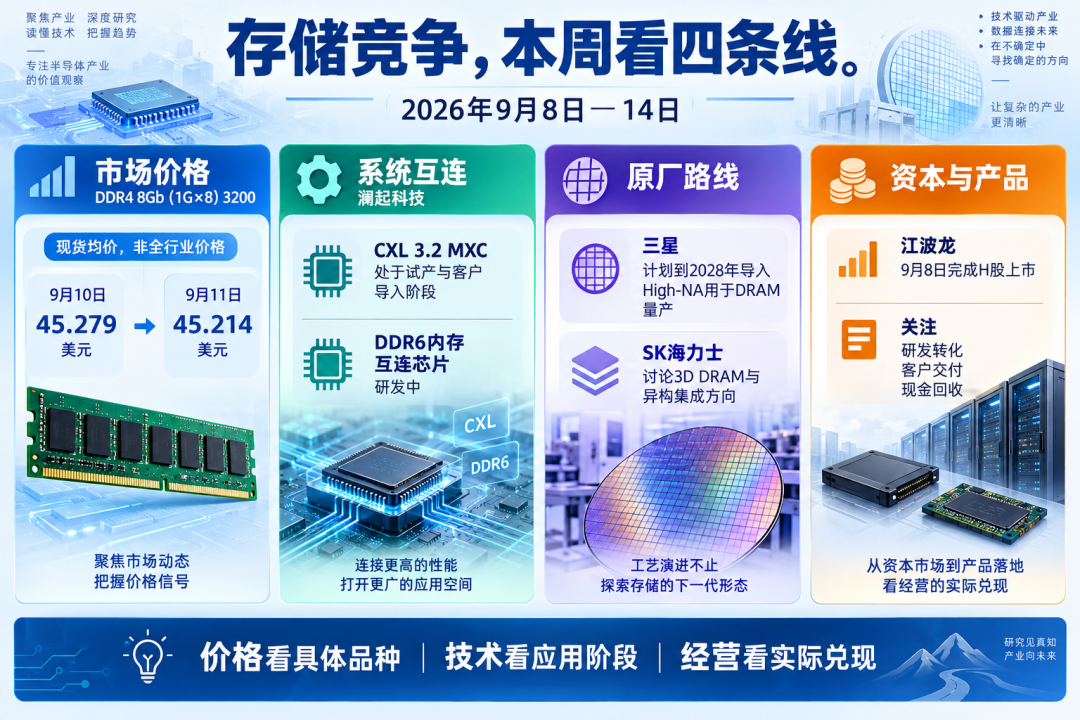
图1 本周存储产业的四条观察线:价格、互连、原厂路线与资本投入。
同一周的五件事,变化各有着力点

45.214美元:报价下来了,拐点就到了吗?
价格的一次小幅变化,往往比长篇技术路线更容易牵动市场。但读懂这个数字,先要知道它到底代表什么。
TrendForce在9月11日的公开日报摘要中指出,当日DRAM现货市场整体清淡,DDR4部分品牌颗粒报价下调,但买方兴趣仍有限。其中,DDR4 8Gb(1G×8)3200现货均价为45.214美元,低于9月10日的45.279美元,降幅约0.14%。
这里比较的是同一规格颗粒连续两天的现货均价。它既不是一条内存模组的零售价,也不能替代服务器DRAM合约价格,更不代表HBM、NAND或NOR的价格走势。市场有没有出现更广泛的转折,需要更多品种、更长时间及实际交易情况共同验证。
这条消息真正值得注意的,是卖方调整报价与买方继续观望同时出现。报价下调可以是促成交易的尝试,成交能否恢复才决定这种尝试是否有效。仅凭当天的价格变化,还无法判断终端需求回升、渠道去库存或采购延后分别贡献了多少。
对采购企业,关键在于把市场报价与自己的采购条件对上:规格是否相同、交付时间能否满足生产、现有库存还能支撑多久。若采购需求尚未确定,低一点的报价未必值得换取更多库存;若订单交付临近,供应可靠性可能比单次议价更重要。
存储产品厂商还要处理价格传导的时间差。原料采购、加工交付与成品销售发生在不同时间,现货、合约和渠道售价也可能不同步。因而,原材料报价回落能否改善利润,要结合旧库存成本、销售价格与周转速度看,不能直接画等号。
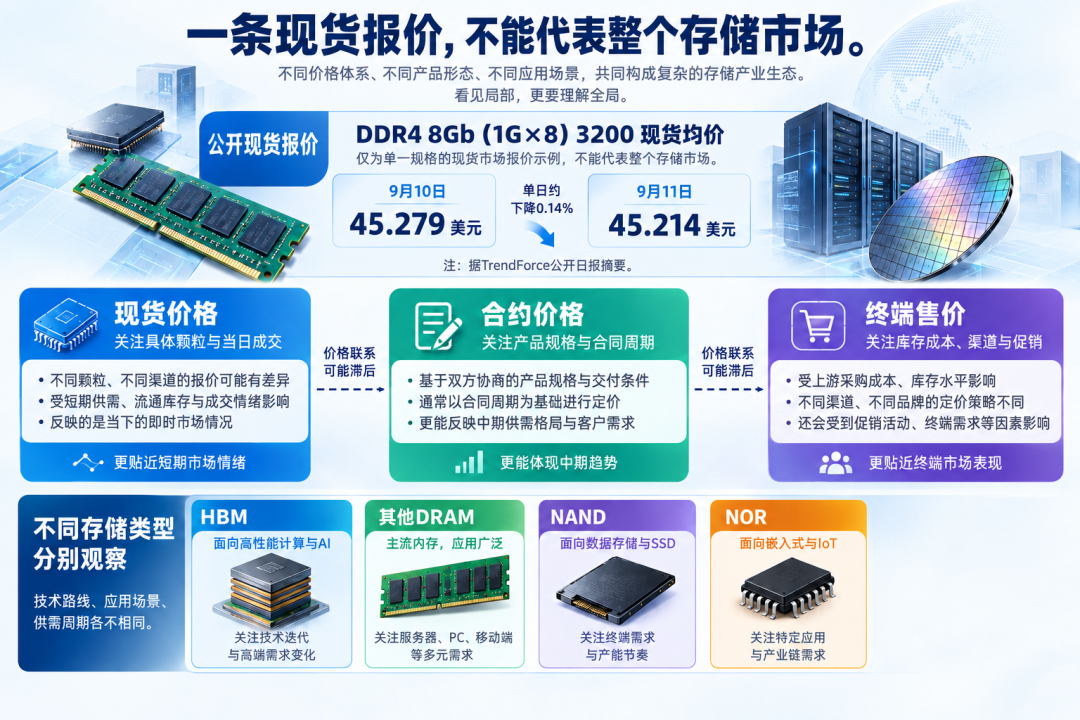
图2 同规格现货的短期变化与价格口径。虚线表示价格联系,不代表确定的单向传导;HBM属于DRAM。
澜起科技的新进展,把问题带到“内存怎么用”
当客户同时关心容量与成本时,存储系统会出现一个更具体的问题:能不能让已有和新增内存承担更合适的任务?CXL受到关注,正是因为它为内存扩展与资源组织提供了另一种选择。
澜起科技9月10日披露的投资者关系活动记录,覆盖9月4日至9日的交流。公司介绍,CXL 3.2 MXC芯片于7月进入试产,并已导入三星、SK海力士等厂商的下一代CXL产品。本周公开记录更新了这一阶段的商业化情况,试产发生时间仍是7月。
公司同时表示,正在开展DDR6第一子代内存互连芯片研发。PCIe Retimer当前出货以Gen5为主,Gen6产品仍在配合客户测试验证。几条产品线所处阶段不同,不能因为同属高速互连,就把研发、验证和量产收入合并成一个进度。
理解CXL,可以从服务器采购的一道选择题入手。若业务受限于可用内存容量,扩展容量可能减少任务等待或数据换入换出;但新增容量通过什么路径访问、延迟有多大、软件是否能够有效调度,也会影响最终收益。容量够用之后,额外增加的内存不一定带来等比例的性能提升。
因此,评价一套方案,适合先固定业务负载,再比较吞吐、尾延迟、功耗和总体成本。尾延迟反映最慢一部分请求的响应情况,对稳定服务体验尤其重要。若只比较每GB采购单价,就容易忽略控制器、平台适配和运维等投入。
客户导入的意义,也应在这条验证链上理解。芯片被纳入下一代产品,说明合作进入了具体的产品开发环节;后面能形成多少出货,还要看平台发布、客户部署与重复采购。本周记录为跟踪提供了依据,但没有给出可据以计算相关业务增量收入的客户采购规模。
对国内接口芯片企业,这类机会来自对系统问题的理解和长期适配能力。对科研团队,能够复现的业务测试、内存调度方法与兼容性验证,比脱离应用环境的单项峰值更便于与企业合作。对采购方,同样一套测试方法也有助于判断新架构是否适合自己的负载。

图3 CXL容量扩展的通用机制与验证环节;示意不代表客户实测效果,实际功能取决于平台与软件配置。
原厂的两条路线,一条改制造,一条改数据通路
减少等待时间,也可以从存储器内部和制造流程入手。本周三星与SK海力士的消息,分别展示了两类投入方向。
三星半导体9月8日宣布扩大与ASML的合作,计划到2028年将High-NA EUV用于未来DRAM大规模生产,并参与更大尺寸光刻掩模平台建设。三星提出的目标包括延续DRAM微缩、简化工艺和改善效率;这些仍是面向未来制造的预期。
更高分辨率提供了调整工艺的可能,是否形成成本优势,还要看相应层的制造流程、设备运行、良率和产线利用情况。对存储厂商,真正有价值的指标是稳定生产条件下的合格产品成本。因此,这次合作适合放进后续工艺导入的观察表,尚不能折算成本周新增供应。
SK海力士则在9月9日发布的未来论坛报道中,将重点放在系统协同与3D技术。公司管理层讨论了拓宽数据总线、超短距传输,以及把DRAM外围电路转向逻辑代工工艺等方向,并指出设计、散热、键合和工艺集成仍有难题需要解决。
这类思路的产业意义,在于研发分工可能发生变化。存储单元、外围电路和互连不必只围绕单一制造流程优化,设计、制造与封装之间的协同会更加重要。但协同环节增加,也意味着接口定义、热管理、良率分配和成本核算必须衔接,技术路线不能仅凭示意图判断经济性。
两家公司的消息都与存储效率相关,实施路径却不同。High-NA关注光刻及制造流程,3D DRAM与异构集成讨论的是器件组织和数据通路。后者也不能直接等同于现有HBM产品的一次代际发布。本周论坛没有披露可供确认的新产品量产时间、产能或客户订单。
对产业项目和联合研发平台,这些信息把合作需求落到了具体问题上:能否提供适用的可靠性测试,能否测量热与互连对系统性能的影响,能否形成跨设计和制造环节的数据反馈。围绕可验证问题配置资源,才有助于缩短技术演示到产品落地的距离。
IDM与设计、产品企业,能力边界要分清
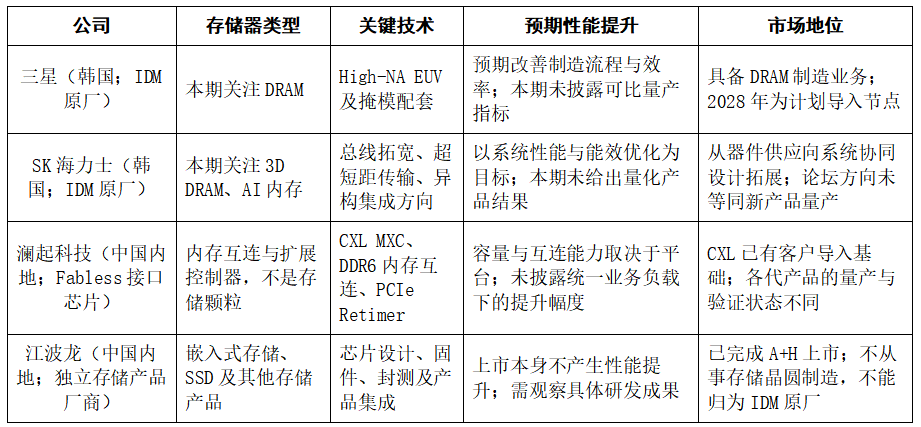
表中按本期议题说明企业能力,未列企业不代表没有相关业务;预期目标不等于已经实现的性能。
江波龙完成上市,资本如何走到客户手里?
9月8日,江波龙H股在香港联交所主板挂牌,股票代码09976。公司公告及人民财讯报道确认,行使超额配股权之前,本次发行2998.945万股H股。公司由此完成A+H两地上市布局。
与资本市场的交易表现相比,产业读者更需要追踪这一步怎样影响产品与服务。研发需要持续投入,存储采购和备货会占用资金,客户导入也有周期。融资平台的拓展,可以为经营提供资源条件,但只有资源进入合适的产品和客户项目,才可能形成持续回报。
江波龙的业务模式决定了评价重点。香港商报9月8日介绍,公司采购存储晶圆及主控芯片,通过芯片设计、固件和后端制造等能力提供存储产品,并不从事晶圆制造。对这样的企业,采购组织、产品定义、固件适配与交付服务之间能否配合,直接关系到经营质量。
这也解释了为什么本周的价格信号值得与上市消息放在一起看。如果企业持续扩大备货,而终端采购节奏变化,资金占用与销售兑现可能出现时间差;如果产品获得稳定客户认可,则更有机会通过持续交付分摊研发和服务投入。哪一种情形占主导,需要后续库存周转、经营现金流和产品收入来回答。
讨论国产存储进展时,也应保持这样的分工视角。颗粒制造、接口控制、模组产品各自解决不同问题。产品企业上市并不等于新增了晶圆产能,接口芯片进入客户产品也不等于替代了存储颗粒。沿着各自能力追踪变化,才能避免把资本事件与技术进步混为一谈。
从客户需求出发,研发项目更容易找到明确的验收标准:能否按期交货、能否通过可靠性测试、遇到问题时能否定位并修复。能把这些细节长期做好,融资带来的资源才更有机会转化为下一次订单。

图4 不同企业的阶段与后续观察:制造计划、技术讨论和上市完成,分别对应不同的兑现路径。
竞争格局快照:分清产品,再看优势

各市场的统计对象与分母不同,所列企业并非份额排名;产品企业收入也不等于颗粒原厂份额。
接下来,看三处能够验证的变化
价格端,继续跟踪同规格DDR4现货与成交活跃度是否同步变化,再分别观察其他DRAM及NAND品种。一天的回落提供线索,持续的数据才足以改变周期判断。
技术端,关注澜起新产品的测试验证、客户平台发布和实际部署,以及原厂工艺计划的后续进展。把研发、试产、导入和批量交付分开记录,才能识别谁真正向前走了一步。
经营端,关注江波龙上市后的投入与产品收入、库存周转和现金流如何匹配。对存储企业而言,市场愿意关注什么,与客户愿意持续购买什么,最终需要在经营结果中相互印证。