根据Omdia最新研究, 2026年第二季度全球半导体收入超过4250亿美元,再创新高,环比增长31.4%,创历史新高。人工智能需求和强劲的存储器价格继续成为市场的主要驱动力,预计2026年上半年半导体总收入将达到7520亿美元。
31.4%的环比增幅超过了2026年第一季度29.2%的此前环比增幅纪录。自Omdia于2002年第一季度开始追踪半导体市场以来,97个季度中仅有10个季度的环比营收增幅超过10%。而从2025年第三季度开始的最近四个季度均实现了两位数的环比增长,预计2026年第三季度也将延续这一趋势。
存储器仍然是增长的主要驱动力,而其他半导体元件的增长也超过了季节性规律,并为强劲的市场做出了贡献。
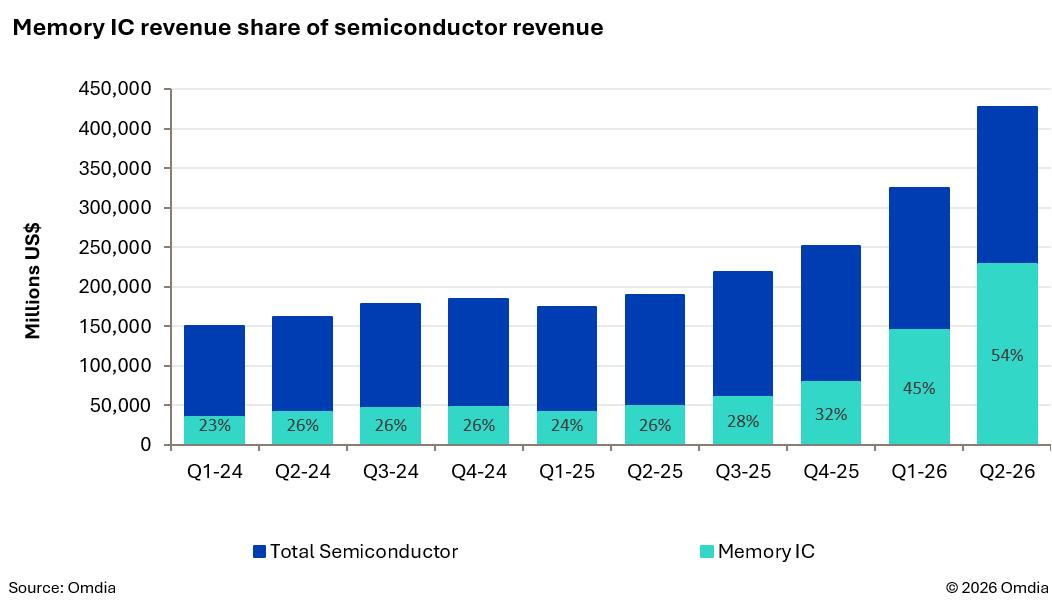
以动态随机存取存储器 (DRAM) 和 NAND 闪存为主导的存储器市场,随着人工智能需求重塑存储器供应商的生产重点,持续保持着前所未有的增长势头。
这些生产调整正在影响供需平衡,导致平均售价和收入上涨。仅存储器集成电路一项,在2026年第二季度就占半导体总收入的一半以上。
半导体收入中存储芯片份额创历史新高,反映了多种类型存储芯片的全面增长。DRAM、NAND 和 NOR 芯片均创下自 Omdia 开始追踪该市场以来第二季度环比增长的最高纪录。这三种芯片在 2026 年第二季度均达到季度收入最高水平。
剔除存储芯片后,更广泛的半导体市场在2026年第二季度也表现强劲。存储芯片的显著影响使得半导体市场整体趋势向DRAM和NAND闪存的性能倾斜。剔除与这些芯片相关的收入,可以更清晰地反映大多数半导体公司所面临的市场状况。
非存储芯片半导体市场环比增长超过10%,显著高于季节性水平。根据Omdia 2002年至2025年的数据,非存储半导体第二季度的典型环比增长率略高于3%。
其他组件也受益于它们在人工智能基础设施中的应用。微处理器(MPU)在2026年第二季度的收入环比增长16%,这主要得益于这些组件在人工智能领域扮演着越来越重要的角色,远高于其1%的季节性增长率。
2026 年上半年半导体收入超过 7500 亿美元,已经超过了除 2025 年以外所有年份的全年收入。
Omdia预测,2026年第三季度半导体收入将超过5000亿美元,使2026年前三个季度的总收入超过1.25万亿美元。这将比2025年全年半导体总收入高出50%。该研究公司预计,强劲的市场状况和创纪录的季度收入水平将持续下去。
(来源:内容来自半导体芯闻综合)
点这里👆加关注,锁定更多原创内容
*免责声明:文章内容系作者个人观点,半导体芯闻转载仅为了传达一种不同的观点,不代表半导体芯闻对该观点赞同或支持,如果有任何异议,欢迎联系我们。
推荐阅读

喜欢我们的内容就点“在看”分享给小伙伴哦~