公众号记得加星标⭐️,第一时间看推送不会错过。

2026年头部面板厂集体押注光互连、CPO赛道,这些密集布局一改过去两年“卖厂房、处置产线”的参与模式,开始从资产出售转向自主研发制造,深度切入AI算力硬件供应链。玻璃基板从显示时代的基础材料,摇身一变成为光互连时代的核心载体。
从“卖厂房”到“做光互连”
回溯过去两年,面板厂商在半导体领域的主要动作更多集中在资产处置层面,不少闲置面板厂房被转售给先进封装企业改造使用。群创将台南Fab4厂房以逾171亿新台币出售给台积电,改造为台积电先进封装厂AP8;台南Fab5厂房则出售给日月光半导体,用于先进封装产能扩建。友达同样进行了厂房交易,新竹Gen3.5厂以68.98亿新台币转让力成,用于高端面板级扇出封装FOPLP扩产。
这一系列厂房交易的受让方,几乎全部聚焦先进封装产能扩建。彼时,面板厂在半导体产业链的定位,更像是资产出让的被动参与者。进入2026年下半年,行业格局迎来根本性改变,头部面板企业不再止步于出售产能,主动下场布局光互连相关技术与产品研发,正式跻身AI算力硬件供应链。
台系厂商中,群创携手康宁开发玻璃光通道Glass Bridge技术,研发面向CPO场景的光耦合封装组件。根据供应链产业传闻,群创有机会成为英伟达、Google光通信元件潜在代工合作方。与此同时群创加入台积电、日月光发起的硅光子产业联盟,参与行业产品规格的共建。友达则整合集团内部资源与产业生态圈伙伴,打造系统级Micro LED CPO光学模组,适配CPO共封装光学、AOC主动式光缆等高速互连场景,相关产品已经向AI产业链完成送样。
大陆面板阵营同样动作密集,京东方组建光互连系统及玻璃基CPO专项攻关项目组,明确开展CPO方向技术预研。TCL华星也与康宁开展光互连方向的技术交流,在8月TCL科技投资者开放日活动上,正式对外披露光通信发展路线。
入局光互连的三条路径
虽然面板厂集体看好玻璃基光互连赛道,但各家企业技术落地的路线并不完全重合,行业内部逐步分化出三类主流方向。不过各家进军光互连的底层逻辑高度统一,都是依托自身积累的玻璃加工能力,抢抓AI光互连带来的产业机遇。
Micro LED路线
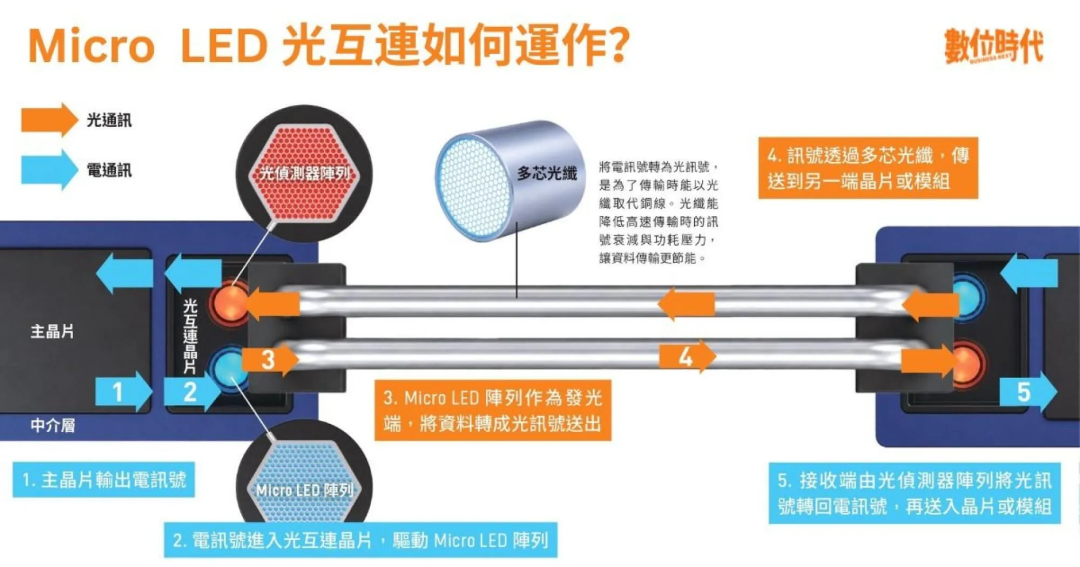
Micro LED芯片本身具备光电转换属性,既可以作为显示发光源,也能够充当光通信内部的光源与探测器。将Micro LED应用于CPO,主要利用芯片尺寸小于100μm、响应速度快、功耗低、寿命长的特点,完成高速光信号的发射与接收。
来源:数位时代
友达在MicroLED赛道沉淀的光学耦合、异质整合、精密制造三大核心能力,能够直接迁移到光互连模组制造流程中。光学耦合解决光信号进出芯片的精准匹配,异质整合完成不同材质芯片在同一块基板上的集成,精密制造保障大面积基板之上微米级加工精度,而这三点恰恰是CPO模组制造的核心技术门槛。依托上述能力,友达联动生态圈伙伴的光纤解决方案,打造系统级Micro LED CPO光学模组,适配CPO、AOC主动光缆等高速互连需求,产品已经向AI供应链送样测试。
京东方同样布局Micro LED光互连赛道,由控股子公司京东方华灿光电承载芯片研发制造工作,其Micro LED产线项目于2023年中奠基动工,2024年底正式投产,是全球首条实现规模化量产的6英寸Micro LED芯片产线,产线兼顾显示与光互连芯片开发。集团层面,京东方已成立Micro LED光互连系统及玻璃载板CPO技术攻关项目组,并于2026年5月与康宁签署三年合作备忘录,双方组建Micro LED光互连与玻璃基CPO技术联合工作组,协同推进相关技术攻坚与方案落地
玻璃光通道路线
依托特种玻璃材料本身的性能优势开展技术创新,玻璃光通道Glass Bridge技术充分发挥玻璃低热膨胀系数、高尺寸稳定性、低介电损耗的特质,依靠激光精密加工,在玻璃基板内部制备光波导通道,以此完成光信号的传输与耦合。对比传统有机基板,玻璃在高频信号传输场景下损耗更低;对比硅基中介层,玻璃拥有大尺寸面板加工的先天优势,可以直接复用面板厂成熟的大尺寸玻璃产线。

来源:网络
群创与康宁合作推进的Glass Bridge技术,依托康宁的特种玻璃材料与激光精密加工能力,开发适配硅光子SiPh平台的玻璃光耦合封装组件,瞄准CPO应用场景。康宁是这条技术路线的核心推动者,2026年上半年,康宁发布Glass Bridge光耦合组件,该产品基于离子交换光波导工艺,主要解决光纤与硅光子芯片之间的耦合难题。从技术蓝图来看,未来可将Glass Bridge光波导方案与TGV玻璃通孔载板做整合,实现单块玻璃同时承载电互连与光信号传输的光电双功能架构。
TGV玻璃基板路线
TGV玻璃通孔工艺,也是玻璃基先进封装的基础。该技术利用超快激光,在玻璃基板内部加工出微孔,后续通过电镀铜填充微孔,实现基板层与层之间的电气互连。在CPO产业浪潮下,TGV玻璃基板不再局限于电气互连,具备演进为光电双功能载体的潜力,在TGV电通孔基础上进一步集成光波导、光耦合结构。单块玻璃基材可同时支撑电气封装与光互连两大方向,这也构成面板厂商切入光互连赛道的底层逻辑。

来源:网络
京东方的玻璃基封装基板试验线已于2026年上半年实现全自动化通线,打通高深宽比TGV钻孔、无空洞深孔铜填充、高密度布线、低应力切割等全套工艺,据产业信息显示,其20层大尺寸玻璃载板样品,已送往部分算力芯片客户开展技术验证。同样选择TGV路线的还有TCL华星,不过目前还在开展前期技术预研,与康宁就封装基板、光互连相关技术开展技术层面交流。
面板厂跨界的底气是什么
面板企业跨界入局光互连,本质上是自有制造工艺的第二次复用。
群创积累的玻璃加工、切割与大尺寸基板处理经验,可迁移应用于玻璃光通道基板的开发;友达的Micro LED巨量转移、异质集成平台,可以从显示模组延伸到光互连模组制造;京东方、天马掌握的大尺寸玻璃基板制造与精密加工能力,构成TGV玻璃基板量产落地的基础。对于面板厂商而言,核心资产并不只是屏幕产品本身,而是沉淀下来的玻璃材料处理、精密制造、光电一体化整套能力。这套能力可以从显示业务延伸到先进封装,再进一步拓展到光互连赛道,每一次业务延伸,都建立在已经成熟的底层技术之上,迁移成本持续降低,产品的附加价值不断提升。
同时,面板厂商具备的光电复合系统搭建与大规模良率管控经验,同样适配光互连制造的要求。面板制造的核心难点,就是在大尺寸玻璃基板之上完成电学、光学薄膜精密沉积,管控基板热翘曲变形,完成大面积缺陷检测和产品可靠性验证。这套全链条积累的产业经验,可以应对CPO模组制造过程中的几大关键难题:高速电信号损耗、光路耦合偏移、温度变化带来的可靠性波动。面板行业长期打磨的大面积、高良率、低成本制造体系,正在和先进封装追求的高密度、高可靠、高精度制造目标产生交汇。
但跨界挑战客观存在,面向显示的玻璃基板,和AI芯片封装使用的玻璃基板技术标准存在本质差异,企业需要攻克微裂纹、热失配、信号劣化等技术瓶颈,原有产线设备不能完全兼容,还需要采购半导体级生产机台,产业跨越仍然存在不小门槛。
而在这场集体转型的产业进程中,康宁扮演了十分重要的角色。它深度参与多家面板厂商的技术研发,串联起不同的技术路线。某种程度上,康宁作为玻璃材料供应商成为面板厂商切入AI供应链的能力放大器。面板厂商熟悉玻璃材料,但缺少半导体级封装标准积累,拥有大尺寸产线,却欠缺CPO光路设计能力,康宁输出的架构与成套技术方案,恰好补齐这些短板,让面板厂商最擅长的玻璃材料,拿到进入AI供应链的入场券。
结语
面板厂入局光互连赛道,代表显示产业积淀的制造能力正在向外溢出,深度融入AI算力硬件产业链。大尺寸玻璃先进封装本身已经是确定性较强的增量赛道,一旦光电共封装产业如期迎来大规模落地,手握玻璃基板和光电集成能力的面板厂商,有机会成长为AI互连硬件领域不可忽视的供给力量。但我们也要清醒看到,面板厂商在高端封装、光通信领域的技术积淀仍然有限,还需要跨过客户认证、产品良率、长期可靠性三重现实考验。
*免责声明:本文由作者原创。文章内容系作者个人观点,半导体行业观察转载仅为了传达一种不同的观点,不代表半导体行业观察对该观点赞同或支持,如果有任何异议,欢迎联系半导体行业观察。
END
今天是《半导体行业观察》为您分享的第4531期内容,欢迎关注。
推荐阅读
★
★
★
★
★
★
★
★

加星标⭐️第一时间看推送~