【内容目录】
一、国产8家芯片测试企业站在哪一环
二、七家2026H1中报、季丰招股书对比、扩张力与技术布局分析
三、项目节点与产能爬坡
四、谁把技术优势变成持续订单
【本文涉及的相关企业】
广电计量、华测检测、华岭股份、季丰电子(准IPO)、利扬芯片、胜科纳米、苏试试验、伟测科技。
一、国产8家芯片测试企业站在哪一环
我国集成电路出口延续高速增长:2026年上半年出口额达到1772.8亿美元,同比增长96.1%,创同期新高。同期出口数量增长7%,出口单位价值提升83.3%,显示本轮出口增长既有数量扩张,也有价格与产品结构变化。
半导体景气上行,为芯片检测与测试服务打开了更大的需求入口。但出口额接近翻倍,不等于测试颗数或第三方订单同步翻倍:真正影响服务收入的是客户送样、测试插入点、收费机时、项目难度,以及需求能否从客户内部转为对外采购。

图:八家企业的公开能力覆盖;来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
这八家企业可以放在同一张产业地图中,却不能套用同一种盈利逻辑。华岭、利扬、伟测以量产测试为主;胜科以实验室分析为主;季丰连接实验室、硬件和量产服务;广电、华测、苏试则依托更广泛的检测或试验平台开展芯片相关业务。
FA=失效分析;MA=材料分析;RA=可靠性分析/验证;CP=晶圆测试;FT=成品测试;SLT=系统级测试;BI=老化筛选。实验室可靠性验证与量产BI在任务、周期和计费方式上不同。
先看服务主体,再看产能单位
表1|主体类型、代表性技术与公开产能/规划进展
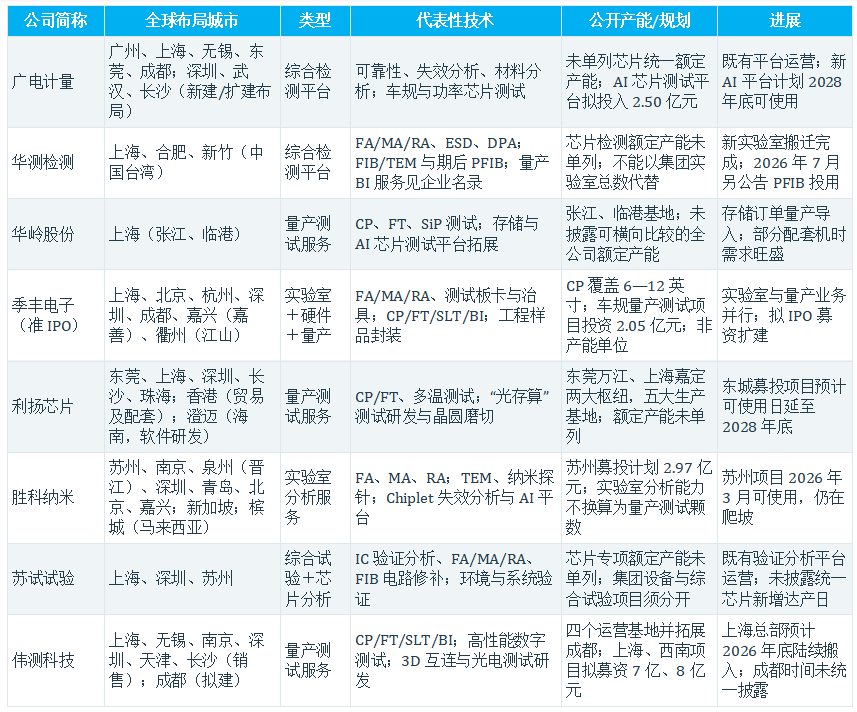
来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
量产测试要看“哪种机台、什么芯片、多少有效小时”;实验室分析要看“哪类仪器、什么项目、多少可交付样品”。同样一台ATE,测试时间、并测数量和温度条件变化,都可能使日处理量发生显著变化。SEM、TEM、FIB等分析仪器则更多受样品制备和专家解读能力约束。
因此,本文不把实验室数量、平方米、测试机台数与万颗/月相加,也不把母公司的所有资产认定为芯片产能。对广电、华测、苏试,后文进一步拆出芯片业务;对季丰,将量产测试与EMS合并披露的业务保留原口径。
从“测得对”到“测得全”:技术演进的实物入口
国内芯片测试服务已形成CP、FT以及多温、高可靠测试等商业服务基础,实验室端也具备材料、失效和可靠性分析能力。技术升级的方向,是围绕更复杂的芯片增加测试条件、分析深度与工程协同,而非用一种新测试彻底替代旧测试。

图:从电性筛选到应用验证与缺陷分析的实物图谱;来源:《2026季丰电子技术研讨会—会议照片》;季丰电子招股书;Advantest、Teradyne官方技术资料。
CP通过探针接触晶圆上的芯片焊盘,提前筛出电性不合格裸片;FT在封装后再次检查功能和参数。BI与多温测试加入持续应力或温度边界;SLT运行更接近真实应用的负载,观察单项测试难以覆盖的软硬件、电源与热交互。
FA、MA与RA提供另一类价值:解释缺陷产生在哪里、为什么失效、能承受什么工作条件。高价值芯片可能同时需要这些服务。图中的四类能力是需求层层叠加的示意,不是互相替代的年代划分。
2.5D/3D带来更多测试位置,也带来更难的工程题

图:常规封装与异构集成的测试插入点;来源:Advantest、Teradyne、Amkor、苏试宜特及胜科纳米官方技术资料;季丰电子招股书。
表2|不同芯片方向如何改变测试与分析需求

先进封装把多颗已制造完成的芯片组合起来。一颗坏裸片或一处互连失效,可能使更昂贵的最终封装报废,因此合格裸片(KGD)筛选及集成过程检查更有价值;堆叠之后,测试接入、功耗和热管理也更困难。
国内企业在常规CP/FT、存储及车规相关测试、FA/MA/RA上已有公开商业服务。至于新一代3D互连、光电协同测试与复杂堆叠分析,各家仍处在不同的研发、建设和客户导入阶段。本文只按披露状态讨论,不把“布局”“研发”写成全面量产。
二、七家2026H1中报、季丰招股书对比、扩张力与技术布局分析
如果只看集团收入,华测和广电规模靠前;如果看量产测试的增长,伟测最突出;如果看扣非盈利变化,利扬的扭亏与华岭的持续亏损构成鲜明对照。财务比较的第一步,是把期间、业务范围和盈利状态对齐。
表3|八家企业核心财务指标(金额:亿元)

来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。除季丰外均为2026H1;*季丰电子(准IPO)为2025全年,不能与半年规模直接排名。毛利率均为合并口径;经营现金流为经营活动现金流量净额。扣非/归母不适用于归母亏损企业。 *利扬扭亏改善317.74%,按上年亏损绝对值为分母计算;报告常规同比列“不适用”。

图:八家企业营收与归母净利润(季丰为2025全年)
来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
计算说明:扣非/归母=扣非归母净利润÷归母净利润;毛利率=(营收-营业成本)÷营收。以原始金额计算后再四舍五入,图表尾差不影响判断。
八家业绩分化:伟测量产测试放量,利扬归母及扣非扭亏,华岭归母减亏但扣非亏损扩大;胜科增收未增利。广电、苏试芯片分部增长,华测未单列芯片财务。季丰按2025全年口径,实验室与硬件支撑利润,量产业务仍负毛利。后续需关注业务结构、回款及新增产能覆盖折旧的能力。
财务表现之外,还需结合技术能力与产业链布局,判断各家的增长能否持续。
1. 广电计量:把计量、可靠性与芯片验证连接起来
广电的技术组合可以分成两条线:车规端把功能安全测试、元器件DPA与环境应力结果关联;算力端面向激光器芯片、硅光引擎建立光互连验证能力。中报披露的多模态解析与自动报告生成,主要改善复杂结果的归纳和交付,并不替代电性测量本身。

图:广电计量技术能力架构
来源:广电计量《2026年半年度报告》及官网技术服务资料。
2. 华测检测:以实验室分析和可靠性服务切入高价值芯片
华测的技术升级有可追踪的设备节点:公司已公开引入FIB与TEM,2026年7月又公告PFIB投入使用,强化材料、结构和封装缺陷分析。 协会企业名录还载明华测蔚思博提供量产Burn-in服务,因此其业务不能只按实验室验证概括;名录并未给出BI产能或收入。
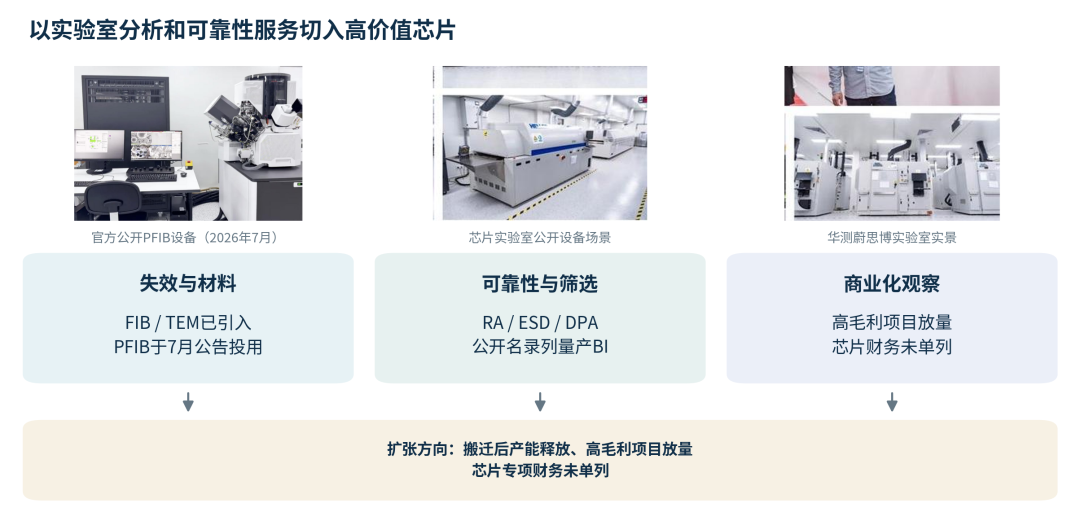
图:华测检测技术能力架构
来源:华测检测《2026年半年度报告》、公司FIB/TEM及PFIB技术公告。
3. 华岭股份:量产测试平台的订单承接与经营修复
华岭中报披露AI大芯片量产包机业务,以及存储重点客户的持续量产合作。这比泛泛的“布局AI和存储”更接近订单证据。技术端的SiP定制测试、DDR/Flash/DRAM方案开发、标准代码资源库,作用是把多项目共性积累转成更短的开发周期。

图:华岭股份技术能力架构
来源:华岭股份《2026年半年度报告》及官网技术服务资料。
4. 季丰电子(准IPO):实验室、测试硬件与量产服务形成业务闭环
季丰的差异在测试硬件与高可靠流程的结合。招股书披露CP覆盖6—12英寸、最薄200μm晶圆,温区−55℃至200℃;FT覆盖QFP、QFN、BGA、LGA、CSP等,温区−60℃至175℃。自研SoC可靠性设备为184路双向I/O、20MHz、室温至150℃;这是特定老化设备规格,不能当作全公司ATE高速接口上限。
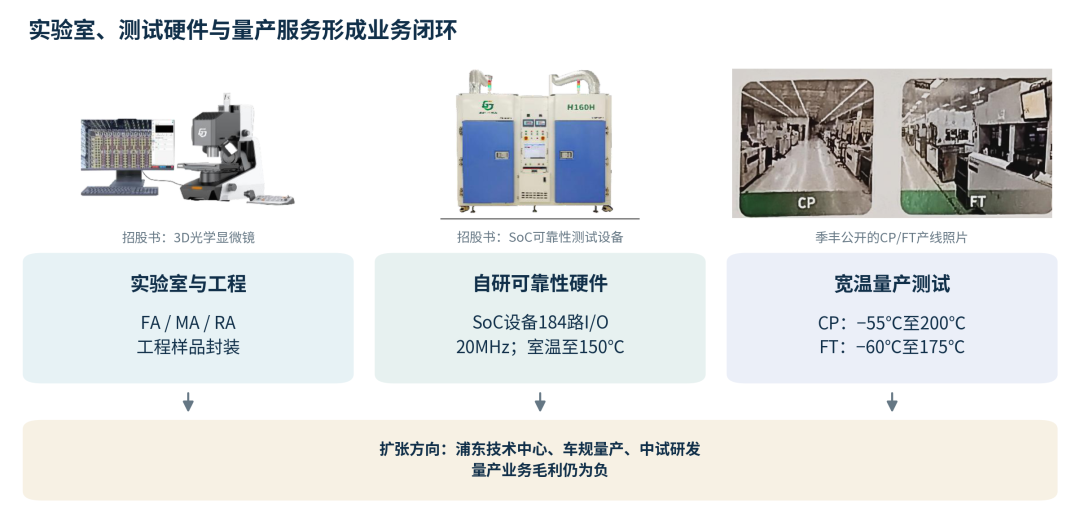
图:季丰电子(准IPO)技术能力架构
来源:季丰电子《招股说明书(申报稿)》PDF第24、31—33、132、142—144、261、270—272页;技术研讨会照片第31—34页。
5. 利扬芯片:以“光存算”方向提高测试业务附加值
利扬的“一体两翼”更能说明服务边界:CP/FT是主体,减薄、开槽、隐切是工艺配套,光谱芯片相关合作是另一方向。报告披露25μm以下薄型化加工,以及20μm切割道量产进展。它们改善裸片数量和后续封装衔接,但属于磨切工艺能力,不能与测试机台吞吐量混写。

图:利扬芯片技术能力架构
来源:利扬芯片《2026年半年度报告》PDF第19—20、25、33—34、183页。
6. 胜科纳米:把纳米级分析能力向复杂封装和数据平台延伸
胜科将第三代分析线聚焦TEM工艺监控,第四代聚焦晶体管纳米探针,第五代面向堆叠封装故障分析。其“覆盖至3nm”指对该类制程器件的分析能力,既不是显微镜分辨率,也不是芯片制造能力。技术壁垒在于把样品制备、电性定位和微观结构证据连起来。

图:胜科纳米技术能力架构
来源:胜科纳米《2026年半年度报告》PDF第22、25—26、34—35页及官网技术资料。
7. 苏试试验:从芯片可靠性延伸至系统和应用环境
苏试宜特的技术链条从电路修改延伸到失效分析、材料表征和可靠性验证。中报列出TEM微结构观察、能谱成分分析、双聚焦离子束切割,以及工程批晶圆切割、封装引线、植球等服务。工程样品处理帮助客户完成验证与问题复现,其经济性不同于标准化大批量CP/FT。

图:苏试试验技术能力架构
来源:苏试试验《2026年半年度报告》PDF第10、16—17、21页及苏试宜特官网技术资料。
8. 伟测科技:高端芯片量产测试的规模扩张
伟测在研项目把先进封装的工程难题写得更具体:TSV芯片涉及大量高速接口、存储测试与修复;3D合封需要验证Die-to-Die通路,并处理DFT数据量和供电散热。量产测试能力来自设备、程序与治具的联合工程,不能只凭V93000或UltraFLEX型号判断。

图:伟测科技技术能力架构
来源:伟测科技《2026年半年度报告》PDF第11、13、15—16、22页及官网技术服务资料。
三、项目节点与产能爬坡
存储、功率与2.5D/3D封装扩建,提高了晶圆筛选、多温测试、可靠性与缺陷分析的潜在工作量;但测试既可由制造企业内部完成,也可向第三方采购。国内项目投产与国际OSAT扩产是需求背景,只有具体客户认证、排产和付费项目,才能证明增量已流入这八家公司。

图:八家芯片检测与测试企业的项目节点时间线
来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
八家的增长节奏分成三类:华测与胜科重点在已释放的平台上提高业务密度;华岭与苏试更多依靠既有平台和业务结构改善;广电、利扬、季丰及伟测同时面对建设或新平台导入。广电AI平台和利扬东城项目的2028年底节点,说明长期布局不能提前计入本期产能;伟测上海总部预计搬入,也需要继续经历调试和客户认证。
从节点到利润:哪一道关口最值得跟踪

图:八家企业的已兑现节点、在建重点与验证指标
来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
量产平台的关键,是订单能否转成持续收费机时,并覆盖设备折旧:伟测规模放量、利扬主业扭亏,提供了较直接的经营证据;华岭仍要验证订单与设备结构能否修复毛利,季丰则需推动量产业务减亏。测试复杂度上升也可能被并测、程序优化和自动化部分抵消,所以“任务变难”不能直接换算为收入增长率。
实验室平台的关键,是高价值案件、交付效率与仪器利用率。胜科新项目可使用后仍需吸收折旧和研发投入;广电、华测、苏试还要把芯片业务从集团总量中辨认出来。扩产兑现最有说服力的信号,是新增收费任务持续增长,同时毛利、扣非和回款逐步改善,而不是投资额或设备数量单独上升。
四、谁把技术优势变成持续订单
国内芯片测试已形成常规CP/FT、多温与高可靠测试,以及FA/MA/RA的商业服务基础。下一阶段的技术升级主要集中在高功耗AI与高速存储测试、车规和功率器件可靠性、3D互连与光电协同测试,以及先进节点制样和缺陷分析。公开材料呈现的是成熟服务与前沿研发并存:部分公司已有先进分析和高性能量产能力,但不能把某一研发指标写成全行业通用量产规格。

图:八家企业的核心能力、增长领域与公开布局强度
来源:七家公司《2026年半年度报告》及季丰电子《招股说明书(申报稿)》。
综合看,伟测的亮点是高性能量产平台与规模增长,利扬是CP/FT订单驱动的扭亏,华岭需要把AI/存储工程能力转成主营利润;季丰以实验室和自研硬件支撑量产爬坡,胜科依靠先进FA/MA建立特色;广电的车规、DPA与光互连验证,华测的芯片实验室服务,以及苏试的微观验证与系统可靠性协同,构成另一条增长路径。未来持续订单更可能流向能稳定解决复杂问题、缩短交付周期并复用工程经验的企业。判断兑现仍应回到同一组事实:业务收入、毛利与扣非是否同步改善,设备和人才投入是否转成真实回款;季丰全年与其余七家半年口径仍须分开看。
参考文献:(上下滑动可查看):