欣锐科技 2026 年上半年营收 14.19 亿元、同比增长 33.9%,归母净利 0.23 亿元、同比增长 135.3%。
拆开利润表,毛利扣四费余额只有 0.08 亿元,占营收的 0.56%;投资净收益 0.46 亿元对本期利润影响显著。需要注意,投资收益是税前项目、归母净利是税后归母口径,两者不能直接当作严格贡献率比较。
12.90% 的毛利率在三家车载电源公司中最低,盈利厚度仍然偏薄。

14.19 亿收入留下 1.83 亿毛利,毛利率 12.90%。四项费用 1.75 亿、费用率 12.33%,几乎把毛利吃光,主业只剩 0.08 亿。
加投资净收益 0.46 亿到 0.54 亿,加信用减值转回 0.08 亿、减资产减值 0.45 亿,营业利润 0.20 亿,归母 0.23 亿。
投资净收益 0.46 亿元。它占归母净利的 200%。把这笔收益拿掉,公司主业是亏损的。
0.46 亿元对一家货币资金 4.63 亿元的公司来说规模不小,从金额上看不太可能全部是理财收益,更可能来自资产处置、股权处置或联营合营企业收益。中报没有披露明细。
资产减值 0.45 亿元,占营收的 3.17%,公司存货 6.60 亿元、应收 8.76 亿元,减值大概率与这两项有关。
Part 1

◎ 车载电源集成产品 12.17 亿元、同比 +21.08%,是基本盘。
◎ 车载 DC/DC 变换器 1.72 亿元、同比 +1246.33%,车载充电机 0.13 亿元、同比 +329.42%,两项增速惊人但基数小,加起来 1.85 亿元、占营收 13.08%。

产品结构上的变化值得注意:公司过去以车载电源集成产品为主,现在 DC/DC 和充电机作为单件产品在放量。单件产品的价值量和毛利率低于集成产品,这个结构变化可能是 12.90% 毛利率偏低的原因之一。
分地区看:
◎ 境内 13.88 亿元、同比 +32.19%,占 97.79%;
◎ 境外 0.31 亿元、同比 +216.60%,占 2.21%。
海外基数极低,虽然增速高但贡献可以忽略。
三家车载电源公司里,威迈斯海外 4.71%、欣锐 2.21%,都不算打开了海外市场。
现金流:经营现金流是净利的八倍,但要看结构
◎ 经营活动现金流量净额 +1.89 亿元,是归母净利 0.23 亿元的 8.2 倍。
这个倍数不能简单理解成经营质量好,原因有二:一是 0.45 亿元资产减值和折旧摊销属于不付现成本,加回了现金流;二是应付账款 10.86 亿元高于应收账款 8.76 亿元,公司在占用上游资金。
◎ 未分配利润 -0.19 亿元,说明公司累计未分配利润仍未转正。这是十家里第三家未分配利润为负的公司,另外两家是精进电动(-26.63 亿元)和方正电机(-9.44 亿元)。
◎ 购建固定资产支付现金 1.54 亿元,自由现金流 +0.35 亿元,勉强为正。
◎ 期末现金 4.22 亿元,比期初 5.04 亿元减少 0.82 亿元。
Part 2
三家车载电源公司放在一起看,能看清这条赛道:
◎ 威迈斯毛利率 24.06%、净利率 10.01%;
◎ 富特科技毛利率 18.12%、净利率 6.46%;
◎ 欣锐科技毛利率 12.90%、净利率 1.62%。
同样是做 OBC 和 DC/DC,赚钱能力差了六倍。
分层的根源在客户结构和产品结构。
◎ 能进头部车企供应链、拿到高价值集成订单的公司,毛利率就高;
◎ 只能在价格敏感的中低端车型里抢单的公司,毛利率就被压到 13% 以下。
2026 年上半年新能源汽车产销增速降到 6.7% 和 7.3%,整车厂降本压力加大,这个分层还会继续。
技术上,800V 高压平台渗透率突破 31%,对车载电源的功率密度和效率提出新要求。
欣锐科技研发费用 1.13 亿元、占营收 7.96%,投入强度不低,接近威迈斯的 8.06%,说明公司知道技术的重要性。
但从结果看,高研发投入还没转化成高毛利率。
DC/DC 暴增 12 倍背后的结构变化
车载 DC/DC 变换器 1.72 亿元、同比 +1246.33%,去年同期大约只有 0.13 亿元。车载充电机 0.13 亿元、同比 +329.42%。两项加起来 1.85 亿元、占营收 13.08%。
DC/DC 变换器的作用是把动力电池的高压直流电转换成低压直流电,给车上的低压电器供电。它是每辆车必备的部件,单车价值量不高,在几百到一千多元。这类产品的技术门槛低于集成产品,竞争也更激烈。
欣锐科技过去以车载电源集成产品为主(12.17 亿元、占 85.73%),现在单件的 DC/DC 和充电机在快速放量。
这个结构变化有两种可能的解释:
◎ 一是公司拓展了新产品线,拿到了单件订单;
◎ 二是原来的集成订单被拆成单件供货,客户改变了采购方式。
两种情况的结果是同一个:单件产品的毛利率低于集成产品,产品结构向单件倾斜会拉低整体毛利率。公司 12.90% 的毛利率在三家里垫底,跟这个结构变化有对应关系。
投资净收益 0.46 亿元,公司货币资金 4.63 亿元。
◎ 若这笔收益全部来自理财,半年 0.46 亿元对应 4.63 亿元本金,年化收益率接近 20%,对常规理财产品来说偏高。
◎ 若 0.46 亿元是一次性的,公司主业的真实状态是经营利润 0.08 亿元、占营收 0.56%,归母 +135.3% 的增速就不具备参考意义,去掉这笔收益公司就是亏的。
三家车载电源公司的客户层级差异
把威迈斯、富特科技、欣锐科技排在一起,毛利率 24.06%、18.12%、12.90%,净利率 10.01%、6.46%、1.62%,差距是阶梯式的。
三家公司毛利率的差异可能与产品集成度、客户结构、产能利用率和会计分类共同相关。头部客户和高价值集成订单有助于抬升毛利率,但不能由综合毛利率反推出企业只拿到了中低端或低价订单。
欣锐科技研发费用 1.13 亿元、占营收 7.96%,投入强度跟威迈斯的 8.06% 接近,说明公司在技术上是想往上走的。
但从结果看,高研发还没转化成高毛利率,中间卡在客户结构上。要跳出当前位置,公司需要拿到更高层级客户的定点,这要经历一到两个产品周期的验证,短期难以实现。
主业离盈亏平衡还差多远
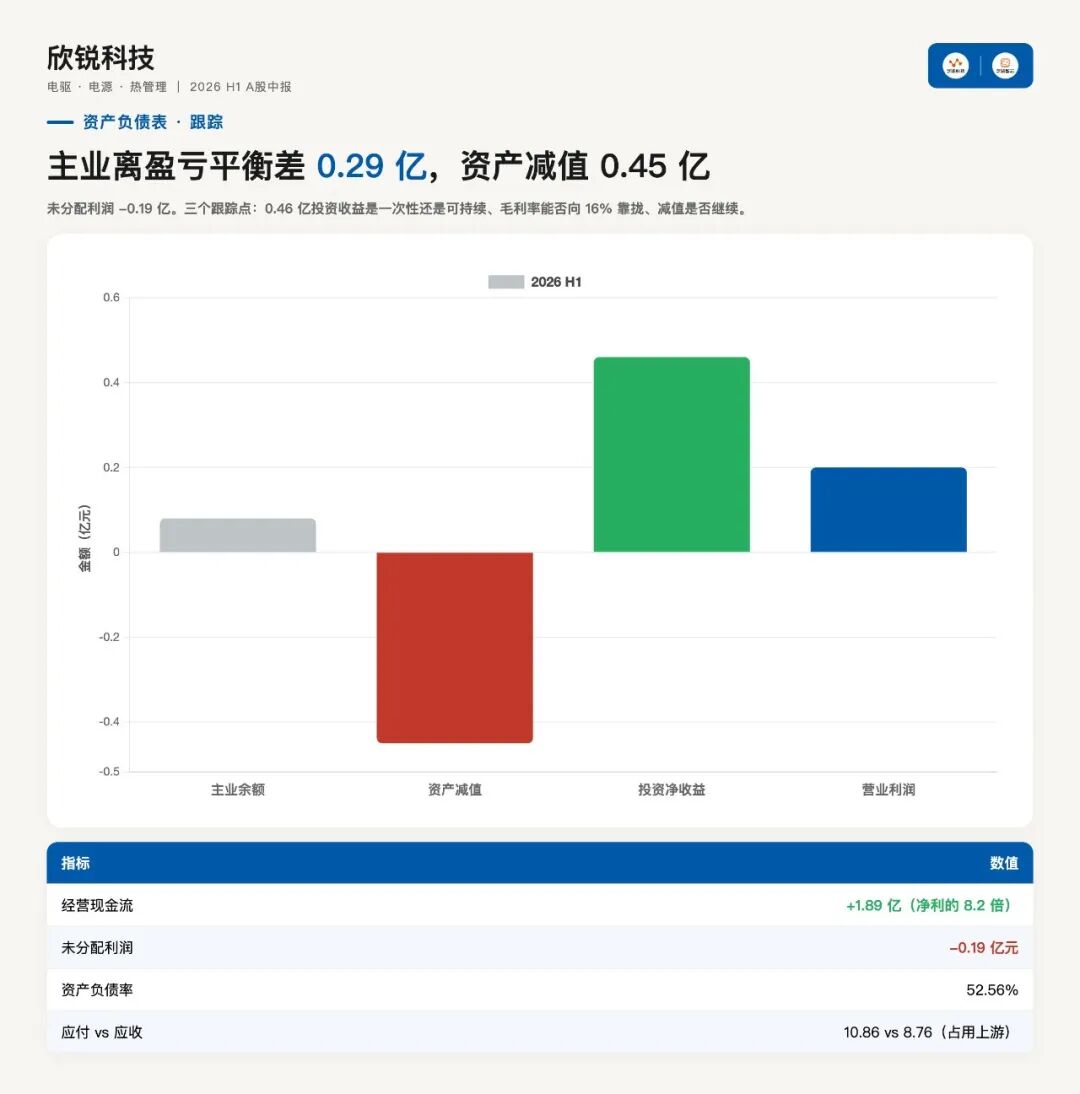
把 0.46 亿元投资净收益和两项减值从利润表里摘掉,欣锐科技主业的真实状态是这样的:
毛利 1.83 亿元,销售、管理、财务、研发四项费用合计 1.75 亿元,剩 0.08 亿元;信用减值转回 0.08 亿元,资产减值损失 0.45 亿元,两者相抵净损失 0.37 亿元。
0.08 亿元减去 0.37 亿元,主业经营的账面结果是 -0.29 亿元。加上投资净收益 0.46 亿元,才变成 0.20 亿元的营业利润。
主业离盈亏平衡差 0.29 亿元,对应 14.19 亿元营收,需要 2 个百分点的毛利率提升,或者收入涨上去而费用不跟着涨。现在的毛利率是 1.83 除以 14.19,12.9%,在车载电源这个行业里偏低。
12.9% 说明卖出去的产品单价不高,或者在客户那边谈不出价。
中报里 DC/DC 变换器收入暴增 12 倍,这块产品的单车价值量在几百到一千多元,放量把整体毛利率拉低是说得通的推演。
问题是放量本身该带来规模效应,摊薄固定成本,毛利率却没起来,只能说明降价的速度快过成本下降的速度。
1.13 亿元研发费用占营收 7.97%,这些钱投出去的产品能不能在下半年变成高毛利收入,0.46 亿元投资净收益的来源到底是一次性资产处置,还是可以持续的理财和联营企业收益。如果是前者,明年同期的利润表会更难看。