【内容目录】
一、4.8万和5500,数的是什么?
二、光靠近芯片,省的是哪一段路?
三、搬近以后,谁来管发热和更换?
四、国内公司:原有能力怎样接进新结构?
结语
附表与参考资料

AI芯片越装越多,连接它们的光模块照理也该跟着增加。但华为的新方案,给出了一组方向相反的数字。
9月17日,华为发布昇腾960超节点。按照官方披露,5500个Hi-ONE近封装光引擎,可以替代原本需要的4.8万颗800G光模块,功耗降低超过550千瓦。
从4.8万到5500,数量只剩原来的约九分之一。对正在扩建AI集群的客户,这是一笔值得算的账;对光通信产业链,这又很容易被读成另一种信号,光模块的生意,要被光引擎拿走了?
先别急着给供应商排输赢。华为换掉的是一套光互联实现方式,里面既有单个器件容量的变化,也有安装位置和封装分工的变化。
真正需要拆开的是,同样要把大量数据送出去,为什么可以用更少的单元完成?那些原来装在光模块里的东西,接下来由谁来做、装在哪里、坏了又怎么换?

图1:从800G光模块到7.2T光引擎,计数单元已经改变。数据据华为发布;器件外形、端口与比例仅作示意。
一、4.8万和5500,数的是什么?
先看机箱面板上的光模块。
它像一个带着接口的小盒子,一端接设备里的电信号,另一端接光纤。发出去时,把电信号变成光信号;收回来时,再把光信号还原成电信号。光电器件、驱动与接收电路,以及相应的封装和管理功能,共同组成一个可以交付和更换的产品。
光引擎则更接近这个盒子里的核心收发部分。它也完成光电转换,但可以采用不同的接口和封装形式,嵌入更大的系统。光模块里本来就可以包含光引擎,两者不能简单理解成互相排斥的两代技术。
华为这次采用的Hi-ONE,单个标称传输容量为7.2T。拿它与800G比较,单个单元的标称容量是后者的9倍。4.8万个较小单元与5500个较大单元,计数的颗粒度已经变了。这也解释了,为什么不能只盯着“少了四万多个”判断光互联需求。
不过,容量比只能帮助理解数量变化。两套方案实际怎样连线、各级链路如何分配、哪些容量可以同时使用,还取决于系统拓扑。把单元容量相加,并不能直接得到应用可用的通信带宽。
另一个更容易忽略的细节是,单元做得更大,和光电转换搬得更近,是两件可以分别设计的事。更大的光引擎能集中更多通道;NPO,也就是近封装光学,回答的则是这些光引擎放在哪里。
光迅科技在今年3月的产品介绍中,就同时列出了3.2T、6.4T NPO和12.8T前面板可插拔XPO方案。容量更大,并不自动意味着必须放进芯片封装附近。
因此,华为这组数字需要拆成两步看:先提高单个单元承担的传输容量,再把光互联放进新的系统结构。前一步解释数量为什么能减少,后一步才引出功耗和布置方式的变化。
二、光靠近芯片,省的是哪一段路?
光纤已经接到机箱上,为什么还要让光引擎往里面搬?
因为在变成光以前,数据通常还要以电信号的形式,在设备内部走一段路。
以常见的交换机为例,交换芯片放在电路板上,光模块插在面板附近。数据先经过芯片的高速电接口,再沿板上走线、连接器到达光模块,随后才进入光纤。外面看是一条光连接,里面却还有一段高速电链路。
速率越来越高,这段路就越来越不好走。走线和连接器会带来损耗、反射与串扰,接收端更难分清信号。为把数据可靠地恢复出来,系统需要更强的均衡与信号处理,代价是更多功耗和发热。
英伟达在介绍CPO交换机时,把这种差别画得很直白:传统方案要先走过电路板和连接器,CPO则让光纤直接接到交换芯片旁边的光引擎,缩短高速电信号的传输路径。这是它降低互联功耗的重要设计思路。
NPO和CPO沿着同一个方向往前走,只是光引擎与主芯片集成到什么程度,有所不同。
在华为公开的AI Fabric 2.0研究报告中,NPO的光引擎放在PCB上,靠近主芯片封装;CPO则进一步把光引擎放到封装基板上。前者在板上缩短电链路,后者把这段连接进一步纳入封装设计。

图2:面板可插拔、NPO与CPO的光电转换位置。依据公开架构资料绘制的通用示意,非Hi-ONE内部拆解。
把光电转换提前,系统就有机会减少长电链路所需的补偿和接口开销。具体能省多少,要看芯片电接口、光引擎电路和整机设计,不能仅凭“NPO”三个字算出一个固定比例。
华为为超节点采用的原则是“近铜远光”。短距离仍然发挥电互联的作用,距离拉长后交给光。Hi-ONE服务于这套互联结构,数据计算本身仍由AI芯片完成;交换侧的通用示意,也不能直接当成每颗昇腾芯片的实际连接图。
走到这里,5500个光引擎的意义开始清楚:提高容量密度的同时,把原来分散在系统中的光电转换重新安排。但光引擎越靠近芯片,封装工程师和运维人员需要处理的问题,也跟着变了。
三、搬近以后,谁来管发热和更换?
站在高速信号的角度,距离短通常是好事。站在整台设备的角度,还要给散热、装配和维修留出位置。
光源就是一个很具体的例子。
硅光方案需要激光提供光源,再通过调制器把信息写到光上。激光器对温度与长期可靠性有自己的要求。把光引擎搬到高功耗芯片附近之后,光源是否也跟着搬,必须单独决定。
一种做法是把激光器留在更方便散热和更换的位置,通过光纤向光引擎送光。OIF的ELSFP规范,就是为可插拔外置光源定义接口和形态。这样可以把激光器的热环境与共封装芯片分开,发生故障时,也有独立更换光源的路径。
光源外置以后,系统又多了送光的光纤、连接与布线安排。光源内置则把相关设计收进更紧凑的单元,需要在单元内部解决热与可靠性问题。华为披露Hi-ONE采用内置光源;光迅的6.4T NPO方案则列出了外置光源和光纤管理单元。即便同样叫NPO,产品内部也有不同取舍。
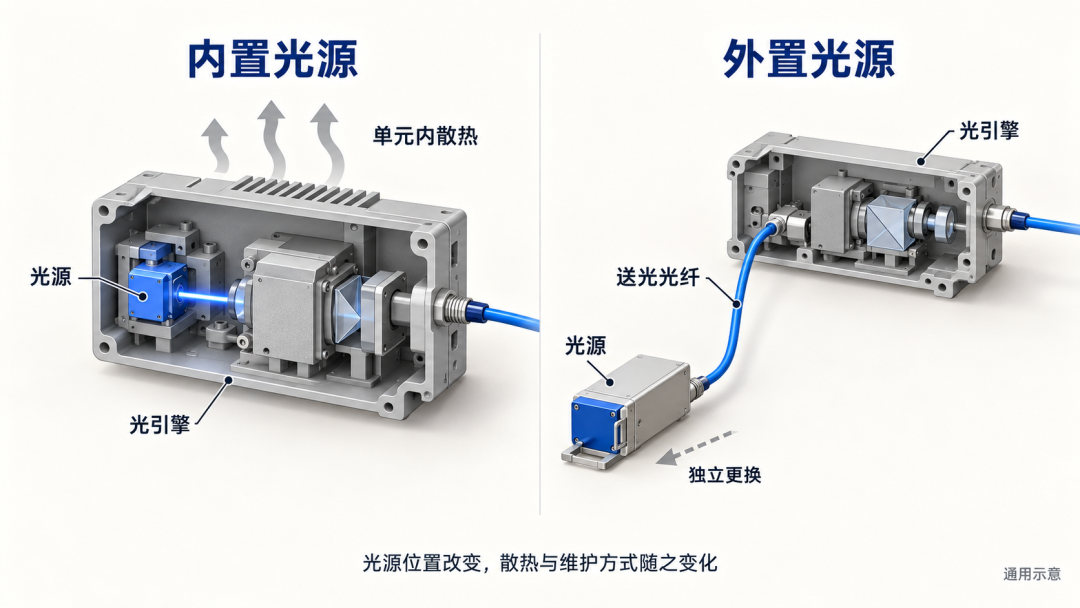
图3:内置与外置光源的功能分工。示意热源位置与送光路径,不代表任何厂商的实际封装结构。
再看维修。
面板上的模块出了问题,运维人员通常可以直接接近它。光引擎搬进设备以后,需要拆到哪一层、更换时会影响哪些连接,就取决于插槽、光纤连接器和散热结构怎样设计。把电链路缩短,并不会自动替运维人员解决这些问题。
光迅9月公布的6.4T NPO产品,明确采用可插拔Socket接口,同时使用2.5D倒装封装和多通道光学耦合。
插槽保留了部件拆装的路径,封装与耦合负责把高密度的电、光连接做进去。这里讨论的已是整套装配关系,不能只拿一颗光芯片的速率来评价。
CPO进一步拉近光引擎与主芯片,也把两者的封装设计、测试和热管理绑得更紧。它可以配合外置光源、可拆光连接等设计来处理维护问题;实际更换成本仍要看具体产品。
从这些结构可以看出,NPO提供的是一种保留部件分离空间、同时缩短电连接的安排。它给工程设计留下了不同于CPO的选择余地。
至于华为为什么最终选定当前方案,单凭发布参数,还不足以还原全部成本和制造决策。
对于供应商,这些取舍倒是提出了直接要求:光芯片之外,光纤怎样接准,电接口怎样布置,热怎样带走,部件怎样装上又拆下,都需要有人把它做成产品。
四、国内公司:原有能力怎样接进新结构?
顺着这套分工看国内,几家公司的位置已经能够分开。
华为给出了超节点和光引擎结合的系统方案。天孚通信更适合从器件、光学耦合与封装切入;光迅科技已经公布包含光引擎、光源与光纤管理的NPO方案;中际旭创则在既有高速光模块业务上,继续开发新的光互联形态。它们承担的工作有交叉,也有不同的交付边界。
先看天孚。
天孚今年的OFC参展资料,把面向NPO、CPO、OIO场景的FAU组件、POSA高速光引擎及封装技术列在了一起。FAU是光纤阵列组件,可以把多根光纤按要求排列并与光学接口对准。它看上去远没有AI芯片醒目,却处在芯片与外部光路真正接通的位置。
前面说的“把光接出来”,落到工厂里,就是对准、固定、封装和测试。位置偏差会影响耦合损耗,封装完成后还要在温度变化和长期工作中保持稳定。光引擎做得更紧凑,光纤与光芯片之间的连接仍然要逐个做好。
天孚半年报对自身分工的描述也对应这件事:通过精密光学耦合与封装,把光芯片和无源光器件集成起来,向下游提供器件及光引擎。报告同时披露,公司在CPO/NPO方向持续研发,已有方案服务不同客户。
因此,天孚能带入新结构的,是光学器件与精密集成能力。它最终交付到哪一层,还要随具体客户方案变化,不能由“有光引擎业务”直接推定某个超节点的供应关系。
光迅的产品则把分工往系统配套又推了一步。
今年3月,光迅称其3.2T硅光单模NPO方案已与国内头部云服务商完成全系统验证,交付测试的范围包括光引擎、外置光源和光纤管理单元。这里的进展是系统验证,公司没有在这篇发布中给出相应批量收入。
9月公布的6.4T产品进一步采用32路200G架构,配合硅光收发芯片和线性直驱电芯片。对客户而言,供应商需要一起处理多通道信号、封装和光纤连接,才能让光引擎接入整机。
这也解释了,原来的光模块厂商为什么会出现在NPO市场。做模块积累的光电设计、耦合、测试和制造经验,有机会延伸到新的交付形态。需要重新完成的,是这些部件与客户主芯片、板卡和散热结构之间的适配。已有经验能带过来,旧产品却不能原封不动地搬过来。
中际旭创提供了另一个观察角度:新形态开发与现有模块放量,可以同时发生。
公司2026年半年报把业绩增长与800G、1.6T产品出货增加、产品结构及运营效率改善联系起来。同一份报告还披露,公司在OFC演示了6.4T NPO和12.8T XPO模块,并将NPO、XPO产品的进度表述为定制开发或研发完善中。现有产品已经贡献收入,新产品还在继续适配客户,两条线同时向前走。
沿着这几家公司的产品往下看,光引擎与光模块之间的变化,正在改变供应商需要交付的内容。原来按一个面板模块划分的工作,今后可能拆成光源、光引擎、光纤组件和系统集成,也可能由同一家企业继续组合交付。
这种分工会影响谁直接面对客户、谁负责联合验证,以及谁承担故障定位与更换责任。能把器件做出来是起点,能让它在客户的板卡上稳定工作,才有机会成为持续交付的业务。
财报能帮助判断公司的经营规模,却还不能把这笔新业务单独算清。下表中的增长都是公司整体表现,不能直接记在NPO名下;上述公司与Hi-ONE的供货关系,也没有在本文引用的公开资料中得到确认。
结语
回到4.8万和5500,数量变化首先来自单个单元传输容量和集成方式的改变。光电转换往芯片附近移动,又给缩短电链路、提高布置密度提供了条件。最后能省下多少功耗、减少多少故障,要由具体系统把这些条件兑现。
对国内产业链而言,下一步值得看的已经相当具体:天孚的耦合与封装能力怎样进入新一代客户方案,光迅完成验证的产品怎样扩大交付,中际旭创的新形态产品怎样与现有业务衔接。
华为把一组数量变化摆到了台前。接下来,供应商需要回答的是,当光引擎装进客户的设备,哪些工作由自己完成,能交付多少,出了问题又由谁负责。光模块少掉的那些盒子背后,新的产品分工才刚刚展开。
附表:三家公司的最新一期经营表现
单位:亿元;期间:2026年上半年。

来源:三家公司2026年半年报。金额四舍五入;各公司业务构成不同,整体业绩不代表NPO业务收入。
参考资料:(上下滑动可查看):