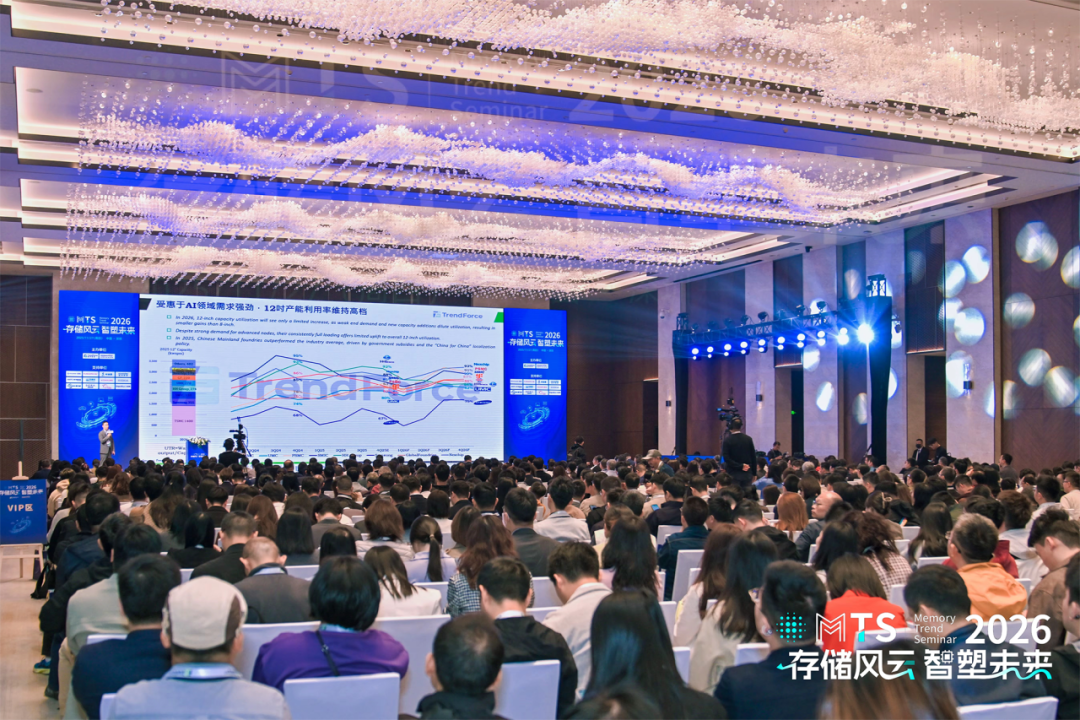
2026年全球存储产业从传统周期迈入AI驱动的新周期。尽管国际形势发展仍存变数,但AI驱动的算力需求已重塑存储市场的增长逻辑。
原厂产能加速从传统应用向AI专用存储转移,HBM4与DDR5成为高性能服务器的新一代支柱,DDR3、2D NAND等成熟产品停产计划逐步启动。存储产业的竞争逻辑,正从“容量与成本”转向“带宽、能效与协同计算”。
值得关注的是,CPO(共封装光学)与硅光互连加速走向产业前台;晶圆代工产能、先进制程与先进封装布局,则通过影响AI芯片、HBM Base Die、存储主控及光互连模块的制造与供给,深刻牵动存储与算力协同的节奏与成本。
与此同时,端侧AI大模型实现硬件级优化,推动智能手机、PC等消费电子终端对高性能、低功耗存储芯片的需求爆发式增长。供应链区域化重构与上游原材料成本波动,仍为产业带来不确定性挑战。技术迭代与市场重构交汇,存储产业正在进入一个全新的价值周期。
技术层面,DRAM制程已迈入1γ节点,存储密度与能效持续突破;NAND Flash则向400层、500层堆叠演进,QLC与PLC技术加速渗透企业级SSD。更为关键的是,存储系统正从容量竞赛向协同计算范式跃迁,CPO、CXL、SCM、存算一体等方向持续突破,晶圆代工与先进封装则在底层支撑HBM、AI ASIC与光互连的协同演进,有效破解AI服务器与边缘设备面临的“内存墙”瓶颈。
应用层面,AI手机与AI PC渗透率快速攀升,端侧推理对LPDDR6、UFS 4.1等低功耗大带宽存储提出更高要求;AI服务器市场持续领跑,HBM4批量交付与高频DDR5规模应用,使得单服务器存储价值量翻倍增长。消费电子与AI服务器双轮驱动,正引领存储产业进入高质量增长的新周期。