2026年9月23日—9月29日
本周的宽禁带半导体没有出现一条可以概括所有公司的单线行情,却出现了一个更有分量的共同变化:竞争正在从“做出器件”转向“把器件放进制造和系统条件中”。Wolfspeed推出Premium 200毫米n型SiC衬底,把微管、位错和片形稳定性直接指向客户良率;东芝发布3300V、800A SiC模块,Navitas取得10kV级SiC IGBT研发项目,高压功率器件同时向工业、电网和关键基础设施伸展。
另一端,京都大学与Phenitec把可在600℃工作的SiC JFET推进到6英寸晶圆级制造,深圳平湖实验室公布金刚石SBD与MOSFET样品及8英寸SiC/GaN设备中试验证。技术新闻由“峰值参数”走向“整片均匀、设备兼容、封装耐温和重复制造”,说明量产门槛开始被拆成可检查的工程问题。
GaN与SiC也不再只靠材料标签争夺AI电源。Wise Integration与Navitas的合作,把数字控制、拓扑和宽禁带器件放进同一设计框架。材料决定性能上限,控制、磁性器件、散热和可靠性决定系统能否把上限兑现。把本周八项消息放在同一张成熟度地图上,最值得追踪的已不是谁宣布得更快,而是谁能连续跨过验证节点。
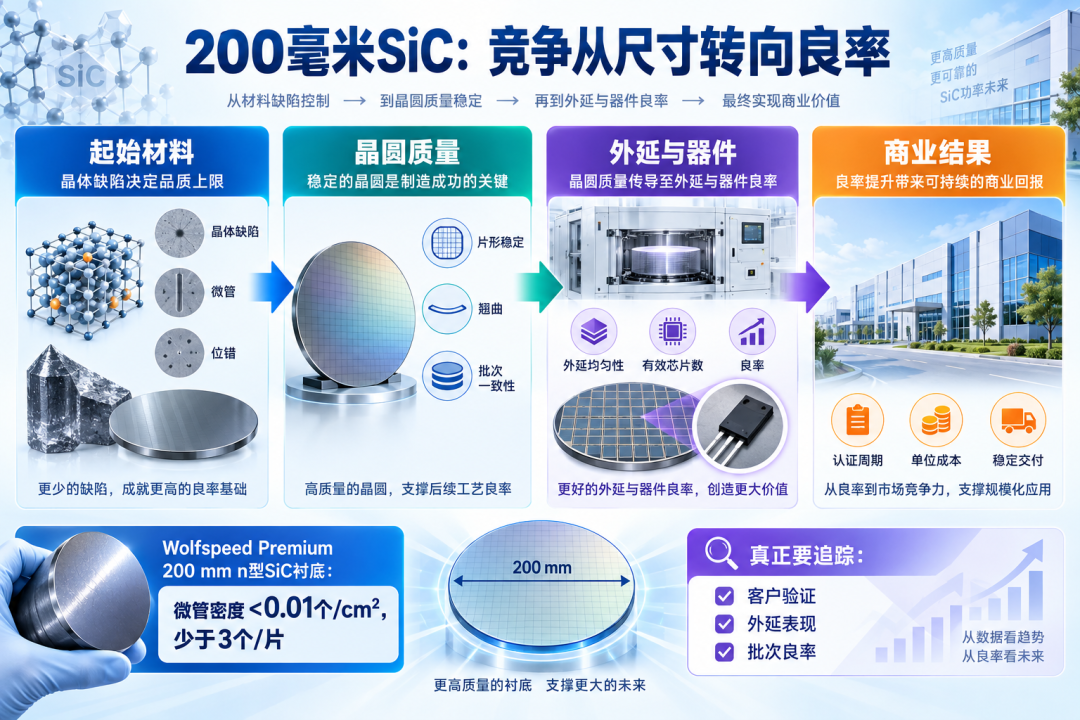
图1 200毫米SiC的竞争由晶圆尺寸进一步落到缺陷、片形、外延表现和批次良率。
八项进展分布在材料、设备、器件和系统四个位置
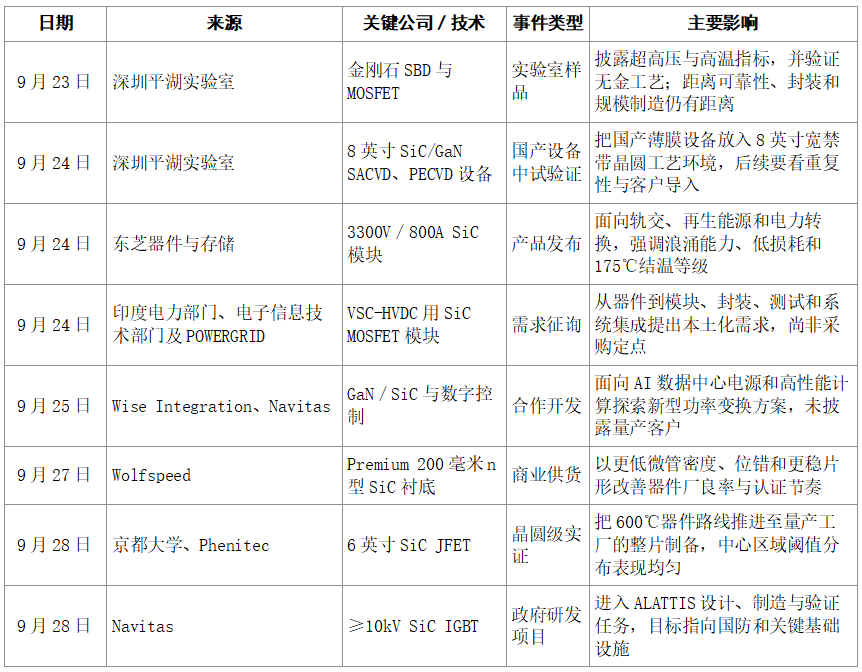
这些事件的成熟度并不相同。商业供货、产品发布、研发项目、需求征询和实验室样品分别对应不同收入可见度。若把它们混在“行业利好”里,容易高估短期订单;若把它们按验证链拆开,则能看到未来设备、材料、模块和测试需求可能从哪里出现。
200毫米SiC开始比拼可预测的良率
Wolfspeed 9月27日宣布Premium 200毫米n型SiC衬底可商业订购。公司给出的关键规格不是简单重复“200毫米”,而是微管密度低于0.01个/平方厘米、每片少于3个微管,并强调较低的螺位错和更稳定的晶圆片形。对器件制造而言,这些指标之所以重要,是因为更高电压和更大芯片会放大材料缺陷的影响:一处缺陷落入有效芯片区,损失的不只是单颗芯片,还可能拖累一批大面积器件的经济性。
200毫米的理论优势来自单片可布置更多芯片和与成熟大尺寸设备体系的衔接,但“面积变大”不会自动变成“单位成本下降”。晶圆翘曲会影响外延、涂胶、曝光和搬运,批次间不一致会拉长器件厂建立工艺窗口的时间,缺陷分布又会改变大芯片良率。Wolfspeed把Premium产品放在既有200毫米生产基础上推出,实际诉求是给客户一个更稳定的起始材料,让外延与器件良率更容易被预测。
这里仍有两条边界。第一,衬底指标来自供应商披露,最终良率必须在客户自己的外延、器件结构和工艺条件下确认;第二,低缺陷并不等同于低成本,材料售价、外延良率、产能利用率和客户认证周期共同决定总成本。后续最有信息量的信号将是客户验证范围、重复订单、不同批次的外延表现,以及200毫米器件是否持续进入量产。
同一周,深圳平湖实验室发布8英寸SiC/GaN晶圆制造SACVD与PECVD国产设备的中试验证信息。公开内容没有给出订单、量产台数或完整工艺指标,因此更适合把它视为设备进入真实工艺环境的节点,而不是国产替代已经完成。薄膜厚度和成分均匀性、颗粒控制、腔体稳定性、设备稼动率以及多批次可重复性,才会决定中试结果能否转化为晶圆厂采购。
材料和设备两条消息放在一起,呈现出同一个产业命题:宽禁带制造的竞争单位正在从单项参数变成整条工艺链的统计稳定性。地方项目若只统计产线数量或名义月产能,会遗漏良率爬坡所需的计量、缺陷分析、耗材验证与客户协同;研发项目若能把材料缺陷、设备状态和器件失效数据打通,更容易形成可复制的制造方法。
3300V到10kV,超高压SiC把验证拉到系统层

图2 超高压SiC项目处在不同技术位置,所需验证任务和商业确定性并不相同。
东芝9月24日发布IX800FXF2YMS4双SiC MOSFET模块,额定3300V、800A,采用第三代SiC MOSFET芯片和iXPLV封装。公司把二极管部分的I²t浪涌指标写入产品规格,给出300kA²s;在其测量条件下,导通电压典型值1.4V,开通与关断损耗典型值分别为185mJ和175mJ,通道温度额定175℃。这些数字都依赖电压、电流、栅极和温度条件,不能脱离测试条件横向比较。
这款产品的看点不只在3300V。轨道交通、再生能源、电力变换和工业驱动会经历故障浪涌、频繁热循环和长寿命运行,系统更关心异常条件下是否仍能保持可控。把I²t纳入规格,意味着竞争开始从正常工况的低损耗,延伸到故障能量、封装连接、绝缘和保护策略。模块能否减少冷却体积,还要结合开关频率、母线电压、散热边界和整机控制判断。
Navitas 9月28日取得ALATTIS项目,任务是开发并验证≥10kV的大面积SiC IGBT及美国本土制造流程。项目性质是研发与原型验证,不是现成产品订单,也没有披露收入规模。它仍释放了清晰信号:当电压继续向10kV级推进,单个器件可以减少串联级数并简化部分系统结构,但芯片面积、电场终端、绝缘封装、短路能力和良率会同时变难。
印度政府部门与POWERGRID在9月24日启动VSC-HVDC用SiC MOSFET功率模块的本土化需求征询,范围覆盖器件设计、模块工程、晶圆制造、封装、测试、认证和系统集成。需求征询仍处规则和能力摸底阶段,却比泛化的产业扶持更具体:最终方案必须在电网系统中完成型式试验、长期可靠性和供应保障,而不是只交付一颗实验室器件。
三项消息共同勾勒出超高压SiC的商业路径。东芝处在产品发布位置,Navitas处在高压技术研发位置,印度项目处在需求定义位置。资本开支和产业政策若把三者当成同一阶段,容易造成建设时点错配;更合理的判断方法是把样品交付、系统联调、型式试验、客户定点和批量供货逐项核对。
极端环境器件跨出实验室,工程问题才刚刚开始
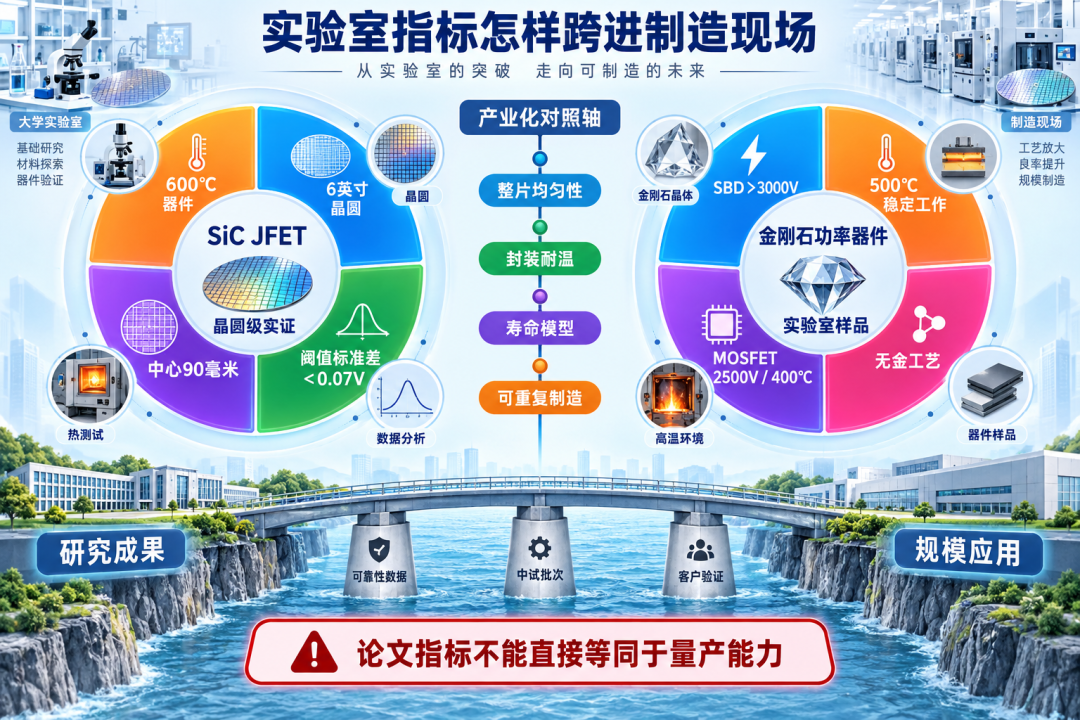
图3 SiC JFET与金刚石器件处在不同成熟阶段,跨越制造现场需要不同证据。
京都大学与Phenitec 9月28日公布6英寸SiC晶圆级JFET成果。研究团队此前已用新结构实现600℃工作,本次把n型和p型JFET工艺转移到具备量产条件的工厂,在整片晶圆上完成制备;晶圆中心直径90毫米区域的阈值电压标准差低于0.07V。与单颗样品相比,整片均匀性更接近集成电路制造真正需要回答的问题。
这项成果仍不能直接写成“SiC高温芯片量产”。公开信息确认的是工艺转移和首轮晶圆级均匀性,复杂电路、全片有效面积、长期寿命、封装与互连在600℃环境下的可靠性、批次重复性和成本仍待验证。高温应用的瓶颈尤其容易从晶体管转移到金属互连、钝化层、封装材料与传感器接口,器件能工作并不等于完整电子系统可以长期工作。
深圳平湖实验室9月23日披露的金刚石功率器件位于更早位置。其SBD在无场板条件下击穿电压超过3000V、功率巴利加优值超过25MW/cm²,并可在500℃工作;氢终端金刚石MOSFET披露2500V击穿电压、31MW/cm² BFOM和400℃环境性能,并完成无金工艺验证。数据展示了材料潜力,也明确属于实验室样品。
金刚石走向产业化,需要解决的不是再多一个峰值参数,而是衬底尺寸与质量、掺杂和接触、表面终端稳定性、栅介质可靠性、封装耐温以及批量加工窗口。无金工艺有助于降低与传统制造线的材料兼容障碍,但是否能进入现有工厂,还要经过污染控制、设备适配、良率和寿命验证。
两条科研线索给高校与产业合作提供了更实用的选题坐标:从单点器件性能向整片统计、批次复现、封装失效和应用工况推进。可复现的缺陷分布、寿命模型和工艺窗口,也许没有一次刷新电压纪录醒目,却更容易成为设备选型、客户认证和技术转移的共同语言。
AI电源把材料竞争改写成系统协同
Wise Integration与Navitas 9月25日宣布合作,计划把WiseWare数字控制与Navitas的GaN、SiC器件结合,面向AI数据中心电源、高性能计算和工业系统探索新的功率变换拓扑。公告没有披露具体客户、定点、量产时间或效率实测,因此它首先是一项联合开发信号。
其产业意义在于,AI电源的性能不再能用“换成GaN”或“使用SiC”一句话解释。从交流电网到高压直流母线、机架PSU、中间总线和XPU近端供电,不同电压、频率与功率等级需要不同材料组合。SiC适合承担较高电压和功率,650V GaN可以进入高频PSU,100V及以下GaN更靠近负载;硅器件也会在成本、控制与辅助电源位置长期存在。
数字控制负责把这些器件放进可运行的拓扑:根据负载变化调节工作点,维持软开关,协调多相并联,并在异常时快速保护。GaN开关速度提高后,布局寄生、电磁兼容和驱动时序更敏感;SiC用于高压链路时,绝缘、故障隔离和热管理的权重上升。系统效率最终由器件、磁性器件、控制算法、散热和机柜维护共同决定。
这也改变了供应商的竞争方式。单颗器件参数仍重要,但参考设计、仿真模型、控制固件、保护策略和联合验证会更直接影响客户导入周期。器件厂与控制方案商的合作若能形成可复用平台,就可能缩短客户从样机到量产的时间;若停留在联合展示,商业贡献仍然有限。
后续观察不应只等一张“效率提升”海报,而要核对参考设计的功率等级和工况、客户样机、可靠性数据、认证节奏与批量采购。只有当这些信号连续出现,AI电源才会从新的叙事入口变成宽禁带器件的稳定需求曲线。

图4 AI数据中心供电是分层系统,材料、拓扑、控制和散热共同决定结果。
企业进展需要按产品状态与验证条件拆开

表中性能均保留原公告的适用条件或状态限定。实验室样品、研发任务、需求征询、产品发布和商业供货属于不同阶段,不能按同一收入确定性理解。
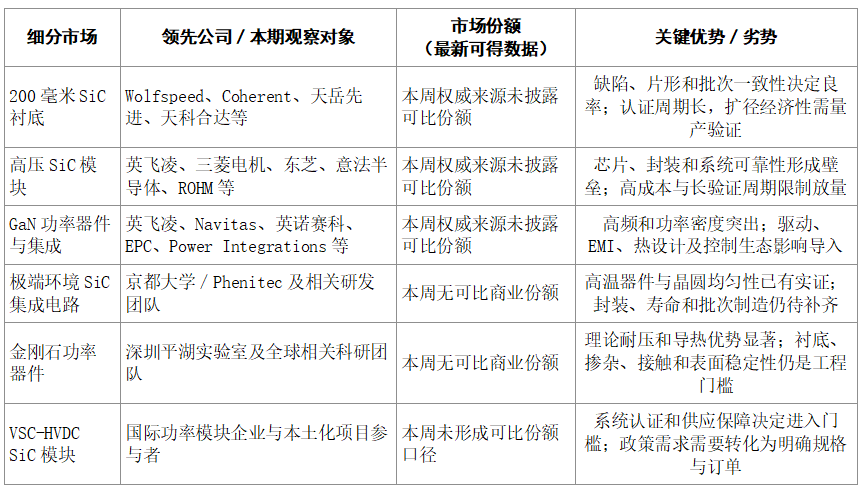
竞争格局快照不强填区间外份额
下一阶段要看的不是更多发布,而是连续证据
200毫米SiC的下一步,是把更低缺陷和更稳片形转化为客户外延与器件良率。订单是否重复、批次是否稳定、认证时间是否缩短,会比一次产品发布更能说明材料升级的商业价值。国产设备验证也要沿同一逻辑观察:进入中试线之后,是否出现连续批次、客户侧工艺窗口和设备采购。
超高压SiC的下一步,是完成系统级证据闭环。3300V模块需要看轨交、电网和工业客户的型式试验与批量供货;10kV级器件需要看原型、封装和故障工况验证;VSC-HVDC项目需要从需求征询走到明确技术规范、供应商筛选和示范工程。
科研成果的下一步,是把高温和高耐压数据变成可重复制造。AI电源合作的下一步,则是从联合开发走到参考设计、客户验证和批量采购。本周最清晰的产业信号,是宽禁带半导体的价值判断正在离开单颗器件参数,进入良率、可靠性和系统协同的长赛道。