一个强周期的行业,真正决定胜负的,或许不是景气高点时谁赚得最多,而是低谷来临时谁还能稳住。
DRAM行业的生存法则就是如此。
当前,受AI驱动,DRAM正处超级周期。AI对高带宽内存的需求呈指数级增长,三大原厂将产能倾斜至HBM,通用DRAM供给持续紧张,价格进入历史高位。
在此背景下,上市不足两个月,长鑫科技就抛出了一份高达349亿元的投资计划。其中,241亿元建技术研发项目,108亿元建后道测试基地二期。
产能扩张的表象之下,是长鑫科技一次面向未来长远规划和深思熟虑。
长鑫科技大手笔,349亿元投向研发和后道测试
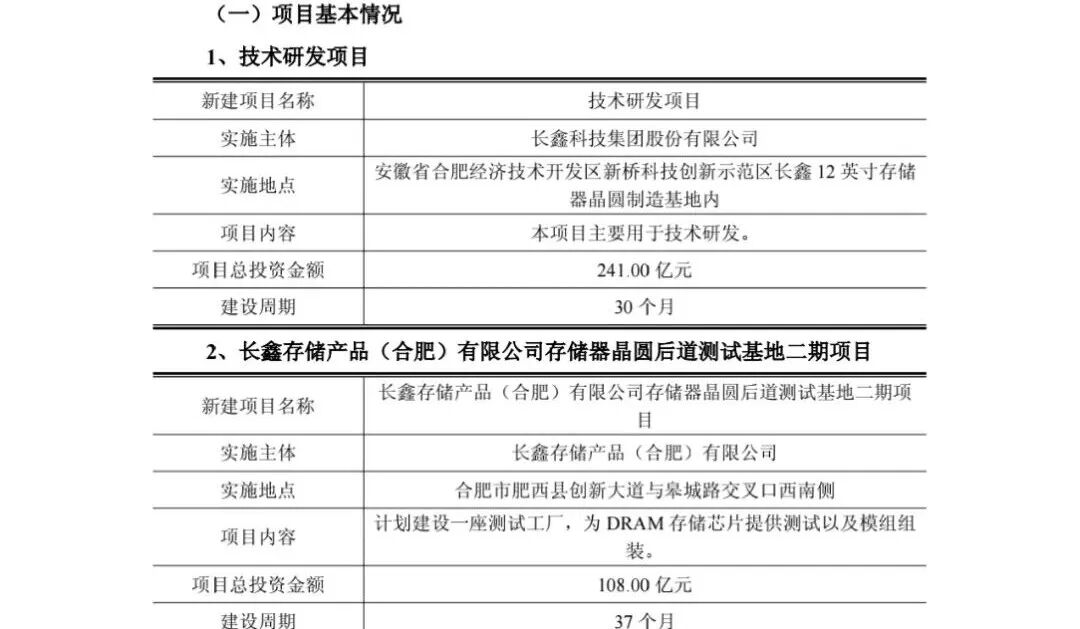
近日,长鑫科技发布公告,拟投资建设两项新项目。其中,技术研发项目总投资241亿元,存储器晶圆后道测试基地二期项目总投资108亿元,合计349亿元。
长鑫科技拟使用超募资金130亿元投向技术研发项目,并通过增资和借款的方式向全资子公司提供50亿元超募资金,用于后道测试基地二期项目。
图源:长鑫科技公告
先看241亿元的技术研发项目。
公告显示,项目将建在安徽省合肥经济技术开发区的新桥科技创新示范区、长鑫12英寸存储器晶圆制造基地内,建设周期为30个月。
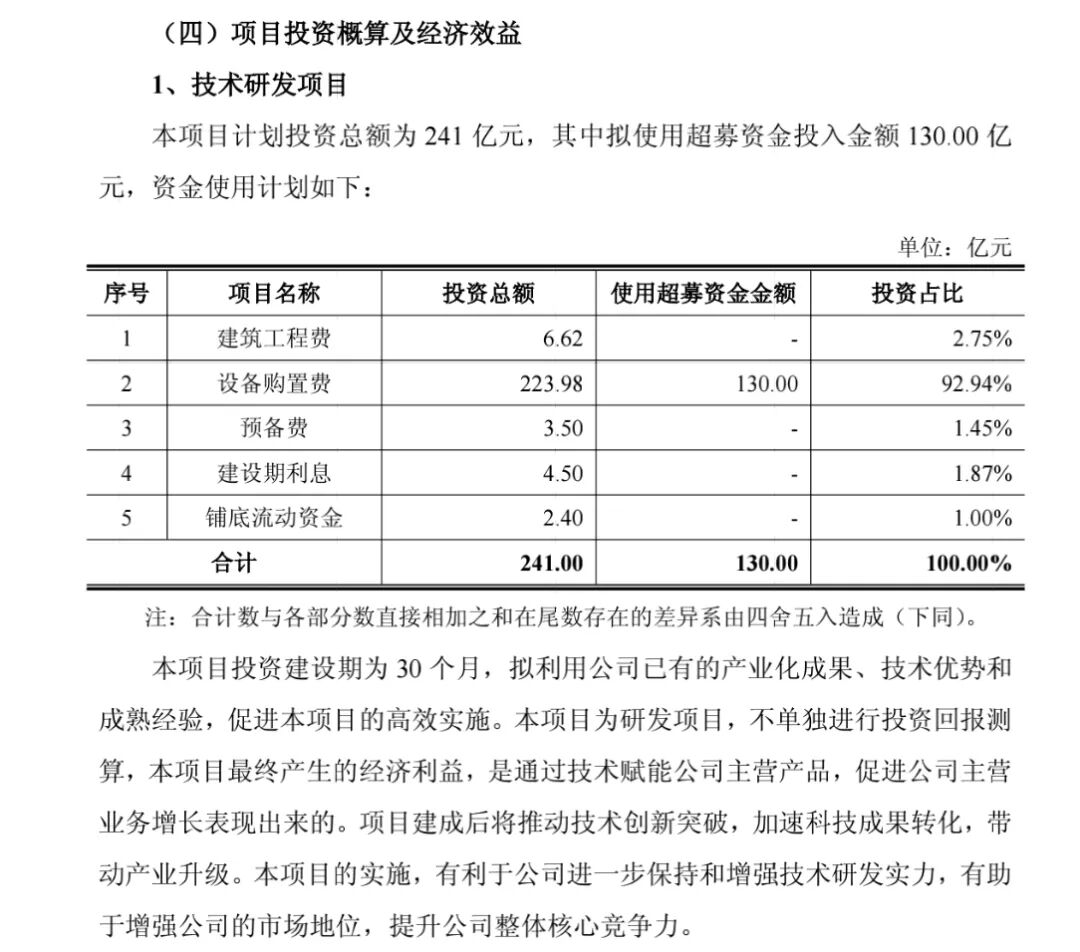
投资概算中,设备购置费为223.98亿元,占项目总投资的92.94%;建筑工程费为6.62亿元,另有预备费、建设期利息和铺底流动资金等支出。
此次超募资金130亿元全部用于设备购置。
图源:长鑫科技公告
市场分析指出,设备投入占比高,表明研发项目的重点在于建设研发所需的设备与条件,服务于工艺、产品和技术升级。
长鑫科技也在公告中指出,产品与制程工艺的迭代升级是构筑和维持企业核心竞争力与发展的根本。
因此,长鑫科技必须持续投入研发,推动工艺迭代,保障企业技术先进的同时,更快满足市场需求。
不过,研发项目不像新建一座工厂那样,可以直接用新增晶圆产能来衡量效果。
长鑫科技也明确表示,这个项目不单独进行投资回报测算,最终经济利益将通过技术赋能主营产品、促进主营业务增长体现。
换句话说,设备买回来并不等于研发成功,研发取得成果也不等于立刻产生收入。先进工艺能否稳定量产,产品能否通过客户验证,客户订单能否持续增长,都会影响这笔投资最终的商业回报。
毕竟,DRAM产品的竞争不仅在于某一代产品是否推出,还在于工艺和产品能否持续迭代。
在需求端,服务器、个人电脑、手机和汽车等市场,对容量、功耗、性能、成本与供货稳定性有不同要求;在供给端,全球存储器厂商也在不断投入资本和研发资源。企业如果只追赶当前一代产品,很难确保下一轮竞争仍有位置。
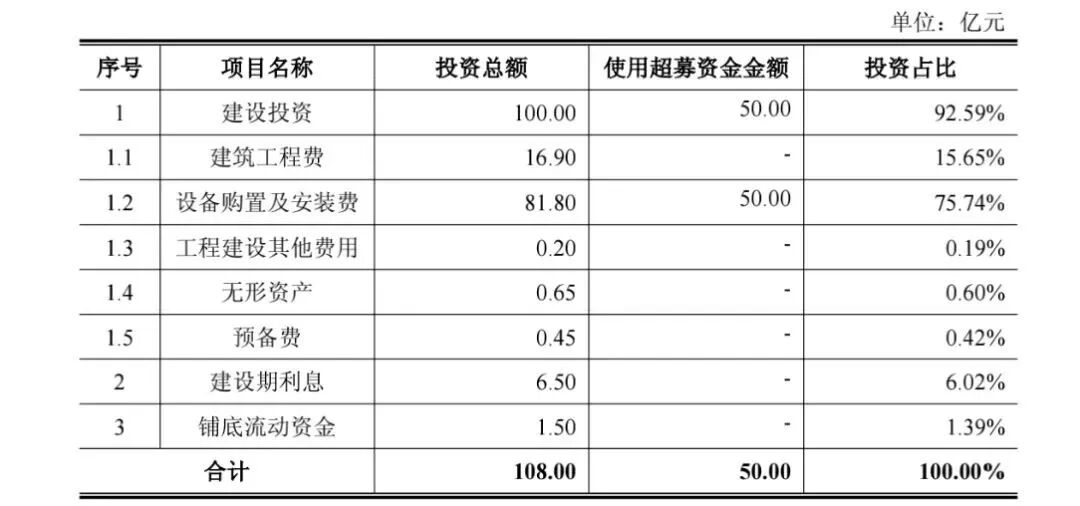
第二个项目是108亿元的存储器晶圆后道测试基地二期项目,由长鑫科技全资子公司长鑫存储产品(合肥)有限公司负责实施,建设周期为37个月。
投资概算中,建设投资为100亿元,其中设备购置及安装费81.8亿元;另有建设期利息和铺底流动资金。
与第一个项目一样,此次投入使用的50亿元超募资金均用于设备购置以及安装。
图源:长鑫科技公告
长鑫科技在公告中提到,之所以投入测试基地建设,是因为测试是DRAM生产中的关键环节。
随着产能的提升和产品种类的增多,长鑫科技担心未来外部封测厂的测试产能可能不足,新增投资配套不够。
自建测试产能,意在减少后道环节成为瓶颈的可能。
与此同时,自建测试产能还能提升测试产能协调能力、降低测试成本和改善运营效率。
总的来看,长鑫科技的349亿元投资不仅在押注技术进步,也在为自己未来的生产规模和供应链结构作准备。
长鑫科技349亿投资背后的深思熟虑
长鑫科技此次安排的资金,来自IPO后形成的超募资金。
数据显示,长鑫科技首次公开发行股票并全额行使超额配售选择权后,募集资金总额约666.07亿元,扣除发行费用后募集资金净额约663.10亿元。
此前招股安排中,原计划募集资金295亿元,拟投向存储器晶圆制造量产线技术升级改造、DRAM存储器技术升级、动态随机存取存储器前瞻技术研究与开发三个项目。
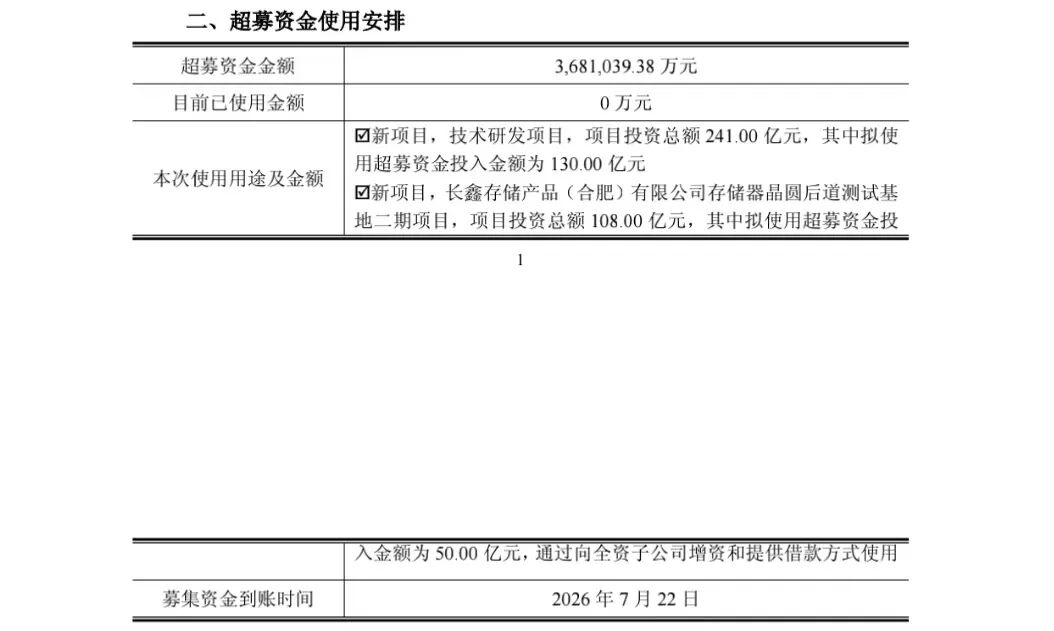
以最终募集资金净额减去原计划募资金额计算,超募资金约为368.10亿元。
图源:长鑫科技公告
长鑫科技此次公告的两个新项目拟使用超募资金180亿元,占这部分超募资金的近一半。
换角度看,上市融资让长鑫科技获得了相对充足的资金弹药,降低了完全依赖经营现金流逐年投入的压力,也为跨年度的研发和配套建设提供了资金基础。
在巨额融资背后,是行业的变迁。
众所周知,存储芯片是典型的高投入、长周期行业,企业既要持续做研发,也要承担厂房、设备、制造和封测等环节的资本开支。
但DRAM市场又具有周期性。当需求增长、价格上行时,企业更容易获得利润和现金流,也更有条件扩张;当供给增加、价格回落时,前期重资产投入又会带来折旧和产能利用率压力。
当前DRAM行业正处于AI驱动的需求爆发期。
因此,长鑫科技现在加码研发和后道测试,既是在抓住当下的发展机会,也是在为将来的产品与规模竞争提前铺路。
值得一提的是,长鑫科技此次对超募资金的规划,是对上市前募资规划使用方向的延续。
具体来看,原有募投安排集中在晶圆制造量产线升级、DRAM技术升级和前瞻研发;新项目则把研发和后道测试进一步落到具体建设内容上。
研发设备投入占技术研发项目投资的绝大部分,测试基地又配置了大量设备及安装费用,这表明投资计划的核心仍然是制造业能力建设,而不是短期财务投资。
另外,长鑫科技此次推进新的投资计划,还有一个重要背景,那就是经营业绩的明显改善。
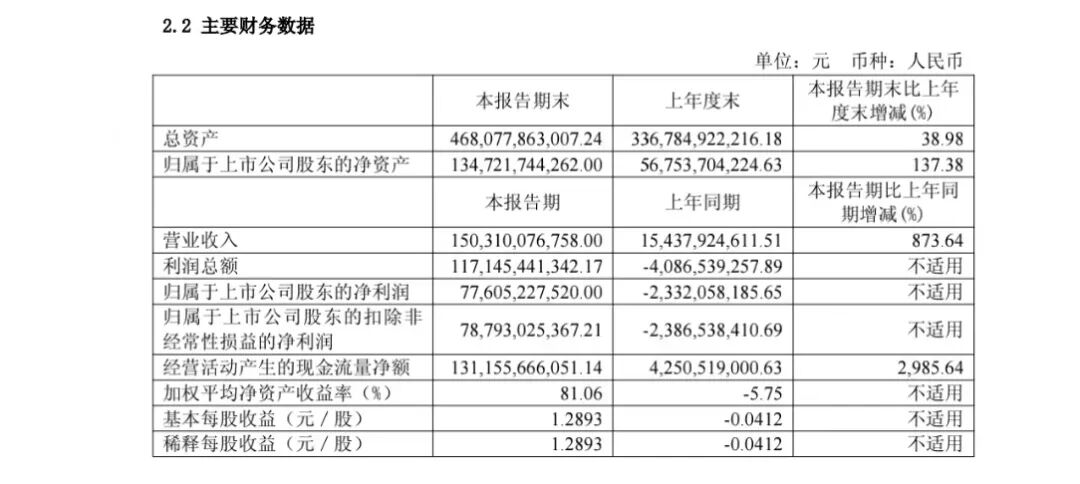
数据显示,长鑫科技2026年上半年营业收入为1503.10亿元,归母净利润为776.05亿元,经营活动产生的现金流量净额为1311.56亿元。
图源:长鑫科技半年报
出色的业绩和现金流表现,为长鑫科技继续投入提供了经营基础。
不过,此次巨额投资,对长鑫科技而言,远不止于“账上多了一笔钱、多上了两个项目”,要考虑的仍旧不少。其需要把研发资金转化为可量产、能被客户接受的产品;把测试基地转化为可靠、有效率的交付能力;还要协调两个建设周期、控制项目成本,并避免行业周期变化让新增投入迟迟无法发挥作用。
此外,新项目带来的折旧、人员和运营支出会逐步形成,若项目效益兑现较慢,短期利润也可能承压。
归根结底,349亿元只是起点,换来的是一张参与下一轮全球DRAM竞争的入场券,而不是胜利的保证。
长鑫科技要证明的,不是自己有钱扩张,而是自己有能力把资本开支转化为技术代差、把产能转化为市场份额、把周期波动转化为追赶契机。
这场考验,才刚刚开始。