9月28日晚间,国产存储龙头长鑫科技发布公告,拟合计投入349亿元推进两大核心项目建设,其中180亿元直接来自科创板上市后沉淀的IPO超募资金。
与以往不同的是,长鑫科技这次没有走过去几年存储行业“砸钱堆产能”的老路,而是将180亿元IPO超募资金分别投向了技术研发(130亿)和后道测试基地(50亿)。
这一投向完全超出了不少人的预期,但同时也让所有人意识到,国产存储接下来的竞争已经不再是单纯拼产能规模那么简单了。
超募资金的“选择题”:为什么不继续扩产?
长鑫科技本次推进的两个重点项目详情如下:
技术研发项目:总投资241亿元,拟使用超募资金130亿元,建设周期30个月;
存储器晶圆后道测试基地二期项目:总投资108亿元,拟使用超募资金50亿元,建设周期37个月。
值得注意的是,长鑫IPO原拟募资295亿元,投向三个前道相关项目——存储器晶圆制造量产线技术升级改造(75亿)、DRAM存储器技术升级(180亿)、前瞻技术研究与开发(90亿),项目总投资345亿元。而上市后实际募资远超预期,产生了大量超募资金。
这一次,超募资金的首笔投向没有选择继续加码前道晶圆产能,而是押注研发和后道测试。这本身就是一个信号:当DRAM产能规模已经做到全球第四,单纯的产能扩张不再是最紧迫的任务。
长鑫在公告中也直言,后道测试基地二期项目旨在“解决公司新增测试产能不足问题,保障后道产能供应链安全,有效降低测试成本”。换言之,前道产能上去了,后道配套跟不上,反而会成为新的瓶颈。
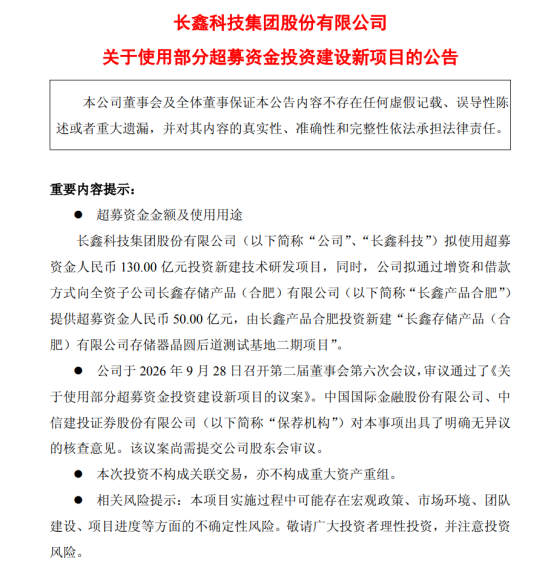
(公告截图)
研发241亿:G5刚量产,下一轮竞赛已开打
9月20日,长鑫存储在世界制造业大会上正式宣布第五代DRAM技术平台(G5)实现全面量产。G5平台依托创新的四重曝光技术,把内存阵列的有源区半间距微缩至11.95纳米,接近全球最顶尖的内存工艺水平。同步展出的24Gb大容量LPDDR5X量产产品,标志着国产高端DRAM正式跻身全球顶尖量产工艺第一梯队。
几乎同时,长鑫自主研发的LPDDR6芯片实现量产商用,首发搭载于小米18 Fold折叠旗舰手机,这是全球范围内LPDDR6产品首次在旗舰手机端落地商用。
但技术竞赛不会因为一次突破而暂停。三星、SK海力士、美光三巨头在DRAM领域深耕数十年,研发投入强度远超行业平均水平。以2025年为例,三星电子半导体部门研发支出超过200亿美元,SK海力士研发投入也接近70亿美元。
长鑫此次投入241亿元(约合33亿美元)用于技术研发项目,建设周期30个月,显然是在为G5之后的下一代技术平台做储备。从G3到G4再到G5,长鑫的技术迭代节奏正在加快,但要从“跟跑”转向“并跑”甚至“领跑”,需要的是持续、高强度、不中断的研发投入。
一个容易被忽略的细节是:长鑫是在先进设备获取受限的情况下,把全球DRAM营收份额做到10%的。这意味着其技术突破的含金量更高,但也意味着后续每一步微缩都可能面临更大的挑战。241亿的研发投入,既是进攻,也是防御。
测试108亿:被忽视的后道环节,正是IDM闭环的关键拼图
如果说241亿研发投入是面向未来的“高空作业”,那么108亿后道测试基地则是补齐当下的“地基工程”。
长鑫科技采用IDM(垂直整合制造)业务模式,覆盖DRAM的设计、研发、制造和销售全流程。但在半年度报告中,该公司坦言测试业务采用“自主测试为主,委外测试为辅”的生产模式,即一部分测试由全资子公司长鑫产品合肥完成,一部分委托封测厂商外协生产。
随着前道产能持续扩张,委外测试的比例和成本都在上升。后道测试产能不足,不仅会拖累整体出货节奏,还意味着供应链安全存在外部依赖。对于一家立志做全球主流存储供应商的企业来说,前道能造、后道测不了,是不可接受的短板。
此次投资108亿元建设后道测试基地二期,计划建设一座测试工厂,为DRAM存储芯片提供测试以及模组组装。该项目建成后,长鑫将进一步完善从前道晶圆制造到后道测试封装的全产业链整合能力。
这背后的逻辑并不复杂:IDM模式的核心优势在于全链条协同,而协同的前提是每个环节都自主可控。当三星、SK海力士都在强化自身封测能力时,长鑫补齐后道测试短板,是IDM模式走向成熟的必经之路。
更现实的考量是成本。存储芯片是典型的周期性行业,价格波动剧烈。在下行周期,成本控制能力直接决定企业能否穿越周期。将测试环节内化,长期来看有助于降低单位测试成本,提升整体运营效率和毛利率。
从1%到10%:国产DRAM的竞争逻辑正在切换
回望长鑫的市场份额攀升曲线,几乎是一条陡峭的上升线:
2023年,全球DRAM营收份额不足1%;2025年第二季度,升至4%;2026年第一季度,达到8%;2026年第二季度,首次突破10%,位列全球第四。
财务数据同样亮眼:2026年第一季度,长鑫科技实现营业收入508亿元,同比增长719.13%,净利润247.6亿元;2026年上半年,营收达到1503亿元。客户名单上,腾讯、阿里云、字节跳动、联想、小米等行业核心企业赫然在列。
但10%是一个微妙的节点。在此之前,国产DRAM的核心命题是“从无到有”——能不能造出来、能不能进客户供应链、能不能拿到市场份额。而当份额达到双位数,成为全球第四大DRAM供应商后,竞争的命题已经切换为“从有到优”——技术能不能跟上第一梯队、成本能不能做到行业领先、产业链能不能完全自主可控、盈利能不能穿越周期。
这也是为什么349亿的投向选择如此值得关注。它不是简单的“继续扩产抢份额”,而是“补技术、补闭环、练内功”。上半场拼的是产能和速度,下半场拼的是技术和体系。
当然,挑战依然严峻。三星、SK海力士、美光三巨头合计占据全球DRAM市场近90%的份额,在高端产品、先进工艺、客户粘性和专利积累上仍有深厚壁垒。长鑫要从10%走向更高的市场份额,每一步都不会轻松。
写在最后
349亿不是一个简单的扩产数字,而是长鑫在市占率突破10%节点上的一次战略选择。
当产能不再是唯一瓶颈,当全球三巨头的技术迭代持续加速,当供应链安全的重要性日益凸显,国产DRAM的竞争已经从“有没有”进入到“好不好、强不强”的新阶段。
长鑫的答案很明确:用241亿押注下一代技术,用108亿补齐后道闭环。这条路不会轻松,但对于一个从0到1走过来的国产存储巨头来说,下半场的比赛才刚刚开始。
END


往期精选:

请点下【♡】给小编加鸡腿