芝能科技出品
MLCC这个赛道,被AI带火了,村田制作所在制造那些常被忽略的电子元件,却同时接到了数据中心与汽车电子化的需求,赚大发了!

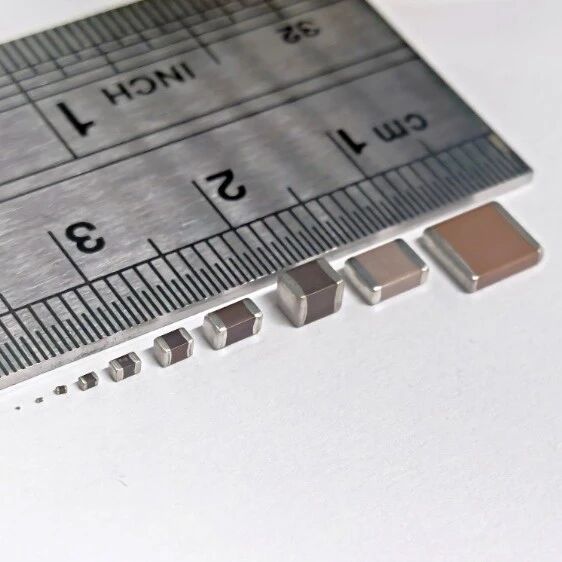
从高盛写MLCC之后,大家都看到AI服务器,算卡板上密密麻麻的电容,为高算力运转的电路提供滤波和平滑,保证稳定供电,又小又多,坏掉一颗都可能影响系统可靠性(对可靠性要求很高)。在电动汽车汽车上,由特斯拉代入进入辅助驾驶、动力系统和各类电子控制单元,跟着整车电子化一同增长。

村田制作所处在这两个市场之间,2026年4至6月,村田收入达到5023亿日元,同比增长20.7%;营业利润约985亿日元,同比增长59.8%,营业利润率从14.8%升至19.6%。电容器收入同比增长30%,达到2825亿日元,占集团总收入的56.2%,电容销量增长以数据中心需求为主,也覆盖汽车等用途。
这种同时服务两类市场的结构,改变了汽车电子供应商长期面对的命运。许多零部件企业的收入几乎由整车厂排产决定,汽车现在是一个不太增长的市场,工厂就难以满负荷运转。村田当然仍受汽车周期影响,却又能从数据中心、通信和消费电子获得需求,这种基础电子制造能力的提供者,竞争又比较单一,现在很吃香!
“AI带动电容涨价,默默无名者确实受益良多”,村田最高破万亿市值,现在也有7000亿市值

订单先到,利润随后
二季度村田的电容器订单金额同比增长85.5%,达到约4155亿日元;期末电容器待交付订单也较上一财年末明显增加。订单增速远高于当季收入增速,客户的采购安排正在往后续季度传递。

我们之前也分析过,这类基础元器件利润改善主要是定价和满产率。销量提高,工厂开工率上升,固定成本能被更多产品分摊;日元同比走弱也抬高了以日元计的海外收入。需求增加后,一家具有生产规模和制造良率优势的公司可以把产能更充分地转成利润。

汽车业务也挺好的,村田按终端市场披露的移动出行收入同比增长16.1%,汽车用电容、EMI滤波器和传感器均有增长。车规产品重视长期可靠性、使用寿命与复杂工况,数据中心则会围绕供电效率、设备密度和运行稳定性提出自己的要求。材料、生产工艺、认证、客户设计导入都可能不同。景气时,供应商需要在这些用途之间分配研发和产能。

村田已经把2027年3月期的全年收入预测从1.96万亿日元上调至2.11万亿日元,营业利润预测从3800亿日元上调至4300亿日元;
资本开支计划也从2500亿日元提高到2550亿日元。
电子元件产业的高景气考验何时建厂、建多少、生产哪些规格。扩产太慢,会错失客户平台;扩产太快,一旦服务器采购节奏放缓,折旧和闲置设备就会反过来吞噬利润。即便终端长期成长,短期库存周期也可能让订单忽上忽下。
电容器用途广泛,每条产线都在服务器和汽车产品之间切换也需要时间,不同规格、认证与可靠性要求决定了产能调整需要时间。这其实和电池有点像!
村田的竞争力,多半藏在这些不容易上头条的环节:材料配方、薄层堆叠、批量一致性、良率、客户认证和稳定交付。它们决定企业能否在需求出现时交货,也决定景气过去后还能否守住回报。AI服务器让电容再一次被看见,汽车电子化则给了它更长的需求基础。
小结:村田原本我们只跟踪过一段时间,随着MLCC超过了电感,我们后续会持续跟踪村田和TDK,还是AI驱动的!小小一颗MLCC电容器,仍是一门重资产制造生意的故事。