加入高工机器人专业行业群,加微信:19065204977,出示名片,仅限机器人及智能制造产业链相关企业。
10月9日,微亿智造通过港交所聆讯,同期关于工业具身智能的讨论正从“机器人能不能进厂”转向“进厂后能不能算回账”。
微亿智造董事长兼CEO张志琦的观察,点出了其中真正的分水岭。他直言:“舞台上的机器人表演得再好,不等于它能进工厂打工。工业现场要的不是‘纯概念’,而是稳、准、回本。”他还抛出尖锐问题:“为什么很多项目一开始就死在POC(概念验证)?”
微亿智造的价值在于,它不只是一个“物理AI大脑”的故事,而是在营收、客户、交付和ROI上同时给出了可验证答案。从技术叙事到商业兑现,微亿智造正在成为具身智能重写估值逻辑后的“物理AI”验证样本。


估值逻辑重写
客户复购率成为锚点
具身智能的估值逻辑正在被重写。
估值锚点正从创始人背景变成了客户复购率,“产品能否在真实场景中稳定运行超过三个月”成为投资决策的核心指标。行业正进入商业化验证阶段,融资规模、估值和技术概念仍有关注度,但已难以单独支撑持续估值溢价。机构投资者开始更严格地审视真实终端客户、实际生产环境、项目交付与验收、持续采购和收入质量。
行业很热闹,主要卷三件事:数采基地、具身大模型、POC攻坚战。张志琦指出,这两年具身智能最核心的问题还是数据到底怎么来,很多模型无论如何迭代,最终成功率还是难以达到工业级99.99%甚至更高的标准。榜单成绩在提升,大家却越来越疲惫——还不如加入实际场景做更多落地的事。
这背后的深层矛盾是:行业高速发展和迭代,与企业真正意义上的需求之间,还有差距。
与此同时,客户买单逻辑已经彻底变了。用IDC发表的《中国工业具身智能机器人技术评估,2026》判断:工业用户已从“单纯的技术先进性”转向“工程化能力与商业价值并重”。
具体数据也很直白:61.5%的企业关注机器人性能稳定性与可靠性;53.1%关注产品性价比与投资回报率。IDC去年调研发现,绝大部分人看重的不是技术领先性,更多看重机器人的稳定性、可靠性,更关键的是把账算出来。
从工业现场看,超过80%的项目停留在POC阶段,原因是一连串工程化、商业化问题:指标没有被严格定义,期望容易错位;节拍效率低,做得到干不快;综合成本高,造价高回本难;异常应对弱,能演示难商用。张志琦直言:“如果POC不去考虑这些问题,很多POC从第一天起就注定没有办法做到平台化。”

批量交付硬证据
收入结构、客户深度与财务质量
微亿智造最值得关注的,是其已形成较完整的商业化验证基础。
从营收上来看,微亿智造从2023年的4.34亿元增长至2025年的7.96亿元,复合增速超35%,2026年前五个月仍保持增长,整体毛利率从42.4%提升至48.4%。此外,微亿智造的盈利与现金也在同步改善——2026年前五个月,微亿智造经调整净利润3,384万元,同比增长41.5%,经调整净利率从2025年同期的6.9%提升至8.0%。经营活动现金流净额则由2025年前五个月的净流出1.08亿元,改善至2026年前五个月的净流入1,269万元,这意味着微亿智造已经具备了自主造血的能力。
更关键的是收入结构迁移。公司核心产品工业具身智能机器人(EIIR)收入从2023年的1.14亿元增长至2025年的4.53亿元,收入占比由26.3%提升至57.0%,毛利率达53.5%。2026年前五个月,EIIR营收已达2.60亿元,收入占比进一步超过60%,毛利率进一步提升至54.8%。

客户深度同步提升。微亿智造已服务超过25家世界500强及行业龙头企业,覆盖3C电子、汽车制造、新能源、快消品及半导体等核心行业。新获项目、进行中项目持续增加,合同负债同步增长,应收账款周转效率改善。这表明微亿智造不仅在做大规模,更在优化商业模式的健康度。
这不是单点POC的胜利,而是从营收结构到客户应用的双重验证。

物理AI大脑
把每次部署变成数据护城河
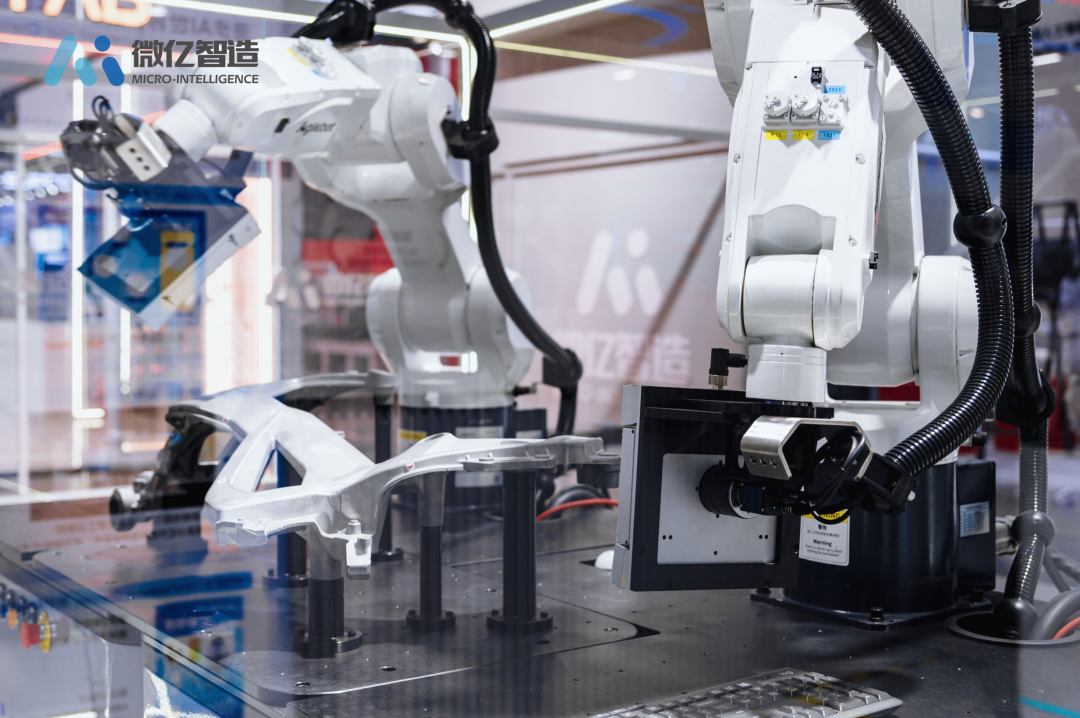
财务表现是结果,支撑结果的核心能力是微亿智造的“物理AI大脑”——由AI模型、工业Know-how和真实场景数据共同构成。工业VLA模型统一解析产线多模态信息;垂类专家模型将打磨、质检、装配等工艺经验沉淀为模型能力;具身智能数据飞轮依托真实产线数据,形成“数据—模型—部署”的自我强化闭环。据招股书披露,微亿智造已积累超过23TB真实工业场景精标数据和超过16亿条精标记录,覆盖质检、打磨、焊接、装配、上下料等核心场景。

工业场景要求7×24小时连续运转、微米级精度、近乎零容错率,这决定了工业具身智能的第一性原理不是技术先进性,而是产业适配性。因此在部署层面,微亿智造核心产品EIIR以“云-边-端”一体化架构赋能规模化落地,硬件端采用“一脑多形”,统一的“物理AI大脑”可驱动双臂、四臂甚至六臂方案,根据工序灵活配置。同时,自进化“物理AI大脑”让具身智能在产线“越用越聪明”,工业真实数据持续强化大脑能力并闭环投资回报。
物理AI大脑构筑的长期壁垒,关键不在于单点技术领先,而在于技术能力与商业部署之间能够形成相互增强的闭环。真实工业部署一方面产生收入,另一方面持续积累模型训练所需数据;AI能力提升推动产品由单点任务向更复杂工序扩展,使技术进步表现为产品价值量、客户渗透和商业规模提升。由此形成正向循环:物理AI大脑能力提升→产品能力及部署效率提升→客户及场景扩张→更多真实数据回流→进一步强化大脑能力。
从实际运营看,微亿EIIR产品落地交付后,工厂普遍可在1至2年收回投资。ROI兑现能力,正是这一正向循环从技术逻辑转化为商业逻辑的关键节点。

增长路径
单客户深耕、跨行业复制与全球化
微亿智造的增长路径正持续拓宽:针对既有客户,推动单工序向多工序、单产线向相邻产线渗透,提高单客户生命周期价值;在新行业、新场景方面,于汽车、新能源之外加快推广复制,拓展市场边界;海外市场方面,2025年起提速欧美及亚太市场拓展,加速本地化服务点建立,推进全球化布局。

项目层面,公司将以复合工作站和更高价值解决方案提高单项目价值量;技术层面,也将通过软硬件一体化研发持续优化产品性能、成本和交付效率,并依托真实工业数据与AI模型迭代,为部署效率提升和产品能力长期提升提供基础。
在具身智能从“为梦想买单”转向“为场景付费”的转折点上,微亿智造提供的核心启示是:物理AI的商业化验证不是概念证明,而是财务表现、业务结构、技术壁垒和增长路径四者相互印证的持续过程。
真实客户、收入、订单、预付款、回款、利润和经营现金流构成最基础的价值支撑,物理AI大脑的技术能力决定这一支撑能否持续扩展。当两者形成正向循环,估值逻辑就从“预期折现”转变为“能力验证”。
微亿智造通过聆讯只是一个节点,真正的答案,已经写在其批量交付的营收结构、客户应用和1至2年回本的算账结果里。