电连技术正是其中一家。作为连接器及互连产品供应商,公司从消费电子射频连接器起步,近年来加快向汽车电子拓展。目前,其汽车高频高速连接器已进入比亚迪、吉利、长安、奇瑞、理想等车企供应体系,汽车业务也逐步成为收入增长的重要支撑。
不过,业务扩张并未带来同步的盈利改善。2026年上半年,电连技术营收26.21亿元,同比增长3.82%;归母净利润2.06亿元,同比下降15.13%,呈现增收不增利的局面。

在这背后,电连技术消费电子基本盘持续承压,汽车业务虽然保持增长,却也面临客户降本、产品升级与竞争加剧的多重考验。从消费电子向汽车电子转移增长重心,电连技术后续能否走出困境仍有待考验。
从业务演进来看,电连技术的增长重心正在从消费电子向汽车电子转移。
早期,电连技术依靠微型射频连接器,逐步进入小米、OPPO、vivo、三星、荣耀、华为等供应体系。在消费电子领域,公司消费类电子连接器包括FPC、USB TypeC、RF弹片等微型电连接器及互连系统相关产品,以及射频 BTB等产品,是电连技术长期以来主要的收入来源。但随着智能手机市场进入存量竞争,终端需求更多依赖换机与产品迭代,这一基本盘的增长空间也受到约束。
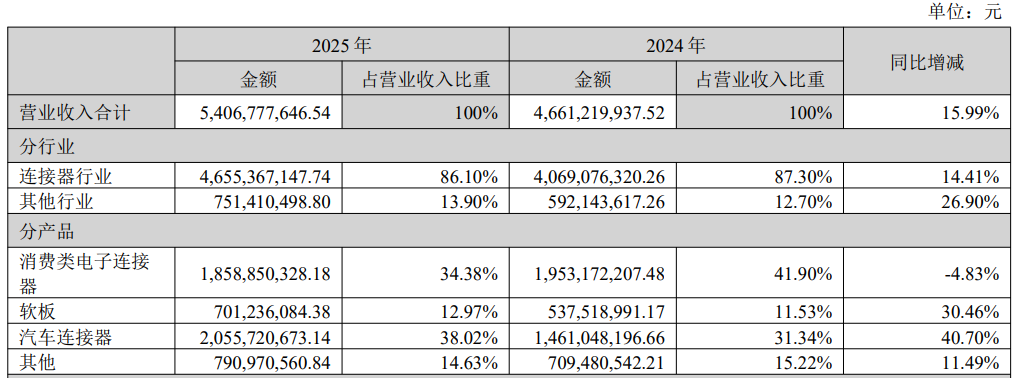
2025年,电连技术消费类电子连接器收入18.59亿元,同比下降4.83%;毛利率31.25%,同比下降6.13个百分点。到了2026年上半年,该业务尚未走出调整,收入同比下降6.55%至12.39亿元;毛利率进一步降至26.08%。

为打开新的增长空间,电连技术加快向汽车连接器领域拓展,汽车业务逐步成为其收入增长的重要支撑。近年来,受益于新能源汽车智能化配置升级,带动车载摄像头、智能座舱、辅助驾驶及车载通信等系统的连接需求增加。尤其是智能辅助驾驶向主流价格区间下沉,高频高速连接器的应用范围不断扩大,为本土供应商带来更多机会。
围绕这类增量需求,电连技术持续拓展FAKRA、Mini-FAKRA、以太网等车载连接器产品。2025年,公司汽车连接器销量同比增长65.41%;2026年上半年,公司亦表示该类产品的出货数量及产值同比均保持稳步增长。

出货规模扩大,也推动了相关业务收入及占比提升。数据显示,2025年,电连技术汽车连接器的收入达到20.56亿元,同比增长40.70%;占总收入的比重由2024年的31.34%提升至38.02%,首次超过消费类电子连接器业务。2026年上半年,该业务收入8.82亿元,同比增长8.67%。
但值得注意的是,2026年上半年,其汽车连接器的毛利率降至35.41%,同比下降2.08个百分点。需求扩容带来了订单,但下游降本要求与上游成本变化,也在压缩供应商的利润空间。对电连技术而言,汽车业务规模做大了,却越来越难转化为盈利增长。
除此之外,费用端的投入进一步加重了盈利负担。2026年上半年,公司研发投入2.21亿元,同比增长5.76%;销售费用0.83亿元,同比增长49.66%。在整体收入仅增长3.82%的情况下,研发与市场开拓等投入仍需更多业务增量来消化。
从行业需求看,汽车智能化目前仍在为连接器行业打开增量空间,也带来新的产品升级机会。
高工智能汽车研究院监测数据显示,2026年1—8月,中国市场(不含进出口)乘用车前装标配城区NOA突破200万辆,同比增长94.54%,继续保持高增速态势。随着智能驾驶逐步普及,摄像头、雷达与计算平台之间的数据连接需求同步增加。
与此同时,L3/L4自动驾驶入法推进,AEB及组合驾驶辅助安全强标相继发布,将进一步强化感知、通信链路的可靠性要求,为高频高速连接器需求提供支撑。
在行业高景气的背景下,增量需求也正倒逼技术升级。高清摄像头数量增加、感知数据量扩大,使车载连接同时面临传输性能与安装空间的约束,尺寸更小、支持更高带宽的Mini-FAKRA等产品因此获得更多应用机会。此外,随着中央计算与区域控制架构推进,车载以太网连接也从百兆、千兆向多千兆、万兆及更高速率拓展。
围绕更高速、更紧凑的连接方案,国内外厂商正加快产品迭代。泰科GEMnet、罗森伯格H-MTD等产品已面向多千兆连接;莫仕也于2026年6月推出最高支持25Gbps的HSAutoLink G连接系统,布局辅助驾驶、区域架构与中央计算应用。
国内厂商同样在扩大布局。立讯精密则覆盖FAKRA、Mini-FAKRA、HSD及以太网组件,并延伸至整车线束和区域控制器;胜蓝股份相关高频高速、汽车射频连接器建设项目已完成投资实施并结项。本土供应商的产品与产能扩张,也使电连技术面临更直接的竞争。
随着竞争向下一代连接方案延伸,供应商不仅要满足现有项目的交付与降本要求,还需持续投入高速信号传输、小型化及车规可靠性研发,争取新平台的导入机会。技术迭代由此带来新的订单空间,也抬高了维持竞争力所需的投入。
在这轮竞争中,电连技术已有一定的量产基础。目前,公司FAKRA、Mini-FAKRA、以太网高速连接器等已导入国内头部整车厂,实现大批量交付。但随着车载架构升级,整车厂对连接方案的要求仍在提高,现有产品的规模交付只是参与下一轮竞争的起点。
下一个AI时代,连接器行业正向光电连接等技术方向发展,或将迎来新一轮变革。未来,电连技术能否精准适配AI时代的技术升级和市场需求,能否带来新的业务增量,仍需进一步验证。