2026年10月14日,全球光刻机设备巨头阿斯麦(ASML)公布最新财报。数据显示,2026年第三季度,在产能稳步爬坡叠加客户对设备升级产品需求旺盛的推动下,公司营收和毛利率均创下历史新高。
具体来看,该季度ASML实现净销售额117亿欧元,装机管理业务销售额达到33亿欧元,毛利率为57.5%,净利润达50亿欧元。

从业务表现来看:
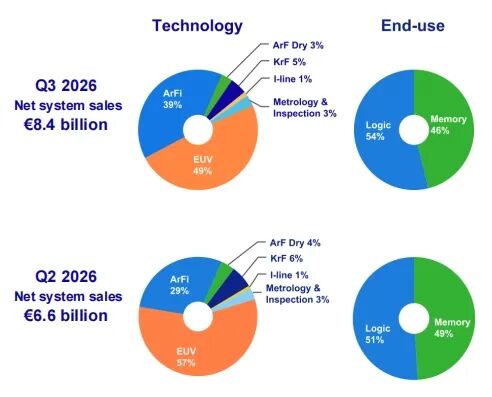
系统净销售额(Net system sales):84亿欧元。其中EUV系统销售额为41亿欧元(包含1台High-NA EUV系统),非EUV系统销售额为43亿欧元。
装机管理业务(Installed Base Management sales):受EUV和DUV生产力升级产品强劲需求的驱动,装机管理业务销售额达33亿欧元,超出指引近4亿欧元。
终端应用占比方面,逻辑芯片(Logic)占系统净销售额的54%,存储芯片(Memory)占46%。
ASML预计,2026年第四季度净销售额在142亿欧元至152亿欧元之间,毛利率约为57%;2026年全年净销售额将介于440亿欧元至450亿欧元,毛利率约为56%。
在技术推进方面,ASML第三季度迎来了多个重要里程碑,High-NA EUV技术的商业化进程显著加快。
英特尔宣布已利用High-NA EUV系统完成超100万片晶圆曝光,且性能表现优异;三星和台积电也相继确认,将分别在2028年和2030年将High-NA EUV引入大规模量产(HVM)环节。

为最大化该技术的产业价值,ASML还与台积电牵头联合全行业共同开发12英寸EUV掩膜版,计划于2031年建立试点线。
此外,ASML在本季度成功出货了首台YieldStar 550B量测系统。该设备专为逻辑芯片14埃米节点和DRAM 1D节点设计,在保证极高精度的同时,将生产效率大幅提升了60%以上。

全年业绩方面,ASML首席财务官(CFO)戴厚杰(Roger Dassen)表示,与2025年相比,ASML预计2026年全年净销售额将增长约36%。其中,EUV业务预计增长超过45%,非EUV业务预计增长约20%,装机管理业务预计增长约50%。
傅恪礼还强调,当前阿斯麦产品需求前景强劲,今年订单储备量逐季攀升。按照当前规划,2027年与2028年的设备供应仍将难以完全满足客户需求。因此,ASML正在研究进一步提升2028年产能的方案,以实现高于此前公布的30%产能增幅。同时,ASML将继续依托生产效率升级产品组合,帮助客户大幅提升晶圆产能。
全球半导体观察
往期推荐


关于集邦咨询

TrendForce集邦咨询作为全球高科技产业研究机构,致力于洞察AI全链脉络,助力企业战略决策。研究版图聚焦AI产业增长引擎,涵盖:HBM、DRAM、NAND Flash等关键存储产品;GPU、ASIC等AI算力芯片;晶圆代工、芯片设计及封测;以及AI服务器、显示面板、LED、AR/VR等基础设施与终端,延伸至自动驾驶、具身智能、光伏储能、低空经济等“AI+”垂直产业集群,同时提供核心零部件价格预测与数据库。凭借多年深耕,为政企客户与投资者提供行业研究报告、企业战略咨询及品牌整合行销等服务。