关注上方<脑机观澜>,不迷路
10月16日,Science Corporation的PRIMA视觉恢复系统入选《时代》2026年度最佳发明榜单。这是视觉脑机接口产品第一次进入这份榜单。
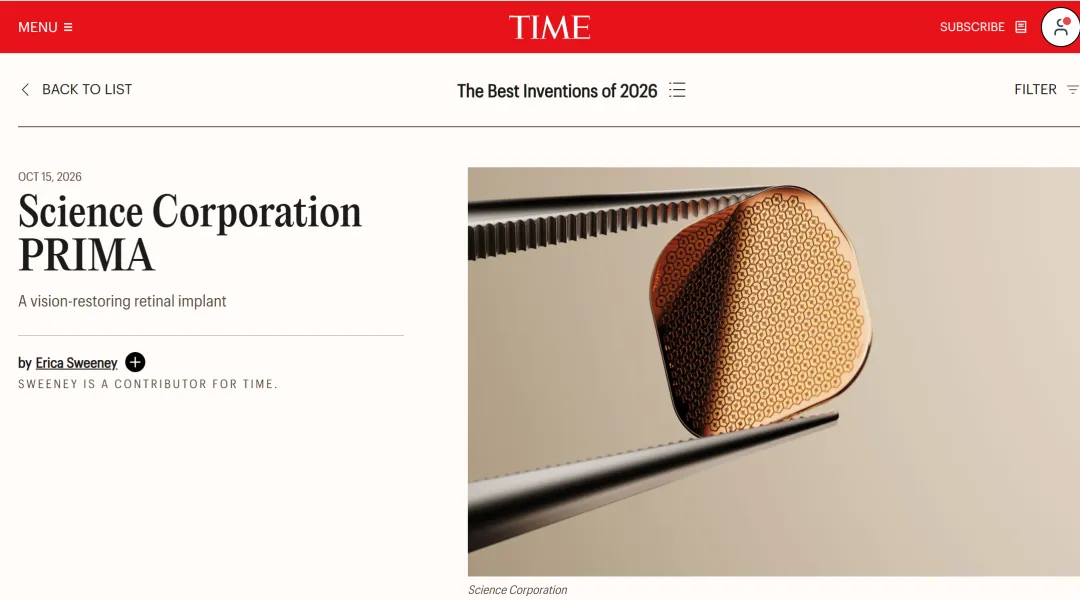
三天前,这家公司刚发布另一条消息:一名斯塔加特病患者在植入PRIMA后,第一次康复训练中看到了字母,第二次读出了一个单词,该患者5月在悉尼接受了视网膜植入。
据Science Corporation公告,全球约15万人患有斯塔加特病并因此失明,此前它无药可治。
《时代》的认可和患者的早期信号,都指向同一个方向:视觉脑机接口正在从实验室走向真实世界。
对盲人来说,这意味着复明不再只是概念。但它重建的是什么级别的视觉?不同公司给出了不同的答案。
全球做视觉重建的公司,公开可查、有产品样机或临床进展的,据 脑机观澜 不完全统计,是22家。
它们分布在两条主流技术路线上:视网膜植入和视皮层植入,外加一条不植入电极的光遗传支线。历史已破产或停止运营的公司不纳入统计。
视网膜植入vs视皮层植入
:两种路线,两类患者
视觉脑机接口要解决的问题是:让失去视觉的人重新获得光感、形状,甚至文字。
目前全球有两条主流的技术路线:视网膜植入和视皮层植入。它们选择的位置不同,能覆盖的患者也不同。
网膜植入的前提是视神经和视网膜内层神经元仍然存活。芯片植入视网膜下方或上方,替代已死亡的感光细胞,把光信号转成电信号,经残余神经通路传向大脑。
它不重建通路,是在坏掉的感光细胞前面加一个“翻译器”。
视皮层植入则绕过眼球和视神经,直接在视觉皮层植入电极,用电刺激“写入”视觉感知。
它适合视神经彻底损伤或眼球摘除的患者,跳过了眼睛,直接和大脑对话。
两条路线的差异,落到一张表上:
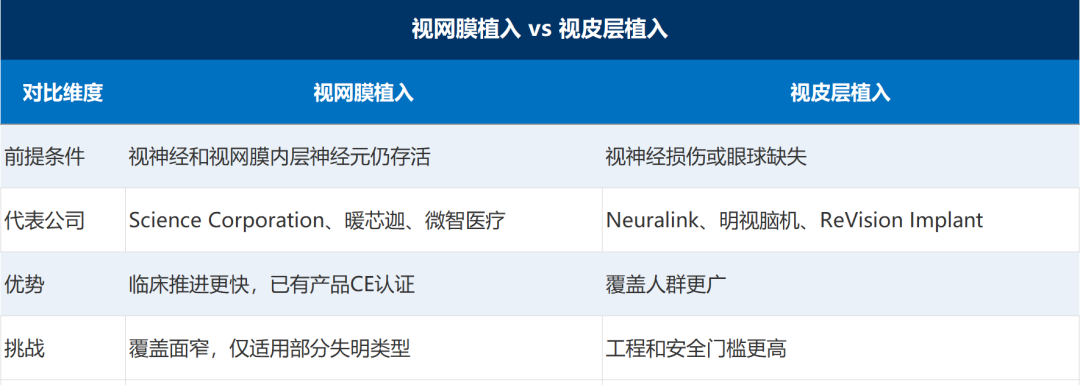
两条路线面向不同损伤类型的失明患者。视网膜路线覆盖面窄,但临床推进更快;视皮层路线覆盖人群更广,但工程和安全门槛更高。
这两条路线都需要植入电极,还有一条不植入电极的光遗传学路线,是另一个分支。
两条路线上的公司,商业化跑得最快的,几乎都在海外。
海外:一家已上市,
其余仍在追赶(7家)
海外阵营的分化,落在两条路线上:视网膜路线已有产品拿到CE认证并进入商业化,视皮层路线拿到突破性认定的三家,至今没有一家获得IDE授权。

表中临床阶段、监管状态信息来自公司公告及FDA公开信息;
Science Corporation是唯一“已考完”的。 PRIMA在2026年7月获得欧盟CE MDR认证,成为全球首个获批上市的、用于恢复形态视觉的脑机接口产品。
NEJM发表的38人研究显示,84%的随访患者恢复了阅读字母、数字和单词的能力。
但PRIMA的边界也很明确。据NEJM论文,PRIMA芯片像素100微米,对应理论视力约20/420至20/440,仍属严重低视力。Hodak本人打了个比方:“像透过一根吸管看世界。”26起严重不良事件中95%在两个月内消退。
据公开报道,每套设备预计售价数十万美元,德国可能是首个商业化市场。
PRIMA跨过了从全盲到低视力这道门槛。20/420的视力能让患者读出字母,读不出面孔。
10月13日的更新意义不在“看到字母”本身,而在于适应症的扩展。PRIMA此前获批的适应症只有AMD导致的地图样萎缩,这是它第一次延伸到遗传性视网膜疾病。PRIMAlia试验将PRIMA的临床探索从AMD延伸到斯塔加特病和视网膜色素变性(RP)。
Neuralink是视皮层路线上声量最大的玩家,但声量和进度不匹配。 Blindsight设备2024年9月获FDA突破性认定,至今未获IDE授权。
2026年8月,马斯克再次表示“最快六到十二个月内启动植入”,这已是多次重复的时间表。
其工程师报告的非人灵长类实验结果:直接刺激视觉相关皮层,在超过三分之二的试验中引发了对虚拟目标的注视偏移。动物数据存在,人体数据为零。
其余五家,差异在阶段和路线选择。 Cortigent借壳上市,筹的是关键试验的入场券;ReVision的电极厚度仅相当于单个脑细胞,正在等2027年的盲人试验;
Nidek与大阪大学合作二十五年,才走到企业治验,它的对手是自己的时间表;Phosphoenix绕开视觉皮层,直接刺激外侧膝状体核;BVT仍在寻求资金启动首次人体试验。
海外阵营的分化已经清楚。国产阵营的进度,是另一种分化。
国产:七家公司的卡位(7家)
国产阵营的进度分化比海外更明显。
暖芯迦和微智医疗已经有了早期患者数据,明视脑机完成了早期IIT人体验证、全盲患者IIT正在推进中,中科先见完成了注册检验,其余三家仍处临床前或可行性探索。
七家里,还没有一家拿到三类证的。

表中临床阶段、监管状态信息来自公司公告及NMPA公开信息;
暖芯迦走的是视网膜+视皮层双轨路线。 2014年成立,视网膜产品已启动人体临床,皮层产品今年进入前瞻临床。
2026年5月在浙江省人民医院完成国内首例高分辨率视觉脑机GCP临床,目前已完成多例临床试验,受试者恢复基础字母识别能力。
据公司披露,植入体在3mm×3mm区域内集成320个电极通道,单电极直径仅50微米。单电极越小,刺激精度越高,工艺难度也越大。预计2028年拿证,定价10万至15万元。
微智医疗的临床站位更早。 2020年完成全球首例IMIE植入,2026年4月在湘雅医院启动临床试验,首例受试者已能分辨“E字符”并独立行走。
据公司披露,IMIE拥有256个独立刺激位点,是国际主流60通道产品的四倍以上。通道数越多,理论上可呈现的像素点越多。
明视脑机是国产阵营里融资节奏最快、进度也最需要看清的一家。 2024年10月成立,走视皮层植入路线。MXIRV1024采用1024通道柔性电极阵列,是目前国内公开披露的视皮层植入最高通道数。
同济早期IIT已完成图形、颜色、灰度三类视觉要素验证,全盲患者IIT仍在推进中。规划2028年启动注册临床,据公司披露定价口径约30万元一例。
中科先见注册准备最靠前。“重明”采用视网膜+视皮层双轨布局,据公司披露是国际首个126通道全功能视觉假体,已取得国家权威检验机构注册检验报告,即将启动临床。
芯生视界的侵入式视皮层视觉重建系统已完成28nm级SoC流片,曜同科技仍处IIT可行性探索,超目科技的视觉脑机产品线尚在早期。
以上两条路线都需要植入电极。还有一条不植入电极的支线,正在获得关注。
光遗传支线:不植入
电极的另一条路(8家)
光遗传支线是三条路线里唯一不植入器械的一条,靠基因治疗和光刺激起效。Nanoscope的MCO-010已被FDA受理BLA。国内中眸医疗、健达九州、星明优健三家也已进入临床或注册阶段。
光遗传支线的逻辑和前两条路线不同。
它是用基因治疗把光敏蛋白递送到视网膜中仍存活的神经元里,再通过特制眼镜把图像转换成光脉冲投射到视网膜上,由被改造的神经元产生电信号,经视神经传向大脑。
所以它不需要电极,但需要基因递送,前提是视网膜内层神经元和视神经还活着。
和视网膜植入相比,它不替代感光细胞,而是改造剩余神经元;和视皮层植入相比,它仍依赖眼睛和视神经通路,不绕过眼球。
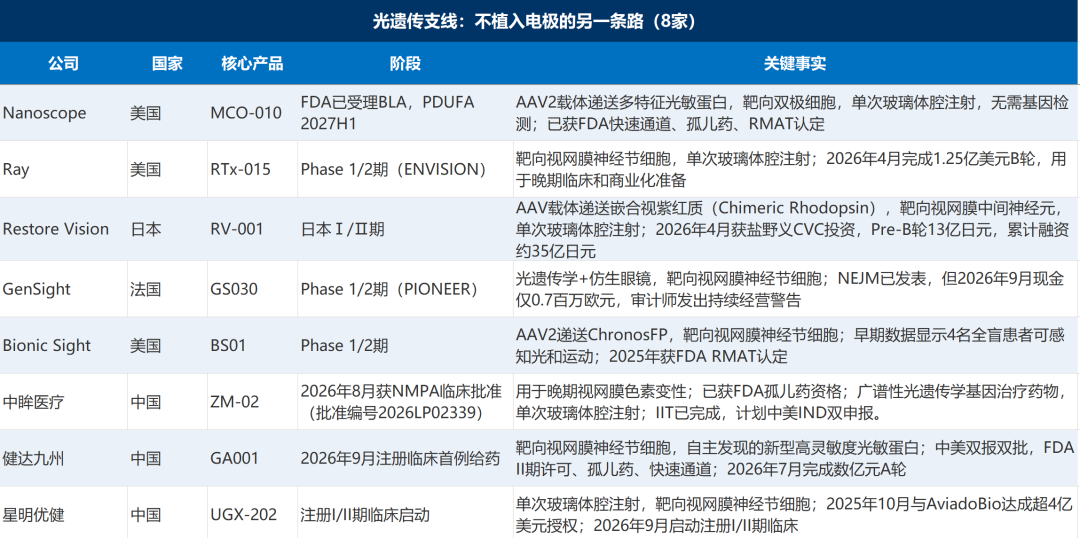
表中临床阶段、监管状态信息来自公司公告及FDA/NMPA公开信息;
2026年10月,光遗传学拿下诺贝尔生理学或医学奖。
Nanoscope是这条支线上离监管最近的一家。 据公司公告,MCO-010已获FDA受理BLA,用于治疗伴严重视力丧失的视网膜色素变性患者,PDUFA日期在2027年上半年。若获批,它将成为FDA批准的首个不依赖电极植入的视觉重建产品。
其余几家,进度和风险各不相同。
中眸医疗是国产光遗传学里最先拿到临床批件的,ZM-02于2026年8月获NMPA临床批准,用于晚期视网膜色素变性,已获FDA孤儿药资格。
健达九州最先完成首例给药,GA001在2026年9月完成注册临床首例给药,中美双报双批。
星明优健授权交易金额最高,UGX202于2026年9月启动注册I/II期临床,与AviadoBio的交易总额超4亿美元。
Bionic Sight的BS01早期数据显示4名全盲患者可感知光和运动,目前仍在Phase 1/2阶段。Restore Vision的RV-001获盐野义CVC投资,累计融资约35亿日元,处于日本Ⅰ/Ⅱ期。
未来三年,盯这四件事
第一,PRIMA能否把斯塔加特病首例变成可复现的数据。 单例有效不等于整体有效,适应症扩展取决于后续入组患者能否稳定复现字母级阅读。
第二,Neuralink的IDE授权何时落地。 拿到突破性认定已两年,人体数据仍是零。授权落地的时间,决定视皮层路线还有多少窗口期。
第三,暖芯迦和明视的注册临床能否按期推进。 一家预计2028年拿证,一家规划2028年启动注册临床。国产视觉BCI能不能进入第一梯队,看这两家的进度。
第四,Nanoscope的BLA能否拿到首张光遗传学注册证。 如果获批,将是不依赖电极的视觉重建路线第一次被监管承认。
结语
这条赛道上,已经有三家公司没能持续运营下去。
PRIMA的核心数据来自一家已经不存在的公司。Pixium Vision推进到38人多中心试验后因财务困境清算,Science以约470万美元收走核心资产。
Second Sight的Argus II商业化销售约400例后,2019年停止销售。Retina Implant 2019年破产,学术脉络由图宾根大学延续。
今天考分最高的PRIMA,走的是一条二十年的接力。斯坦福实验室做出了原理验证,Pixium把它推进到38人多中心试验,最后是Science完成了商业化。
任何一环断裂,这个产品就不会存在。
这22家公司能说明行业的结构,但说明不了终局。谁能把“一名患者看到了字母”,变成一张可以被监管体系承认的证?
PRIMA做到了。其他人还在路上。
数据截止:2026年10月16日。本文信息基于公开资料整理,仅供参考。历史已破产或停止运营的公司(Pixium Vision、Second Sight、Retina Implant)不纳入统计。
免责声明:本公众号仅作信息分享之目的,内容仅供参考,不作为专业决策依据。
配图声明:本文封面图为AI辅助生成。
转载声明:未经许可,一律不接受转载。如需转载,请后台留言咨询。