本文来源:智能通信定位圈

全球无线连接芯片市场正在经历增长换挡。一方面,存储价格上涨、智能设备需求放缓,给市场带来短期压力;另一方面,物联网、低功耗蓝牙(BLE)、Wi-Fi技术升级和边缘AI,正为行业创造新的增长动力。与此同时,中国芯片厂商在多个细分市场持续提升份额,竞争逐步从低端消费电子向中高端产品延伸。
日本市场研究机构Techno Systems Research(TSR)发布的《2026年无线连接市场分析报告》显示,2025年全球无线连接芯片出货量达到118亿颗,同比增长10.7%,市场营收达到166亿美元。预计到2032年,全球出货量将增至151亿颗,市场营收达到221亿美元,2024年至2032年的复合年增长率分别为3.7%和4.9%。
受DRAM和NAND存储价格上涨影响,2026年至2027年市场增长预计将放缓。随着物联网应用扩张、无线连接技术迭代和边缘AI落地,市场有望从2028年起恢复稳定增长。在这一过程中,中国厂商在不同细分市场的份额变化,成为观察全球无线连接芯片竞争格局的重要窗口。
全球无线连接芯片市场正从出货量增长驱动,转向产品结构升级与技术能力共同驱动。
TSR预计,2025年至2032年,全球无线连接芯片出货量将从118亿颗增长至151亿颗;市场营收则将从166亿美元增长至221亿美元。按2024年至2032年计算,两者的复合年增长率分别为3.7%和4.9%。

营收增速高于出货量增速,反映出产品结构和平均售价对市场增长的影响日益突出。Wi-Fi技术迭代、无线物联网芯片集成AI能力、蓝牙音频产品向中高端升级,以及芯片成本变化,都将影响市场营收表现。
其中,Wi-Fi是无线连接芯片市场营收的重要来源。2025年,Wi-Fi芯片贡献了全球无线连接芯片市场约76%的营收,但出货量占比约为30%,显示其营收贡献明显高于出货量占比。
短期来看,DRAM和NAND价格上涨将影响智能终端市场,并传导至无线连接芯片需求。不过,Wi-Fi物联网、蓝牙物联网设备、网络摄像头和工业终端等应用仍有增长空间。TSR预计,2026年至2027年市场增长将受到一定抑制,2028年起,Wi-Fi MCU、数据蓝牙芯片及无线组合SoC有望成为市场恢复增长的重要动力。
BLE出货量有望突破50亿颗
应用向定位与寻物延伸
在无线连接芯片细分市场中,BLE单模芯片是增长较快的品类之一。TSR数据显示,2025年全球BLE单模芯片出货量达到24.5亿颗,同比增长27.8%;2026年出货量预计接近30亿颗,同比增长21.7%。到2032年,出货量预计达到51.2亿颗,2024年至2032年的复合年增长率为13.1%。

推动市场增长的因素包括双模蓝牙及专有2.4GHz方案向BLE迁移,以及应用场景持续扩展。医疗健康设备、遥控器、商业标签、消费级寻物标签、汽车数字钥匙、智能家居、智能照明和玩具等,均是报告列出的重要应用方向。
与此同时,蓝牙的功能边界也在扩大。
除传统的数据传输和音频应用外,定位、广播和资产追踪正成为新的发展方向。报告提及,PAwR、Channel Sounding(信道探测)、高数据吞吐量和能量采集等功能,有望进一步拓展蓝牙的应用空间。
不过,BLE单模芯片的快速增长并不意味着所有蓝牙芯片品类都会同步增长。报告预计,2024年至2032年,蓝牙音频SoC出货量的复合年增长率仅为0.4%,市场增长将更多依靠产品结构升级。
Wi-Fi技术持续升级
中国厂商扩大市场份额
TSR预计,2025年全球Wi-Fi芯片出货量达到44.3亿颗,同比增长9.8%。受存储成本上涨及智能设备市场放缓影响,2026年至2027年市场增长预计承压,但物联网需求仍将提供支撑。
从技术演进来看,Wi-Fi 4/5向Wi-Fi 6迁移,以及高端设备向Wi-Fi 7、Wi-Fi 8升级,将成为市场发展的主要方向。报告预计,Wi-Fi 6/6E将在2028年超过Wi-Fi 4/5,成为最大的技术类别;Wi-Fi 7/8主要面向高端设备,Wi-Fi 9预计于2031年至2032年进入高端市场。

中国厂商在不同Wi-Fi细分市场的竞争力存在明显差异。
在Wi-Fi收发器芯片市场,中国厂商的份额从2024年的14%—15%升至2025年的20%—22%。TSR指出,尽管低端智能设备市场面临压力,中国供应商仍在获得更多份额。
相比之下,中国厂商在Wi-Fi MCU市场的优势更加突出。2025年,中国厂商在该市场的份额达到61%—63%,高于2024年的59%—60%,报告预计2026年仍将继续增长。乐鑫科技、博通集成、博流智能和奕斯伟等均是这一领域的参与者。
不过,在Wi-Fi网络芯片领域,中国厂商的市场份额仍然较低。2025年,中国厂商在该市场的份额为6%—7%,高于2024年的4%—5%,海思是报告列出的主要中国厂商之一。
这表明,中国厂商已在Wi-Fi MCU领域建立较强优势,但在路由器、无线接入点和网关等设备所需的网络芯片领域,仍有较大的提升空间。
蓝牙音频市场增长放缓
国产厂商向中高端延伸
与BLE单模芯片的快速增长相比,蓝牙音频SoC市场增长更为温和。TSR数据显示,2025年全球蓝牙音频SoC出货量约为50亿颗,同比增长2%。
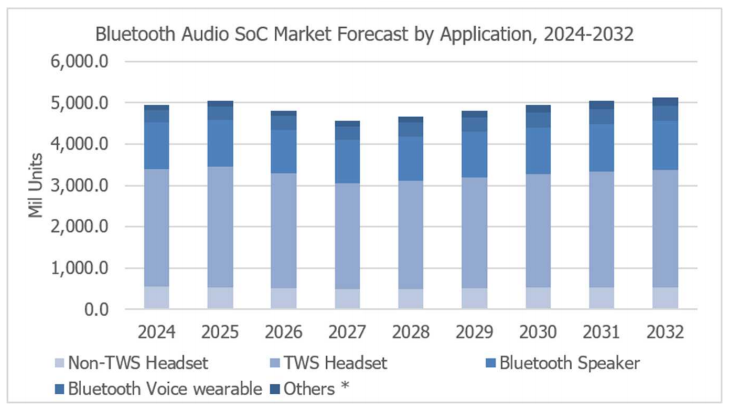
从应用结构来看,TWS耳机占比约为55%—60%,蓝牙音箱占比约为22%—23%,非TWS耳机占比约为10%—11%,语音及音频可穿戴设备占比约为6%—8%。
尽管整体市场增长趋缓,中国厂商在蓝牙音频芯片领域的份额仍在提升。2025年,中国厂商在中高端蓝牙音频芯片市场的份额达到51%—52%,高于2024年的45%—46%,报告预计2026年这一份额将保持稳定或略有增长。低端市场的国产化程度则更高,2024年和2025年,中国厂商的市场份额均达到100%。
与此同时,端侧AI正在推动无线连接芯片从单一通信功能向通信、计算与AI处理融合演进。报告指出,相关技术路径正从TinyML向集成NPU发展,并从小型语言模型(SLM)延伸至多模态模型。高通、恒玄科技、络达、炬芯科技等厂商已推出集成NPU或AI DSP的蓝牙音频无线SoC。
AI能力的拓展并不局限于蓝牙音频。在数据蓝牙领域,Nordic、Alif、AmbiqMicro、泰凌微和Silicon Labs等企业正在推进相关产品;在Wi-Fi MCU领域,博通集成、Synaptics等厂商也布局了相关方案。此外,意法半导体、恩智浦、瑞萨、英飞凌和Synaptics等厂商已推出集成NPU的AI MCU。
随着AI能力向无线连接芯片渗透,厂商之间的竞争将不再局限于连接性能、功耗和价格,还将涉及计算能力、软硬件协同及整体解决方案。TSR指出,中国厂商在成本控制、本土供应链和国内客户资源方面具有优势,但在高端Wi-Fi收发器、Wi-Fi网络芯片,以及无线MCU的软件开发工具包(SDK)和开发者社区建设方面仍存在短板。乐鑫科技则是报告列出的开发者社区和软件生态建设代表。
中国无线芯片厂商持续扩大份额
六大赛道竞争格局分化
从具体厂商来看,中国企业在Wi-Fi收发器、Wi-Fi MCU、Wi-Fi网络芯片、数据蓝牙和蓝牙音频等领域的竞争力并不相同。
Wi-Fi收发器芯片:中国厂商份额从2024年的14%—15%升至2025年的20%—22%。报告列出的主要中国供应商包括爱科微、高拓讯达、海思、希微科技、晶晨半导体、硅谷半导体和泰芯半导体。全球市场中,联发科、高通、博通、瑞昱等厂商也参与竞争。TSR指出,中国供应商正在获得更多份额,但高端Wi-Fi产品仍是竞争重点。
Wi-Fi MCU:中国厂商份额从2024年的59%—60%升至2025年的61%—63%,报告预计2026年仍将继续增长。报告列出的主要供应商包括乐鑫科技、博通集成、博流智能和奕斯伟等。全球市场的其他参与者还包括瑞昱、恩智浦、德州仪器、英飞凌、Silicon Labs和海思等。除芯片本身外,SDK、开发者社区和软件生态也是厂商建立差异化优势的重要因素。
Wi-Fi网络芯片: 中国厂商份额从2024年的4%—5%升至2025年的6%—7%,海思是报告列出的主要中国供应商。全球市场的主要参与者包括联发科、高通、博通、瑞昱和MaxLinear等。相较于Wi-Fi MCU,中国厂商在这一领域的市场地位仍较弱。
数据蓝牙芯片: 中国厂商份额从2024年的42%—43%变为2025年的41%—42%,报告预计2026年整体保持稳定。报告列出的主要供应商包括易兆微、泰凌微、奉加科技、昂瑞微、博通集成、富芮坤、汇顶科技和博流智能等。全球市场的其他参与者还包括Nordic、瑞昱、Silicon Labs、英飞凌、恩智浦、德州仪器、瑞萨和意法半导体等。
中高端蓝牙音频芯片: 中国厂商份额从2024年的45%—46%升至2025年的51%—52%,报告预计2026年保持稳定或略有增长。报告列出的主要供应商包括恒玄科技、炬芯科技、物奇和海思。全球市场的其他参与者包括苹果、络达、高通和瑞昱等。
低端蓝牙音频芯片: 中国厂商在2024年和2025年的市场份额均为100%,主要供应商包括杰理科技、中科蓝讯和易兆微等。这一数据反映出中国厂商在低端蓝牙音频芯片市场已占据主导地位,但不能据此推断其在所有蓝牙芯片品类中均占据同等优势。
总体来看,中国厂商已在Wi-Fi MCU和低端蓝牙音频芯片市场建立较强优势,并在Wi-Fi收发器和中高端蓝牙音频芯片市场持续提升份额;数据蓝牙芯片市场则相对稳定,Wi-Fi网络芯片仍是相对薄弱的环节。
随着无线连接芯片向高性能、高集成度和边缘AI方向发展,未来厂商之间的竞争将不仅取决于价格和出货规模,也将取决于芯片技术、软件生态与整体解决方案能力。
END

往期精选: