会议推荐
第三届中国国际MLED显示暨CPO光互联产业发展大会
联合主办单位:
元旭半导体科技(天津)有限公司
天津巽霖科技有限公司
青禾晶元半导体科技(集团)股份有限公司
天开孚莱感知(天津)半导体有限公司
承办单位:JM Insights
大会时间:2026年12月8-9日
大会地点:中国·天津赛象大酒店

扫一扫,即刻参会报名
近日,苏州东山精密制造股份有限公司宣布启动全球发售,拟发行113,783,200股H股,其中香港公开发售初步提呈11,378,400股H股(可予重新分配),国际发售初步提呈102,404,800股H股(可予重新分配并视乎发售量调整权及超额配股权行使与否而定)。
本次发售的最高发售价为每股H股93.80港元,另加1.0%经纪佣金、0.0027%证监会交易征费、0.00565%联交所交易费及0.00015%会财局交易费。预期定价日为2026年10月26日或之前,H股预期于2026年10月28日或前后在香港联合交易所主板开始买卖。

按最高发售价每股H股93.80港元计算,经扣除就全球发售已付及应付的包销佣金及其他估计开支后,东山精密估计将自全球发售收取所得款项净额约105.17亿港元(假设发售量调整权及超额配股权未获行使)。
所得款项净额拟主要用于产能建设与升级,以及战略投资并购两大方向:约64.5%(约67.83亿港元)预期将用于建设新设施及升级现有生产设施及产线,包括中国内地生产设施的高速EML芯片及光模块产能扩张、在珠海为超毅建设专注于高端PCB的新生产设施,以及升级及加强在中国内地的生产设施;约20.0%(约21.03亿港元)预期将用于潜在战略投资或收购,以巩固核心业务的技术领先地位及市场领先地位,公司可能在PCB、精密组件及光模块行业的价值链中,选择性地进行股权投资或收购,重点关注具备强大技术护城河、产品与市场高度契合及可验证的客户需求以支持交叉销售的目标对象。
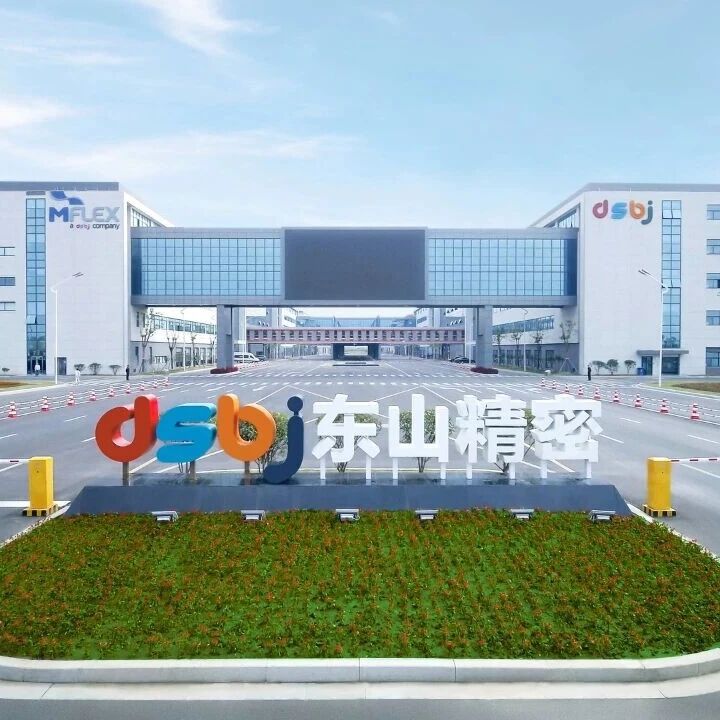
东山精密是一家专注于印制电路板(PCB)、精密组件、触控面板及液晶显示模组(LCM)以及光模块的制造商,业务及营运足迹遍及全球,产品广泛应用于消费电子、汽车、数据中心、通信设备及工业控制设备。根据灼识咨询的资料,以2025年收入计,在规模达852亿美元的全球PCB市场中,东山精密是第三大PCB供应商,以36.153亿美元的销售收入占4.2%的市场份额;2025年其在全球软板市场亦排名第二,销售收入为31.6亿美元,市占率24.5%。
此外,公司于2025年9月通过收购索尔思光电进入光模块业务,按索尔思光电2025年收入计,在规模达245亿美元的全球光模块市场中排名第七,市场份额为2.9%。东山精密的长期合作伙伴覆盖全球前五大消费电子品牌厂商中的四个、全球前五大电动汽车厂商和全球前五大云服务厂商。
财务表现方面,东山精密的收入由2023年的人民币336.51亿元增至2025年的人民币401.25亿元;截至2026年6月30日止六个月,公司收入达人民币277.98亿元,期内利润为人民币29.85亿元,较2025年同期的7.59亿元增加293.5%,毛利率由2025年上半年的13.1%提升至19.4%。期内光模块业务表现突出,收入占比由2025年的3.6%提升至2026年上半年的19.2%,同期毛利率达39.2%。公司截至2026年9月30日止九个月的收入及净利润较2025年同期有所增加,主要由于PCB、精密组件及光模块销售收入增加所致,此乃主要由于索尔思光电与GMD合并入账,以及强劲的市场需求及客户订单增加所致。
展望未来,东山精密将实施多项增长战略,包括敏锐洞察客户需求、精准把握市场机遇;推进本地化产能部署,响应全球市场动态需求;依托整合经验和产业洞察继续寻求战略并购;加大对技术研发与智能制造的持续投资,推进AI赋能技术的升级应用;以及通过强化人才的吸引、培养与留存,强化全球人才梯队建设。
在产能扩张方面,公司于2026年6月16日宣布董事会已批准索尔思光电投资一项光芯片及光模块扩建项目,投资总额约12亿美元;2026年8月,考虑已更新的产能计划,董事会批准将该项目预计投资总额增加约5亿美元至约17亿美元,预计全部投资将由集团自有资源拨付,该项目旨在提升索尔思光电整体产能、满足下游强劲需求并优化产品组合。


JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。
往期回顾
Review of previous periods
●