台积电的2nm已开始兑现收入,三星则在争取更多AI客户。两条消息放在一起,容易让人得出先进制程即将重新洗牌的结论。但从客户选定工艺到稳定交付芯片,中间还隔着设计验证、量产爬坡与封装配套。真正值得追问的是:三星新增的项目,能否成长为持续复购的量产业务?
一. 财报披露的是两种不同进度
台积电10月15日公布的2026年第三季度业绩显示,2nm占晶圆收入的8%,3nm、5nm和7nm分别占33%、28%和10%。这意味着2nm已进入可观察的商业放量阶段。这里的8%是晶圆收入占比,不能直接与公司总营收相乘,推算2nm业务收入。
三星10月29日披露,代工业务继续获得以2nm高性能计算客户为中心的订单,其中包括大型云服务商,并计划由4nm和2nm带动2027年增长。但这份公告没有给出对应客户名单、订单金额或2nm独立收入。新增订单说明客户愿意投入开发资源,尚不能证明已经形成与台积电相当的出货规模。
还要区分三星本季经营改善的来源。公告同时提到HBM基底芯片销售和先进节点销售增长,不能把代工业务整体改善全部归因于外部2nm AI芯片。对竞争格局更有价值的信号,是新项目何时完成验证、形成持续出货,以及下一代产品是否继续采用同一平台。

图1 台积电2026年第三季度晶圆收入工艺分布,引用:台积电第三季度业绩简报。
二. 2nm的技术收益要经过良率兑现
台积电N2与三星SF2都采用环绕栅极的纳米片晶体管。栅极从更多方向控制沟道,有利于在缩小尺寸时维持电流开关能力,并在功耗与速度之间提供更好的取舍。三星较早在3nm导入GAA,台积电则在N2切换结构;先采用某种器件结构,并不自动决定某款客户芯片的量产成本。
台积电公开的N2研究展示了相对上一代工艺的速度、功耗和密度收益。它们有明确的测试设计与工作条件,不能同时套用到任意AI芯片上,更不能仅凭两家都叫“2nm”,就认为电路面积、频率和能效相同。AI芯片还包含缓存、接口和供电网络,整片收益取决于各模块怎样组合。
把问题转换成成本就更直观:在简化口径下,合格裸片成本约等于晶圆加工成本,除以理论裸片数与良率的乘积。假设其他条件不变,良率从60%升至75%,单颗合格裸片分摊的加工成本下降20%。这是算术示例,并非任何厂商的实际良率。晶圆更贵,也可能因面积缩小和良率提高获得竞争力;反之,较低报价未必带来较低成品成本。
尤其要警惕脱离产品的良率数字。台积电N2论文披露过特定256Mb SRAM测试芯片的高良率,不能据此推断大型AI芯片也达到同一水平。芯片面积、冗余修复、目标频率与功耗筛选都影响结果。两家没有公开同条件客户产品的可比数据,就不能据零散百分比排出可靠名次。
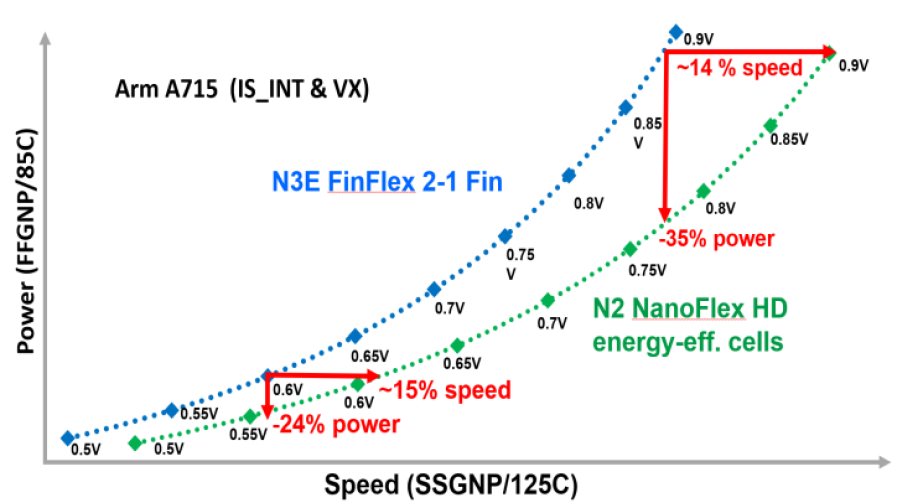
图2 N2与N3E在指定Arm A715设计条件下的功耗速度比较,引用:台积电N2平台技术研究。
三. 客户迁移要重新完成一轮工程验证
对芯片设计公司来说,更换代工厂不是把原来的版图交给另一条产线。工艺设计套件、标准单元、存储器宏和接口IP都与具体工艺关联,物理设计与签核需要重新开展。客户比较的是最终芯片能否按时上市,以及性能、功耗和成本是否足以覆盖这笔迁移投入。
三星的设计生态已有实际进展。Synopsys在2024年宣布,其数字及模拟设计流程通过SF2认证,并完成多次测试芯片流片,同时提供经硅验证的IP与多芯片设计支持。这说明客户具备开展设计的基础条件,但测试芯片成功与复杂客户产品持续量产之间,仍有产品验证和制造爬坡的距离。
AI芯片的交付还涉及先进封装与高带宽存储器的匹配。三星提出代工、存储与先进封装协同方案,为客户提供整合选项。对采购方而言,价值最终体现为封装后的性能、可交付数量和交期,而不是供应商内部覆盖了多少业务环节。晶圆顺利下线,也不等于整颗计算产品已经可以交货。
由此推演,三星更可能先在新立项的定制计算芯片、下一代产品或客户希望增加供应来源的项目中争取份额。这些项目能够在设计初期选择工艺。已经完成验证的产品若临时迁移,则需要额外承担重新设计与上市延误风险。新订单增长与既有订单转移,应当分开观察。

图3 三星工艺上的经硅验证接口IP示例,引用:Synopsys。图中同时包含SF2与SF4X,不能全部归为2nm。
四. 格局改变取决于量产业务能否自我支撑
领先者也要支付新节点的爬坡成本。台积电第三季度毛利率为66.4%,环比下降1.3个百分点,管理层将主要原因归于2nm爬坡带来的稀释。这提醒市场:新节点收入增长与利润率改善,并不必然同步发生。设备折旧、初期利用率和制造效率,都会影响技术收益变成利润的速度。
三星计划在2027年启动泰勒新厂运营,这仍属于公司展望。扩产能否获得回报,要看订单能否覆盖新增产能,以及利用率提升后能否摊薄固定成本。若客户只完成一次试产而没有后续放量,新厂和先进工艺反而会延长回收周期。
后续最值得跟踪的是四项变化:外部客户是否披露具体产品与量产时间,2nm是否形成连续的收入贡献,交付与良率改善能否支持复购,以及新增产能是否带来经营改善。这些信号比单次签约、工艺命名或未经统一口径的良率数字,更接近竞争格局变化的实质。
因此,现阶段更合理的判断是:台积电已取得2nm收入兑现的先发位置,三星新增AI项目提高了竞争的可能性。真正的转折点,将是三星把新项目持续转化为合格出货和下一代订单。先进制程的胜负,最终体现为客户能以可接受的成本,准时拿到多少可用芯片。