导语
Introduction
还没有实现大规模生产体系,和规模经济。
欧美传统汽车巨头可能也没想到,明明自己在电动车方面很努力了,销量也越来越高了,为什么利润却越来越差了?
最近,《BigGo Finance》的一篇报道指出,随着全球电动汽车市场连续创下销量新高,大众、奔驰、福特等传统头部车企却集体交出了利润率大幅下滑的财报。原因在于,行业奉行数十年的规模摊薄成本的传统造车逻辑,在电气化转型进程中正在逐步失效。
再叠加欧洲二手车市场燃油车残值快速下跌、电动汽车残值持续修复的反向冲击,车企租赁业务利润受到新影响。
2026年前三季度,大众剔除一次性项目后的营业利润率3.8%,低于上年同期4.5%;奔驰纯电车型季度取得创纪录的销量6.8万辆,但乘用车营业利润率从4.8%降至2.5%;福特Model e单季营收12亿美元,营业亏损10.58亿美元,利润率-86.5%。
销量增长与利润下滑同时出现,说明转型期成本、价格战和新旧动力体系并行,压缩车企盈利。此前行业预期电动汽车普及后会复制燃油车的规模盈利路径,但头部车企数据表明,高销量尚未带来高利润。
大众汽车集团首席财务官兼首席运营官阿诺·安特利茨在三季度业绩会上称,电动汽车在市场上的普及程度越高,对利润的压力就越大,目前大众从电动汽车业务中获得的利润仍低于传统内燃机汽车,约3%的整体营业利润率难以支撑未来技术转型投入。
对此,大众给出的解释是,目前集团电动汽车订单占总订单量的比例达到40%,但美国的关税政策以及中国市场的销售疲软,没能让增长的销量转化为更好的业绩表现。
梅赛德斯-奔驰的情况同样如此,第三季度奔驰纯电动汽车销量创下历史季度新高,但即便剔除所有一次性成本,乘用车板块营业利润率仍降至2.5%。福特的电动汽车部门Model e情况更为严峻,亏损含下一代电动汽车平台前期研发投入,抬高短期盈利压力。
盈利困境来自多重成本叠加,有学者表示,电动汽车的电池成本约占整车价格的35%,锂、镍、钴等关键原材料的价格波动,给成本控制带来了极大不确定性。而燃油车经过上百年积累,成本控制体系成熟,运营利润率高于电动汽车。
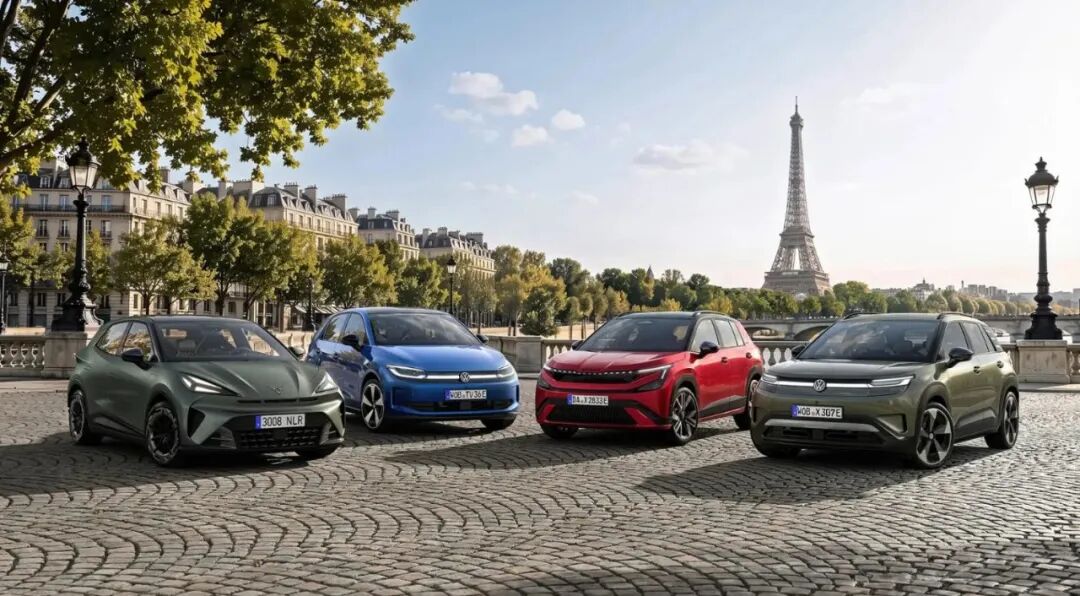
除此之外,传统车企还面临生产线改造成本。原本为发动机、变速器、排气系统设计的内燃机生产线,无法直接适配电动汽车的重型电池组装配需求,单家工厂的高精度设备改造成本就高达7亿美元。
韩国汽车技术研究院研究指出,传统车企当前普遍处于双线并行的阶段。一方面要继续生产内燃机和混动满足当下需求,另一方面还要建设电动汽车生产设施。运营多套动力系统和生产体系,摊薄盈利能力。
如今,全球电动汽车市场的价格竞争,进一步蚕食了车企的利润空间。中国车企为拓展海外市场能够接受较低的利润率,而老牌传统车企为了守住市场份额,只能跟进推出折扣和降价措施。
起亚汽车的财报数据就显示,第三季度电动汽车销量同比增长75.4%,扩大销售激励和直接降价导致利润减少5.38亿美元,低利润车型占比高又使利润缩水3.44亿美元。
不过,通用汽车就选择了完全相反的策略。第三季度其在美国市场的电动汽车销量同比下降62%,但调整后营业利润率从6.9%升至8.2%。分析师认为,通用主动削减亏损的电动汽车销量、提高高利润大型皮卡的销量占比,是利润回升主因。
但行业共识是,完全退出电动汽车不可行。起亚汽车金融部门负责人金承俊称,在欧洲没有电动汽车销量的企业无法长期生存,因短期盈利下降放弃电动化不明智。
今年上半年欧洲电动汽车销量达122万辆,同比增长超40%,碳排放法规和地缘冲突推高燃油成本,推动市场转型。车企最终的破局方向,还是要尽快建立适配电动汽车的大规模生产体系,实现规模经济。
就像上述学者提到的,参考特斯拉通过大规模生产少数核心车型摊薄成本,电动汽车整体成本才可能下降。行业关注点已从卖出多少辆电动汽车,转向卖出后能留住多少利润,转型速度和成本结构改善决定车企未来生存空间。
就在新车端的盈利压力尚未得到缓解之时,欧洲二手车市场动力系统偏好反转,又给传统车企带来盈利挑战。宝马和大众先后在三季度财报电话会议预警,二手车买家转向电动汽车,传统燃油车转售价值走低,侵蚀车企租赁业务利润。
稳定的二手车残值是汽车租赁业务基础,残值决定新车租赁价格竞争力。此前欧洲的情况是,纯电动汽车的残值低于同级别燃油车型,这也一直是拖累电动汽车租赁业务盈利的核心因素,但2026年以来两者残值差距快速缩小,并出现反转。
阿诺·安特利茨直接向投资者提示风险,随着欧洲市场转向电动汽车,燃油车的残值风险正在快速上升。
据悉,大众金融服务部门全球持有约2800万辆汽车租赁合同,受燃油车残值走弱影响,大众将金融服务部门年度营业利润预期下调至约41亿美元,该部门前九个月营业利润仅33亿欧元。不过,安特利茨称残值风险已控制在可控范围。
同样受到燃油车残值拖累的还有奥迪,其披露的前九个月财务更新报告指出,内燃机汽车残值走弱是集团营业利润同比下降26%的原因之一。宝马首席财务官默特尔称,内燃机汽车残值轻微恶化;伊朗以色列和美国冲突加剧以来国际油价走高,宝马纯电动汽车残值明显提升。
市场研究机构Dataforce数据显示,高油价使欧洲消费者转向纯电动汽车,纯电动汽车欧洲市场份额从上年同期21%升至2026年9月30%。汽油车、柴油车和混动需求下降,二手纯电动汽车价格回升,燃油车残值低于此前预期。
法国租赁巨头Ayvens首席执行官Sommelet称,占销量大头的内燃机和混动汽车业务利润明显下滑,部分批次亏损,该此前亏损的纯电动汽车业务亏损收窄。公司管理约300万辆汽车,第三季度因燃油车二手车价格下跌产生2100万欧元销售亏损,纯电动汽车占新订单总量30%。
德国汽车数据提供商DAT Group数据显示,截至2026年8月,德国纯电动汽车和燃油车残值差距从2025年底约10个百分点缩小至6个百分点。车龄三年、年行驶1.5万至2万公里的纯电动汽车,连续四个月涨价后,8月平均残值率51.5%;汽油车59.4%,柴油车58%。
英国车辆估值公司Solera CAP HPI 数据显示,部分车龄三年纯电动车型过去六个月二手价格涨幅超20%。迷你电动车三年车龄、行驶3万英里车型涨28%至12710英镑;Polestar 2三年车龄涨21%至21822英镑;Cupra Born三年车龄涨20%。
其主管称,这轮涨价是市场从低迷复苏,不是非理性上涨,多数平价二手纯电车型仍有性价比。
把时间倒回来看,2021-2022年全球车企普遍押注欧洲市场会快速完成电动化转型,提前投放了大量纯电动新车,但市场接受度并未达到预期,直接导致二手纯电动汽车价值出现暴跌,而租赁行业因公司用车税收优惠,纯电租赁占比高于燃油车,残值暴跌造成损失。
近几个月来,更小、更实惠的纯电动车型大量上市,这类平价车型的使用成本更低,对价格敏感的二手车买家吸引力更强,进一步支撑了纯电动汽车的残值表现。燃油车残值下跌、电动汽车残值回升,把租赁行业此前在电动汽车上的亏损逐步转移到燃油车资产端。因此,行业盈利逻辑随电动化普及重置。

责编:曹佳东 编辑:何增荣

THE END