芝能智芯出品
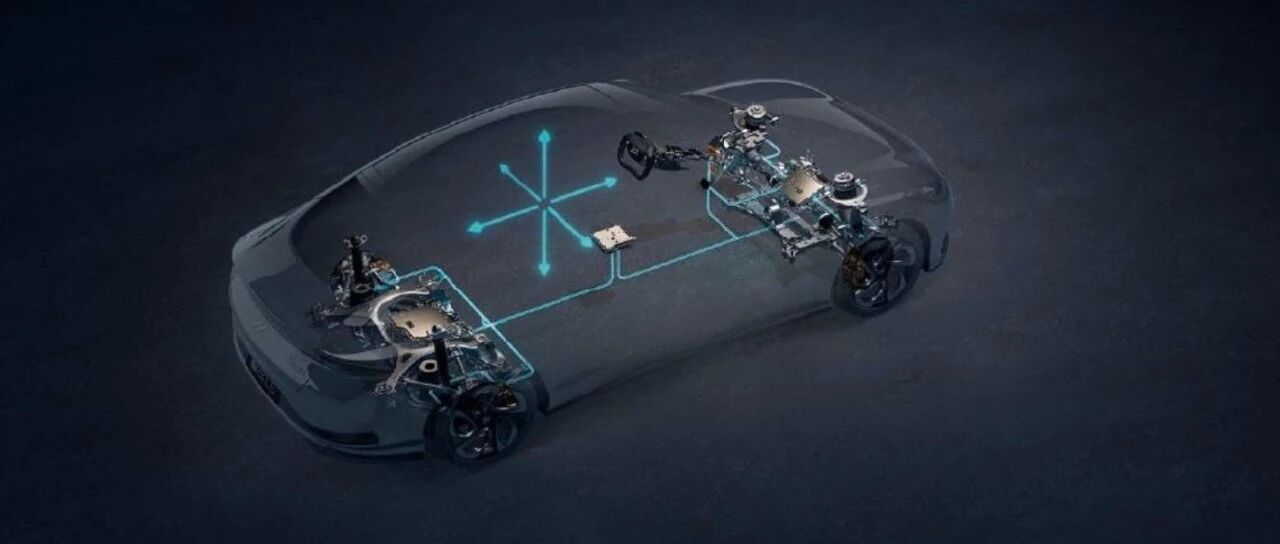
如果说刹车和转向还是一个技术选题的话,汽车Z方向的悬架系统,围绕舒适性和高级来打造,在大型SUV和MPV非常火。
悬架系统的任务是把路面冲击挡在车厢外。弹簧负责支撑车身,减振器负责消耗振动。
工程师通过弹簧刚度、阻尼和悬架几何,在舒适与操控之间做取舍:软一些更舒服,硬一些更利落,很难同时满足。
2026 年上半年,通过被电子控制开始出现了很大的改变,NE 时代报告显示,被动悬架仍占 78.66%,但份额较 2025 年的 85.09% 明显下降;半主动悬架升至 10.82%,主动悬架升至 9.81%,全主动悬架达到 0.69%。

非被动方案合计已经超过两成,悬架系统开始调阻尼、调高度,甚至主动向车身施加力量。
Part 1
被动悬架的弹簧和减振器参数在出厂后基本固定,成本低、结构成熟,仍然覆盖绝大多数车型。
◎ 半主动悬架不能把车身主动抬起或压下,但可以实时改变减振器阻尼。
CDC 通过电磁阀控制油液流动,MRC 则通过磁流变液改变阻尼。车辆压过减速带时可以变软,快速转弯或制动时又能变硬。它以相对有限的成本,改善了舒适与支撑之间的矛盾,因此是当前增长最快的方案之一。
◎ 主动悬架通常把电控减振器与空气弹簧组合起来。
减振器调软硬,空气弹簧调车身高度和弹簧特性。车辆高速行驶时可以降低车身,经过烂路时可以升高底盘,装载变化后也能维持车身水平。
◎ 全主动悬架再向前一步:执行器可以主动对车轮或车身施加力。
急刹车时抑制点头,急加速时压住抬头,转弯时抵抗侧倾,经过起伏路面时提前把车身托住。它不只是改变"软硬",而是在制造车辆需要的支撑力。
四类技术是控制能力逐级增加。方案越往上走,能耗、散热、传感器、控制算法和可靠性等维度的要求就越高。
Part 2
2026 年上半年,报告给出的 CDC/MRC 车型销量约为 160 万辆,渗透率接近 19%。
6 月销量达到 32.73 万辆,渗透率为 20.36%,等于每五辆新车里大约有一辆配备电控减振器。

品牌结构相当分散。
理想占 11.73%,比亚迪占 10.08%,问界占 9.61%,小米占 9.56%,蔚来占 7.59%,极氪占 6.67%;奔驰、方程豹、小鹏和吉利也进入前十。
电控减振器已经不再由传统豪华品牌主导。新能源车企更愿意把底盘舒适性做成可感知卖点,也更容易通过电子电气架构接入不同驾驶模式、路面预瞄和车身控制。

CDC/MRC 的价值,在于用较小的硬件变化获得明显体验提升,不能像全主动悬架一样托举车身,却能在毫秒级改变阻尼。对于 20 万—40 万元车型,这种投入产出比更容易成立。
这也是半主动悬架份额从 8.86% 升至 10.82% 的原因,消费者能在试驾中感受到差别,车企又不需要承担全主动系统的成本和开发难度。
Part 3

空气弹簧在 2026 年上半年的销量超过 87 万辆,渗透率约 10.1%。月销量从 1 月的 15.10 万辆增加到 6 月的 18.95 万辆,6 月渗透率为 11.38%。

品牌集中度高于 CDC/MRC。理想占 18.56%,问界占 16.40%,小米占 13.98%,蔚来占 10.70%,极氪占 10.03%。前五家合计接近七成,前十家超过八成。

原因并不复杂。
空气悬架最容易在中大型 SUV 上体现价值:满载时维持车身高度,上下车时降低车身,高速时降低风阻,越野或烂路时提高离地间隙。理想、问界、蔚来、极氪和小米恰好在这一车型区间投入最多。
但"有空气弹簧"不等于底盘表现一定好。
气囊、压缩机、阀组、储气罐和控制软件需要共同工作,升降速度、低温性能、耐久、噪声以及与减振器的匹配都会影响体验。同样一套硬件,标定不同,车辆可能表现得柔和,也可能产生多余晃动。
空气弹簧从配置竞争进入体验竞争后,供应链的重点也会从"能不能供货"转向寿命、成本和整车协同。
Part 4
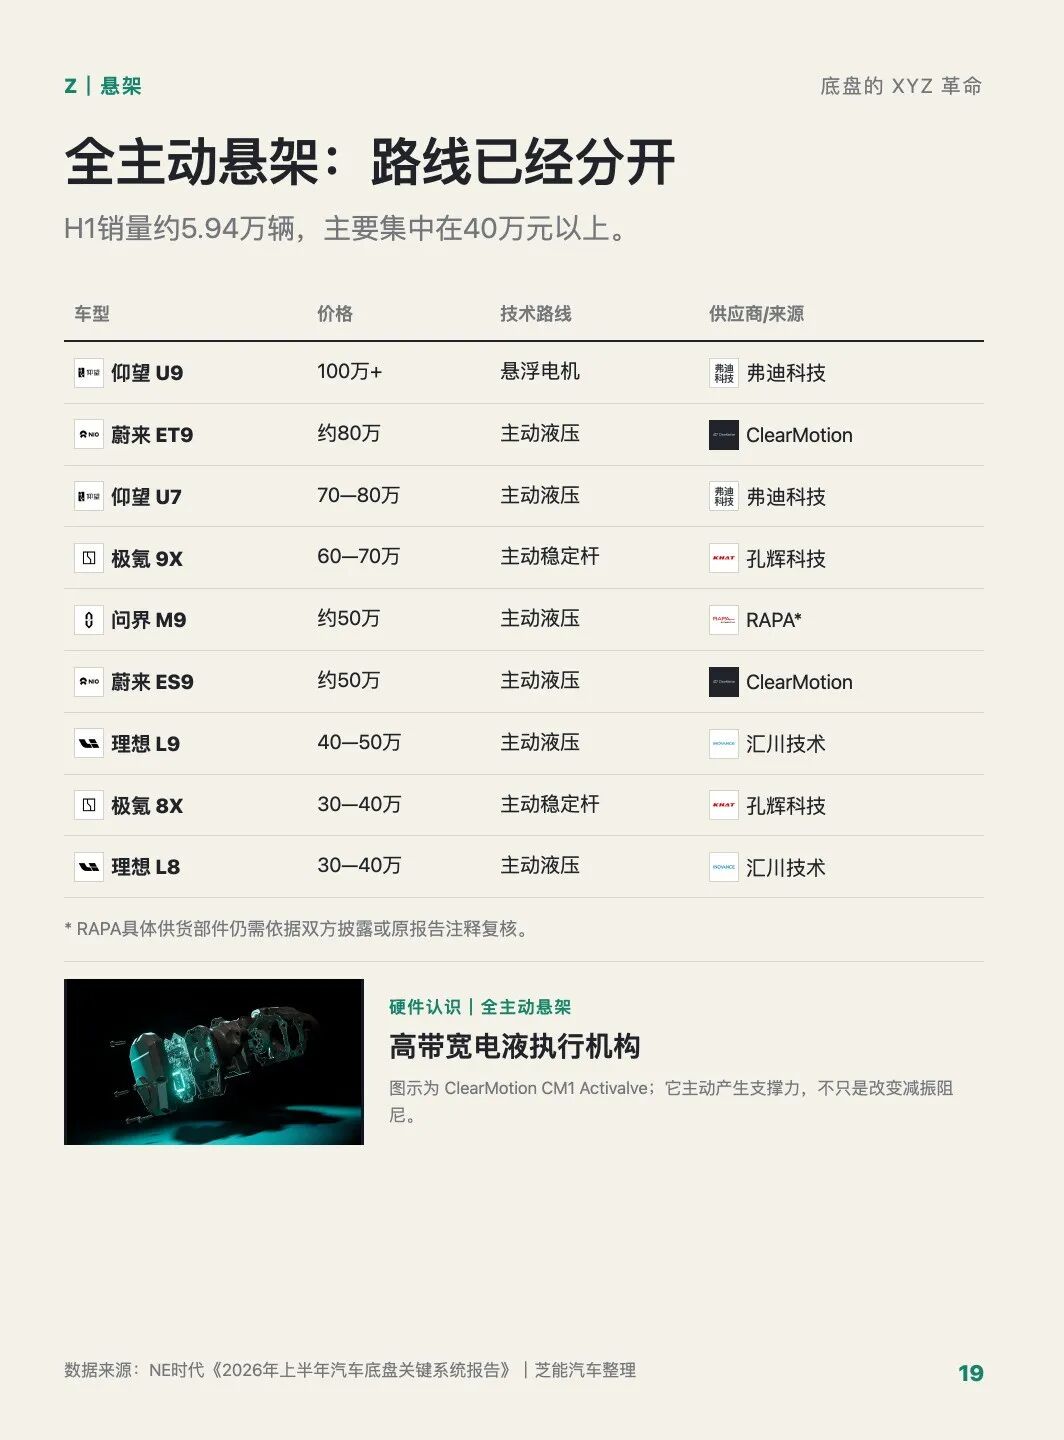
2026 年上半年,全主动悬架销量约 5.94 万辆,主要集中在 40 万元以上车型。规模很小,技术路线却比 EHB 或 EPS 更分散。
◎ 蔚来、问界和理想主要探索主动液压路线;
◎ 极氪采用主动稳定杆;
◎ 比亚迪仰望则在云辇系统中发展液压与电磁执行路线。
不同方案对抗点头、侧倾和垂向冲击的方式不同,成本、功耗和布置要求也不同。
主动液压可以提供较大的持续作用力,适合控制大型豪华车的车身姿态,但泵、阀、管路和热管理较复杂。
主动稳定杆更集中地解决转弯侧倾,对垂向跳动的控制范围不同。电磁或直线电机执行响应快,可以直接产生双向力,代价是峰值功率、散热和成本压力。
全主动悬架最吸引人的演示,是车辆原地跳动、跨越障碍或高速过弯保持车身水平。但量产车更重要的能力,预判、协同和持续工作。
摄像头、激光雷达或车身传感器识别路面起伏后,系统能否在车轮到达之前给出正确动作。
急刹车时,制动系统建立纵向力,悬架同时提供垂向支撑;紧急变道时,前后轮转向改变横摆,悬架和制动共同抑制侧倾。只有执行器共享车辆状态和控制目标,"主动"才不只是单个部件动作更快。
一次避障表演只需要几秒,连续山路、长下坡和破损路面会考验功耗、油温、散热与降级策略。系统过热或传感器故障后,车辆还能保留多少基础悬架能力,决定它是否真正适合规模量产。
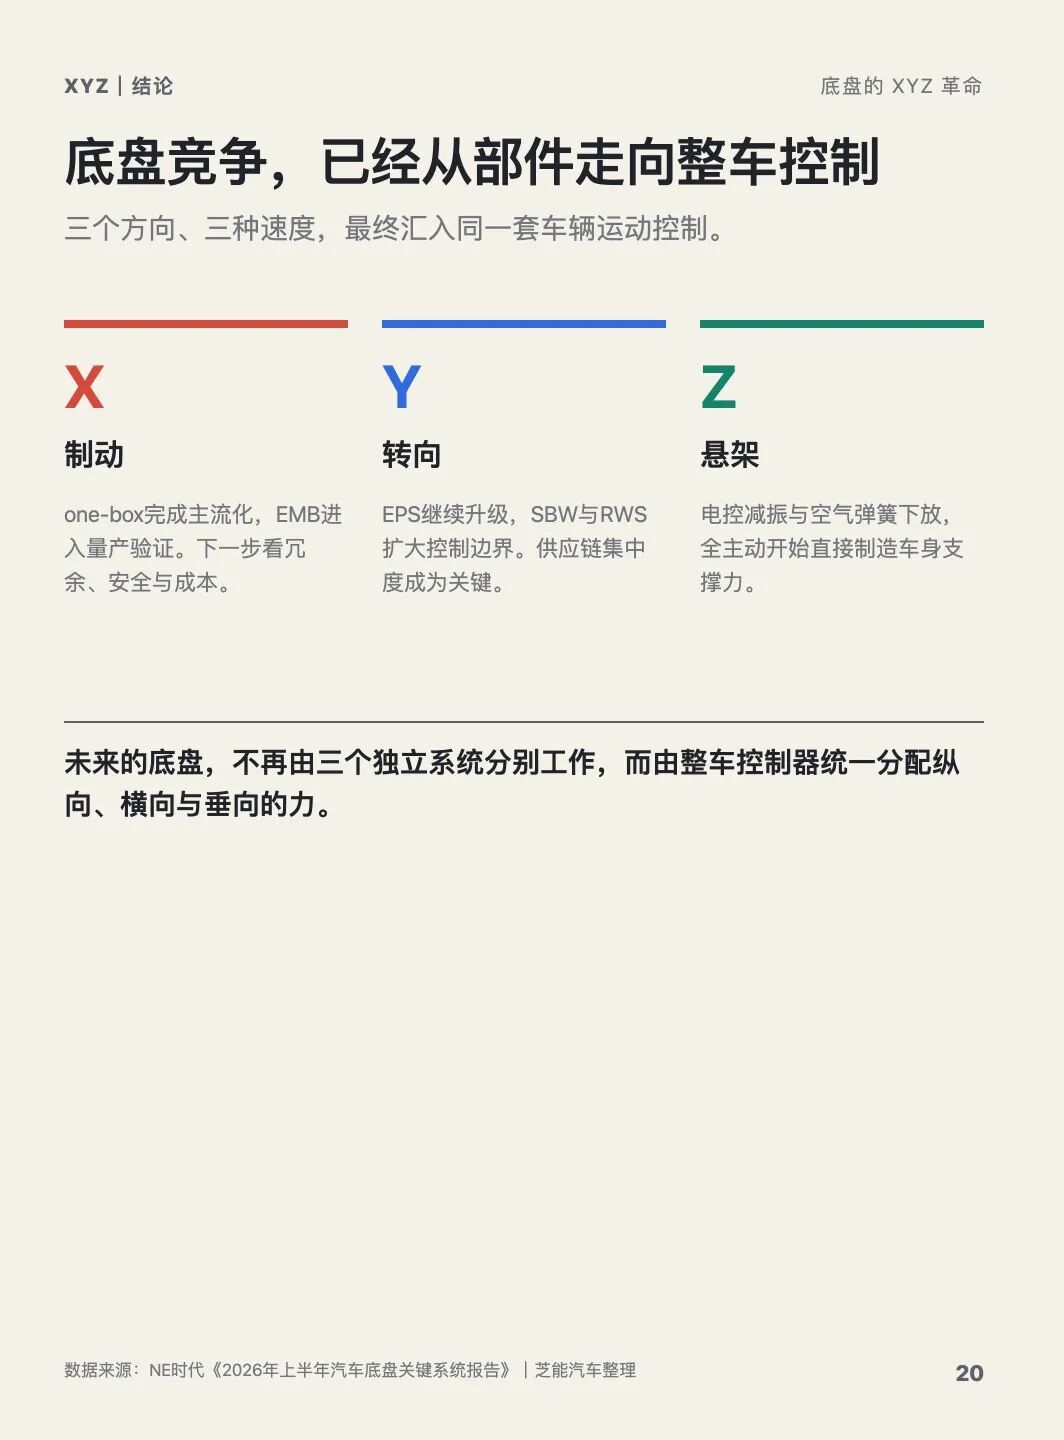
被动悬架仍占 78.66%,CDC/MRC 接近两成、空气弹簧突破一成,电控底盘已经从旗舰配置进入更大的销量区间;全主动悬架只有 0.69%,代表的却是底盘控制的下一阶段。
悬架的竞争主要围绕"整车姿态",气囊数量、阀体形式和执行器峰值是工程数据,现在要搞出卖点需要围绕最终体验,车辆能否理解路面、预测车身变化,并把悬架与制动、转向协调起来。悬架现在主动决定车身此刻需要什么力。