
导语
Introduction
燃油车时代,发动机和变速箱定义一台车。新能源时代,这个位置换成了动力电池。
“37.1%的中国消费者坦言,如果心仪的车型没有搭载宁德时代电池,便会放弃购买这款车。”
尼尔森IQ《2026全球新能源车消费者研究报告》里,这个数字很扎眼。全球上万名新能源用户和潜在客户投完票,动力电池成了购车关键决策因素。接近四成中国消费者,认准宁德时代。
这事儿搁燃油车时代,其实不新鲜。买本田,冲的是发动机;买宝马,图的是动力操控。
现在买电车看电池,逻辑差不多。电池不只是整车成本大头,还牵着动力、操控、安全、补能体验。车企看它是成本、安全、销量转化;消费者看它是品质背书,是用车体验的底牌。
这不是简单的品牌偏好,而是汽车消费的价值锚点变了。而这恰恰是中国汽车产业和消费者的新机会。
发动机=燃油车的标尺,
电池=电车的标尺
燃油车时代,消费者买的不只是四个轮子两个沙发。
买本田,冲发动机。买宝马,冲动力和操控。买丰田,冲变速箱平顺、耐用。发动机和变速箱,是一台燃油车的性格,也是品牌溢价的核心。
车企开发布会,绕不开马力、扭矩、零百、变速箱挡位。消费者嘴上不一定懂技术,心里却有一杆秤:发动机行不行,变速箱顺不顺,决定这台车值不值。
新能源时代,这套逻辑换了主角。
电机越来越像,电控可以OTA,座舱可以堆料,屏幕可以越做越大。
真正拉开差距的,是电池。电池不只是油箱的蓄能角色。它同时是动力源、安全件、成本件,也是体验件。续航、快充、低温、寿命、安全、保值,全都跟它有关。一台电车,电池不行,其他部分再花哨,也立不住。
再往深里看,电池还影响整车设计。电池包厚度、能量密度、热管理能力,直接牵动底盘布局、车内空间、车身重量和操控表现。
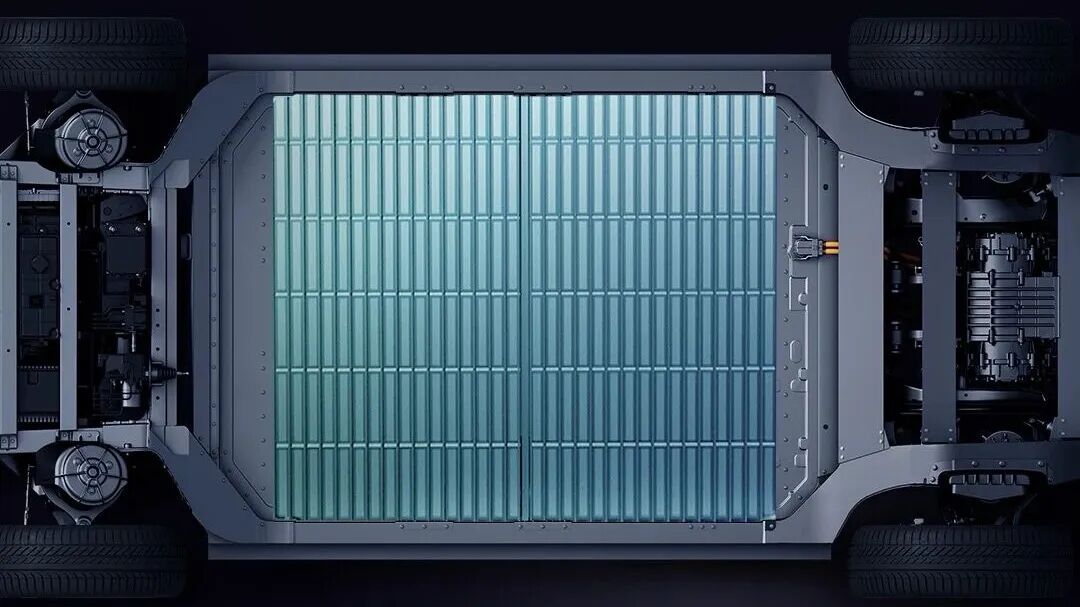
CTP、CTC这类技术路线,之所以被行业反复讨论,就是因为电池不再只是“装上去的零件”,而是从底层参与整车定义。谁掌握电池,谁就多一分定义产品的权力。
所以,消费者开始像当年认发动机一样认电池。买电车先问:谁家的电池?是不是宁德时代?有没有混发?这不是工程师思维,这是普通人的风险判断。
电池成本占比高,换修贵。安全、衰减、一致性,消费者当场测不出来。那怎么办?只能看品牌。看谁经过大规模市场验证,看谁的口碑稳。
宁德时代最特殊的地方,是把一家To B公司,做成了消费级信任品牌。它不再只是供应商,而是电车品质的“隐形质保”。同样价格,同样车型,电池那一栏写着宁德时代,消费者的心就定了一半。
同款车型,使用不同电池品牌,在用户眼里相当于两套完全不同的动力总成。同样的价格,宁德时代电池与其他电池放在一起,消费者的选择大概率是前者。这个认知一旦形成,就很难逆转。
如果你手握一家汽车公司,或者一家手机公司,那么你做到千家万户妇孺皆知,那一点儿也不稀罕,因为这些品牌,都是“消费者品牌”,用咱们的话术说,就是“To C”,“to customers”,面向消费者。
但如果你经营的是一家零部件供应商,也就是“To B(To Business)”,面向产业,这时候如果还能拔擢到“消费者品牌”,那才是真牛,意味着你的产品打造和品牌建设都已臻化境。
消费电子领域,最典型的是英特尔,当年Intel Inside标签,甚至让几十年后初入汽车行业的华为都羡慕而效仿。
还有博世的汽车配件,华为的汽车元器件和通讯设备,都在消费者人群中实现了较为显著的影响力。
如今,时代把机会交给了动力电池。
原本,动力电池想走到消费者端,难度极高。它藏在底盘下面,看不见摸不着。想让人记住,必须在技术、可靠性、安全性上同时过硬。缺一块,都不行。
于是,宁德时代作为动力电池领域的龙头,从技术、质量、份额等不同维度,逐渐培养出C端消费者也开始认可并追求的品牌。背后的原因:一道上限,一道底线,一道红线。
技术,是上限。
能量密度、快充能力、低温表现、热管理效率,决定一台车能跑多远、充多快、冬天掉不掉链子。
宁德时代长期高强度研发,麒麟、神行等产品,把快充、续航、安全这些指标往前推。消费者未必懂技术细节,但能感知结果。充电快不快,续航虚不虚,冬天怂不怂,开过就知道。
可靠性,是底线。
电芯一致性、良品率、寿命衰减,这些词听着枯燥,却直接关系到用车成本。大批量装车之后,稳定比惊艳更重要。宁德时代这些年积累的制造规模和品控体系,是它能被消费者信任的原因。装车量大,样本就多。样本多,问题藏不住。能长期稳住,本身就是能力。
安全,是红线。
电池安全没有侥幸。热失控防护、结构设计、验证体系,每一环都要烧钱、花时间。宁德时代在安全上的长期投入,让“装宁德时代电池”变成一种低风险选择。消费者不是电池专家。他们只是用真金白银,选一个不用多想就敢信的名字。宁德时代恰好成了这个名字。
这三道门,少一道都成不了消费者品牌。
技术强,但一致性差,用户会被维修和衰减拖垮。安全好,但快充和低温拉胯,体验立不住。规模大,但品控不稳,口碑早晚反噬。宁德时代能走到今天,不是因为会讲故事,而是因为把这三件事做成了系统能力。
还有一个容易被忽略的点:电动车普及早期,网约车、出租车、营运车辆高强度使用,把电池衰减、耐久、安全这些问题提前放大了。谁能在这类场景里扛住,谁就更容易形成口碑。
普通消费者未必看报告,但会听司机说,会看二手车市场,会在论坛里翻帖子。电池品牌就是这样一点点沉到消费心智里的。
既然动力电池越来越重要,甚至有希望成为消费者品牌,那么整车企业要不要自己做呢?
近日,有三件事和“整车自研自造动力电池”相关。
首先是理想汽车出资26.5亿元,参与欣旺达动力增资扩股,增资后将直接持股8.79%,间接持股11.17%,成为欣旺达动力第二大股东。
接着,小米发布龙甲电池,绑定欣旺达+中创新航,小米主导电芯配方、BMS、Pack定义。
而何小鹏也公开表示,今年开始小鹏电池自己干,电池整包从底层设计,到落地装车的全链路,由小鹏主导,电芯仍由供应商提供。
抽丝剥茧看产业发展脉络,车企自研电池,和宁德时代等供应商的成长,并不一定冲突。
冲突的前提是零和博弈,如果整体蛋糕还在成长,那么自研未必和供应商“争利”。
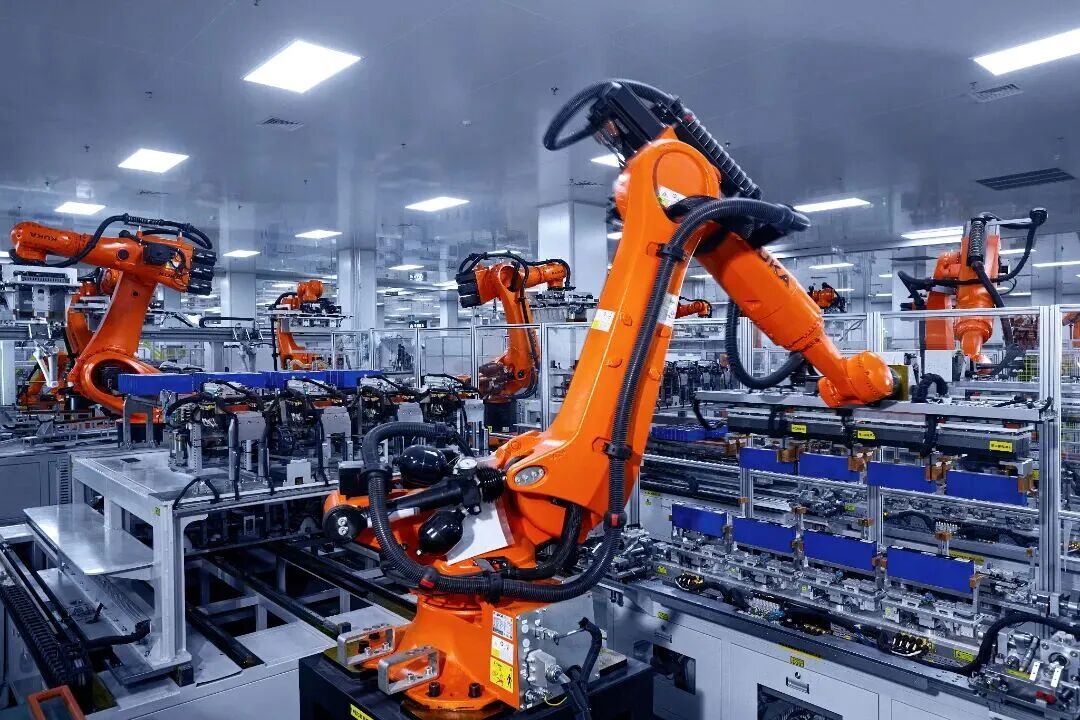
动力电池业务拆开看,路径上有研发和制造,产品上有电芯和电池包。整车企业做自研,很多时候是自研BMS、热管理、Pack结构,或者定义电芯规格。制造上,更多是主导电池包。真正把电芯制造完全包办的整车企业,少之又少。
电芯制造是材料、工艺、良率、一致性、规模的综合工程。不是盖个厂房、买几台设备就能搞定。车企想懂技术、想掌握定义权,可以理解。但懂技术和亲自大规模制造,是两回事。
同样是何小鹏说过的话:在探寻新技术的正确路径时,更愿意全栈自研、自己制造;确认方向之后,会考虑为规模而采购供应商器件。这个思路很典型。新技术早期,自己下场摸清楚,知道水有多深。
因此,车企探索自研或者自造动力电池,不等于从底层逻辑否定宁德时代。更像是在新技术早期,自己下场摸清楚;方向明确、规模上来之后,专业的事交给专业的人。
宁德时代的价值,恰恰在专业。它有研发深度,有制造规模,有品控体系,有全球客户验证。车企可以联合开发,可以采购电芯,可以做自己的Pack。双方不是谁替代谁,而是各自做擅长的事。
行业里,有车企入股电池企业,有车企主导电池包定义,有车企联合供应商开发电芯。这些动作都很正常。商业世界没有永远的边界,只有效率和分工。
只要最终产品更安全、更有竞争力,就是好事。竞争和创新并行,多元供应链才更有韧性。
电池走到台前,
中国汽车才有话语权
燃油车时代,中国汽车在发动机、变速箱上,长期没有太多话语权。
核心件在别人手里,品牌天花板也在别人手里。你可以把车造得很大、配置很高,但一到动力总成,消费者还是看外资脸色。那是中国汽车很难绕过去的一段路。
新能源时代,动力电池成了新的核心件。中国企业不只是参与,而是站到了定义标准的位置。宁德时代为代表的动力电池企业,把技术、规模、供应链能力做成了全球竞争力。
更关键的是,消费者认知变了。过去买车看车标,看发动机是谁的,看变速箱几速。现在买车看电池,看电池是谁的,看安全、快充、寿命。动力电池从幕后走到台前,成为购车决策的关键变量。
这背后,是中国汽车产业价值链条的重构。谁掌握核心件,谁就有话语权。谁被消费者信任,谁就有品牌溢价。
宁德时代被37.1%的消费者“投票”,不只是一家企业的胜利。它说明中国汽车产业在转型浪潮里,开始掌握核心技术和消费心智。
发动机和变速箱的时代,中国品牌追赶了很久。动力电池的时代,中国企业有了定义权。购车看电池,不是一句营销口号,而是消费决策机制的真实变化。它意味着,中国汽车不再只是靠配置和价格打动用户,而是靠核心件建立信任。
中国新能源汽车的宏大叙事还在继续。以宁德时代为代表的动力电池企业,和不断推陈出新的整车企业,都是这个时代的注脚。两者合力,才能推动“以中国汽车为核心的全球汽车新秩序”出现。
购车看电池的时代,才是中国汽车的时代。这个时代刚刚开始。谁能把技术、可靠性、安全做成消费者心里的那杆秤,谁就能站到下一轮竞争的中心。
责编:石劼 编辑:王越

THE END