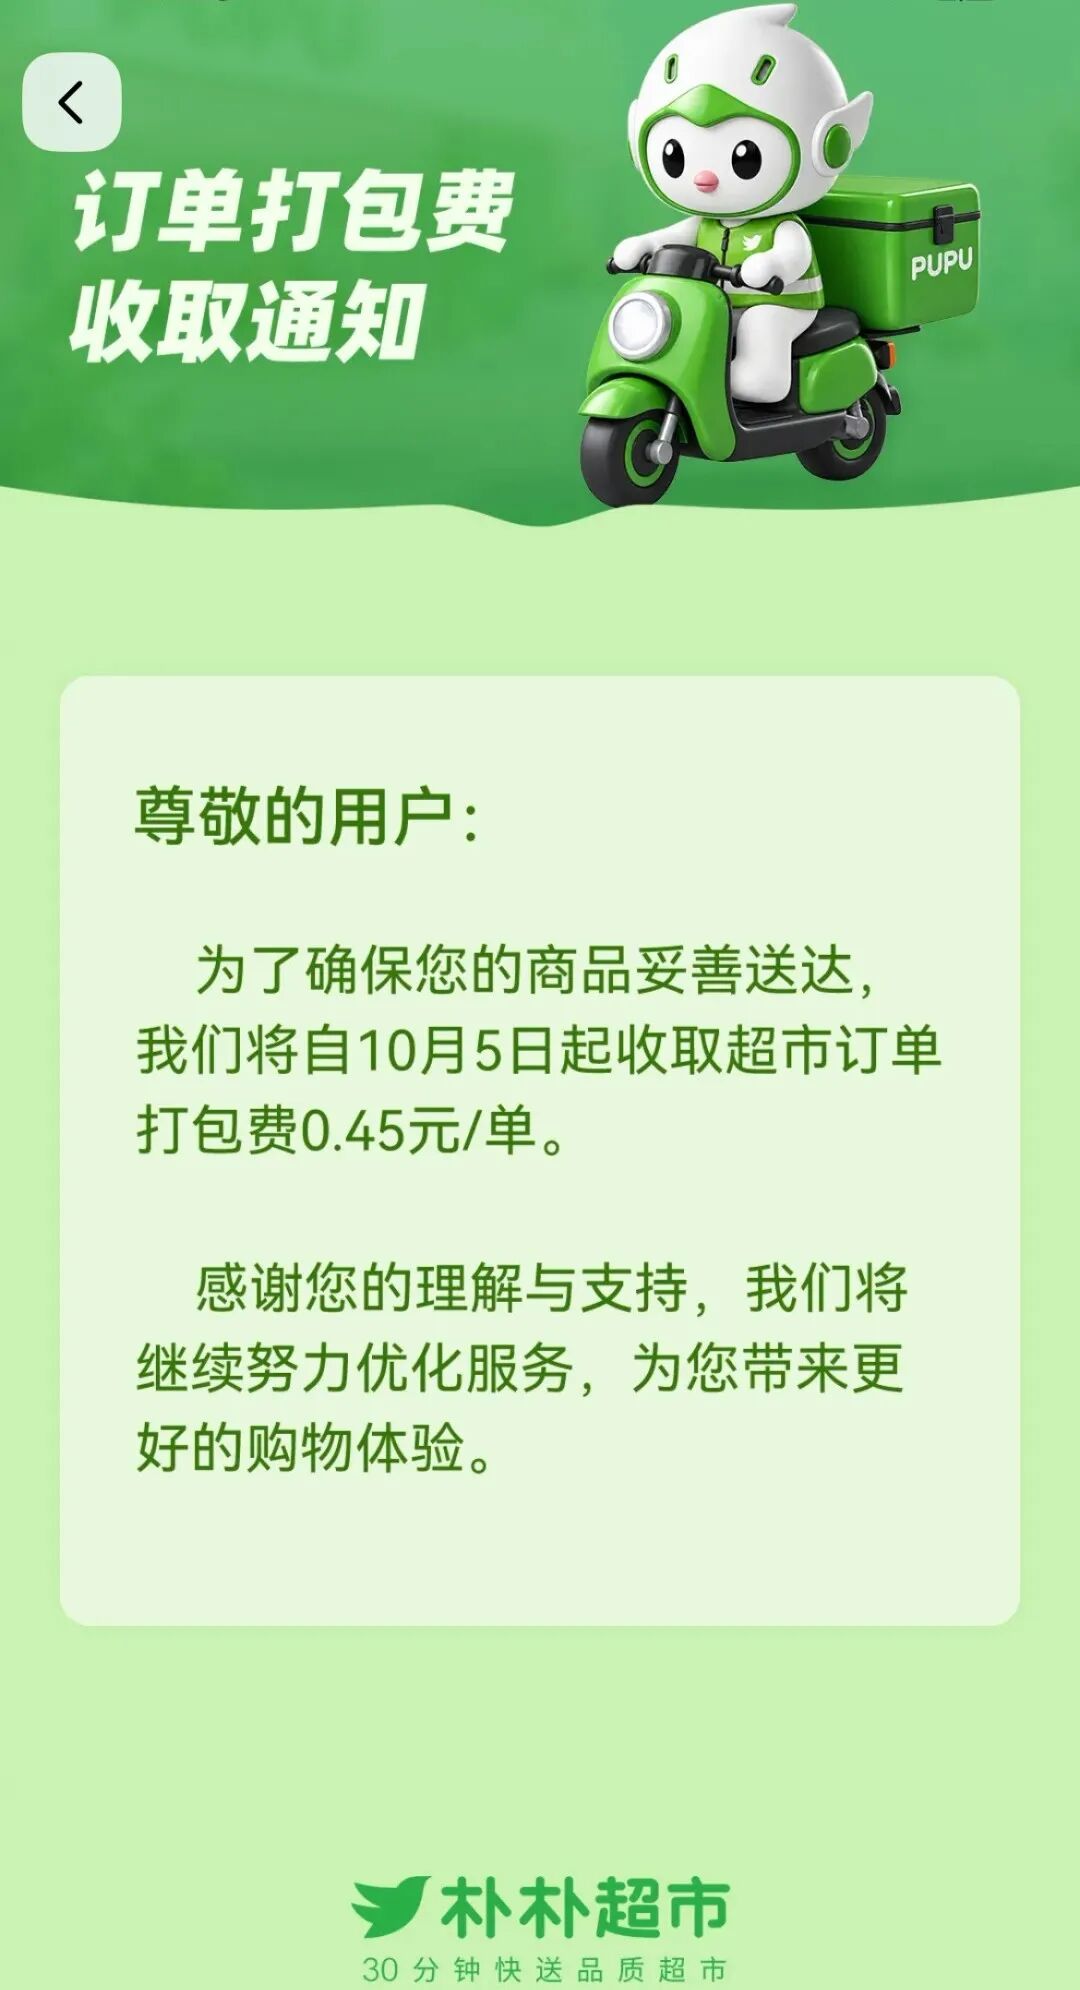
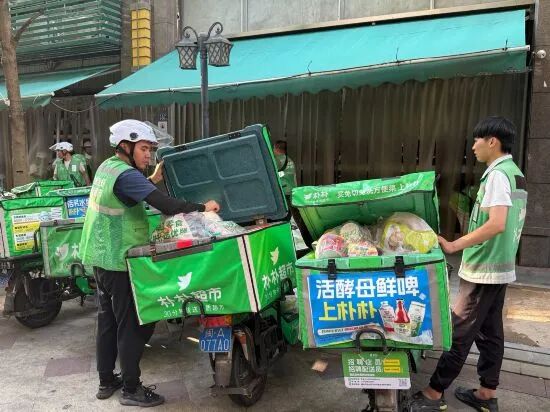
马云和王兴,都想拉拢这个男人。出品 | 新行情 作者 |木易电商流量见顶,各平台从去年开始,集中资源争夺即时零售流量,一时之间烽烟四起。而在生鲜即时零售这个赛道里,朴朴超市是唯一一家,受到美团、阿里两大巨头忌惮的公司。此前就传出阿里要砸重金收购朴朴,美团更是盯着朴朴频频出招,被步步紧逼的朴朴,不得不做出调整。朴朴超市宣布收取包装费近日,朴朴超市对外官宣,自10月5日起,平台订单统一收取0.45元打包费,低温冷藏商品执行同等收费标准。图源:朴朴超市朴朴超市相关负责人透露,如果订单只有整箱瓶装水、袋装大米这类自带原厂外包装的大件商品,可以豁免这笔费用。消息一出,不少消费者提出质疑,认为朴朴正在把原本由平台承担的包装成本,转嫁给普通用户,还有人说“朴朴这是飘了”。实际上,在生鲜电商市场中,收取包装费已经是很常见的事情。早在2024年1月1日,盒马就对线上订单统一收取 1 元包装费。小象超市则于2026年7月6日起在深圳试点、7月20日全国推行,基础打包费0.5元,若订单包含冷藏商品,打包费合计1元。图源:小象超市叮咚买菜自2026年8月24日起,在江浙等部分区域试点收取基础打包费0.6 元,涉及保温冷链包装的订单,打包费最高至1元。图源:叮咚买菜横向对比行业头部玩家的收费标准,朴朴的包装费定价,在行业内处于最低一档。单看0.45元,金额微不足道,却会抬高小额订单的价格。 如果用户下单购买15元的生鲜商品,加上打包费,订单总价上涨至15.45元,涨幅达到3%。而一次性采购60元商品,打包费同样只收取0.45元,订单总价60.45元,涨幅仅0.75%。这就是包装费的杠杆效应:订单客单价越低,打包费在订单总价里的占比越高;订单拆分次数越多,用户需要承担的总费用就越高。朴朴推出打包费,核心目的不只是平衡包装耗材投入,更是借助价格杠杆,引导用户优先合并订单集中采购,进而提高客单价和仓配效率。前置仓外,朴朴超市的骑手正在拿货准备配送深耕华南多年,朴朴已经搭建起一套成熟的区域前置仓网络,拥有400多个前置仓,布局集中在福州、厦门、广州、深圳、佛山。其中福州市场渗透率超过70%,单城年销售额已达百亿级。2024年,朴朴营收约300亿元,并首次实现全年盈利;毛利率达到22.5%,履约费用率控制在17.5%以内,生鲜损耗率约1.5%。不过,朴朴的流量主要依赖自有App,获客成本走高,跨区域扩张也越来越难。QuestMobile2025年5月的监测数据显示,朴朴与小象超市的用户增长存在明显差距。朴朴超市去重总用户1706万,同比增速27.8%;小象超市去重用户1210万,同比增速59.8%。朴朴沉淀了更大的存量用户盘,但增长速度远不及小象。图源:QuestMobile2026年5月底,市场传出阿里、美团、京东三方都接触朴朴,洽谈收购事宜。京东公开否认参与相关洽谈;另有接近美团的人士称美团未参与。还有消息称阿里正在给出15亿美元的估值方案,阿里方面暂时也无回应。时至今日,这笔交易依旧没有确定。另一边,朴朴也在积极寻找合作机会,推进和淘宝闪购的渠道合作。今年7月,朴朴超市开始在福州试点入驻淘宝闪购,消费者可以在淘宝闪购下单购买朴朴的商品。图源:淘宝App朴朴借助淘系流量扩大用户触达,淘宝闪购则补充了福建市场的生鲜即时零售供给。朴朴仍有区域深耕的空间,但如果希望加快扩张,就需要找到更多流量和资源支持。美团、阿里持续加码生鲜争夺战越打越猛美团与阿里都在争夺生鲜即时零售市场,但各自积累的业务基础,让它们的推进方式有所不同。在自营业务上,美团更强调做深仓网、供应链和配送能力,加强对商品与履约的掌控。2023年12月1日,美团买菜升级为小象超市,商品范围从生鲜扩展到零食、日用百货、酒水美妆等品类,承接用户更多日常采购需求。图源:微博进入2026年,小象的扩张明显提速。一季度覆盖55座城市,二季度增至68座。到了今年9月7日的供应商大会,小象超市总经理高雨龙披露,截至7月底,业务已覆盖超过100座城市,线上线下门店合计超过1000家。与此同时,美团还在通过收购寻求补强。2026年2月,美团宣布拟以约7.17亿美元的初始对价,收购叮咚买菜中国业务。图源:美团不过,叮咚8月20日发布的二季度财报披露,交易当时仍未完成,尚需满足交割条件。如果交易顺利落地,小象的流量和扩张能力,有望与叮咚在华东积累的仓网、生鲜直采、食品加工和自有品牌能力形成互补,进一步增强美团的自营零售实力。美团对商品的重视,也延伸到了开放平台业务。美团闪购宣布,未来三年计划投入300亿元支持资源,用于基础设施、产品研发和商品营销,与品牌商、零售商共建“30分钟商品圈”。图源:美团闪购商家中心一边通过小象做深自营商品和供应链,一边通过闪购连接更多品牌与商家,美团正在同时扩大两条业务线的竞争优势。阿里扩大生鲜即时零售业务,靠的是自营和平台两条线同时推进。淘宝闪购连接用户与本地零售商;盒马则自己开发商品、开设门店和前置仓。这样既能利用现成的区域供给,也能逐步扩大阿里自己掌控的仓配网络。2026财年,阿里即时零售业务收入为785.2亿元,同比增长47%。同一财年,盒马整体商品交易额超过1070亿元,连续第二年实现全年经调整EBITA为正。盒马鲜生承担着自营生鲜供给。2025年,它新开80家门店、进入40个新城市;到2026财年末,门店数超过490家,线上交易贡献了六成以上的商品交易额。盒马相关负责人透露,鲜生店的商品种类已回升至约6000种,自有品牌占比约35%—40%。盒马还在用超盒算NB争取更看重价格的家庭。截至今年8月,这一平价社区超市已开出超过550家店,覆盖24座城市。图源:盒马在配送端,阿里也开始加快建仓。蒋凡在8月财报电话会上表示,接下来会整合盒马、天猫超市等业务,重点发展非餐饮即时零售,尤其要加快前置仓布局。有消息称,今年年中盒马前置仓已超过500个,年底目标是超过1000个。这套布局已进入朴朴的核心市场。今年9月,盒马鲜生在厦门开出两家线下体验店,还在当地建设上万平方米的供应链中心。而这也让朴朴与阿里的关系更复杂了。朴朴能从淘宝闪购获得订单,也要与盒马争夺福建用户。生鲜电商竞争进入终局时刻随着美团、阿里持续扩张,生鲜电商从多方混战走向头部玩家的正面较量。市场份额仍是争夺目标,但增长也要经得起经营账的检验。美团依靠自营仓配把控商品和服务,代价是较高的仓租和人力投入。新城市需要积累足够密集的订单,才能摊薄这些固定成本。阿里借盒马和各地零售商扩大供给,扩张更加灵活。但供给来源越多,品控和服务标准越难统一,平台的管理能力也面临考验。朴朴超市深耕的华南市场,是这场较量的关键。以福州为例,截至2025年2月,其社区零售即时配送覆盖率已经达到92%,朴朴复购率达到78%,即时零售已经深度融入当地居民的日常消费。而朴朴超市的最终走向,也将影响美团、阿里在华南生鲜即时零售市场的份额争夺。点关注,跟主编交个朋友 ↓↓↓


 图源:小象超市
 图源:叮咚买菜


 图源:微博


 图源:盒马
 图源:小象超市图源:叮咚买菜图源:微博图源:盒马