芝能智芯出品
涡轮增压贴着内燃机走,电动车卖得越多它的主市场越小。
盖瑞特二季度收入和利润却同步往上,新增订单来自数据中心发电机组。拿成熟增压技术先敲商用、工业和备用发电的门,是不是很有趣?

涡轮增压器是绑定内燃机的,电动车卖得越多,它的市场越小。转型没有走从燃油车直接切入电动汽车业务,先拿成熟的增压技术去敲商用车、工业动力和备用发电的门,再慢慢培育电动化产品。

二季度收入9.76亿美元,同比增长7%,剔除汇率约增5%。调整后EBIT从1.24亿升到1.52亿美元,利润率从13.6%升到15.6%,提高2个百分点。利润增量主要是销量增加、生产率改善和售价对通胀的覆盖,有利产品组合和研发费用下降也帮了忙,原材料、运输、能源和汇率形成抵消。15.6%的利润率,靠的是规模、价格和效率。
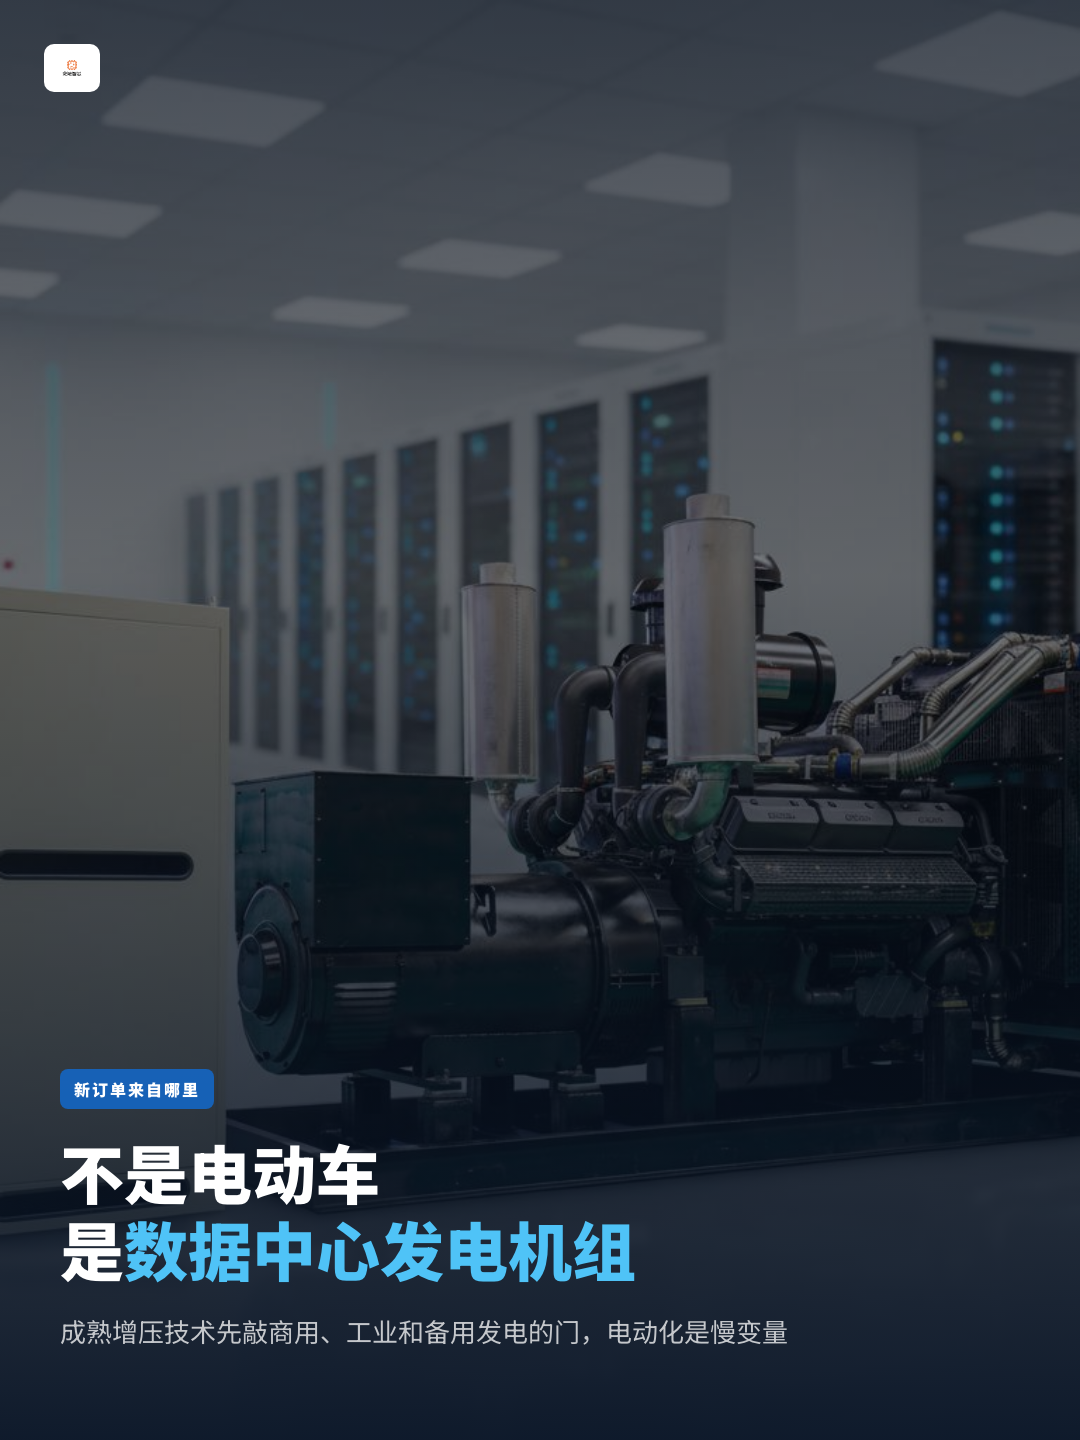
数据中心是订单增量
数据中心扩建要稳定供电,备用或分布式发电机组会用到柴油和燃气动力,涡轮增压器能改善动力系统的功率密度与效率。盖瑞特已经拿到面向数据中心发电机组的项目定点,北美商用及工业业务也受到发电机组需求支撑。成熟技术在外面找到了汽车之外的需求池。
电动化也没有放下,和日本卡车厂启动电动动力总成预开发,也拿到工业空气压缩机项目。撑住利润率的是传统增压器的规模、价格和效率。
二季度调整后EBIT同比多赚2800万美元,经营现金流却从1.58亿降到1.45亿美元,调整后自由现金流从1.21亿只增到1.22亿美元。
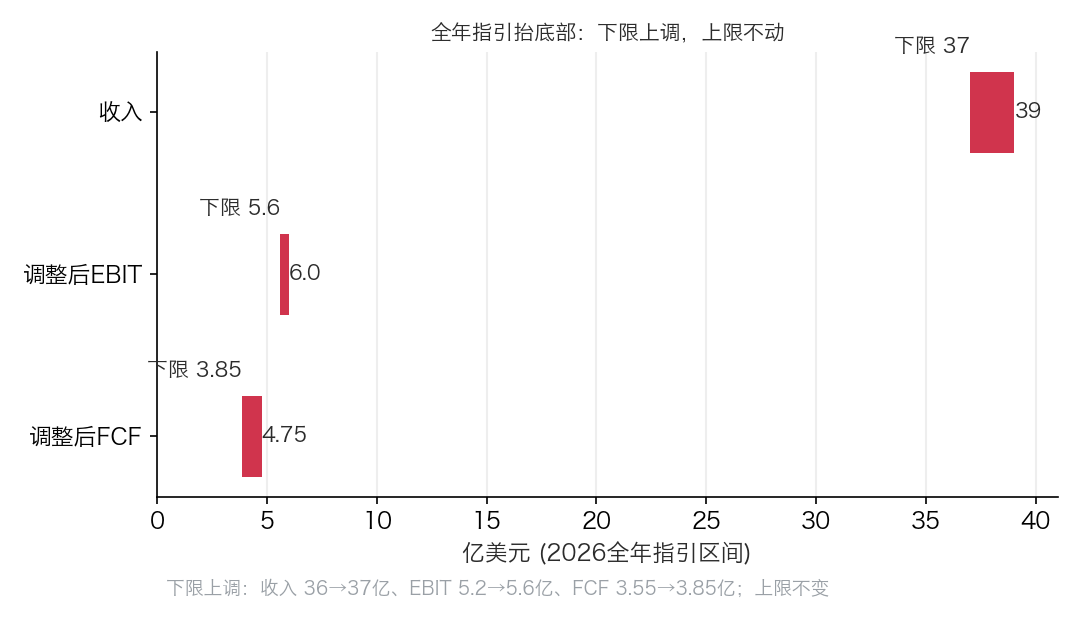
全年指引收入区间下限从36亿抬到37亿美元,调整后EBIT下限从5.20亿抬到5.60亿美元,上限仍是39亿和6.00亿美元。调整后自由现金流区间从3.55亿到4.75亿美元改成3.85亿到4.75亿美元。
小结:盖瑞特比夕阳燃油车零部件更有跟踪价值,内燃机在商用、工业和备用电源领域退场慢过乘用车,但数据中心第二曲线目前看如果全球缺电,还真有持续的收入。