工信部今年6月披露,国内搭载组合驾驶辅助系统的新车渗透率已超过60%。随着装车规模扩大,辅助驾驶逐渐成为消费者选车时比较的常规配置。
中国智驾竞争是越来越多车企开始承担一项长期支出:把辅助驾驶装进车里,随车卖出去,再持续维护、升级。
算法决定车辆如何识别和处理路况,车企既要继续投入,也要找到承担这笔投入的收入。硬件成本能压到多少,软件研发靠多少辆车分摊,系统升级怎样验证,事故发生后如何追溯。
中国智驾的产业优势,正是确定中国智能驾驶的护城河!
Part 1

和新能源汽车渗透率一样,国内搭载组合驾驶辅助系统的新车渗透率已超过60%,智驾从加分项变成了必选项。消费者开始拿它比价,配置表上多了一行。
比亚迪半年报给截至6月底,辅助驾驶车型保有量超过333万辆,天神之眼每天生成的数据超过2.1亿公里。
智能驾驶车队的规模,决定了企业能接触到的道路类型、交通参与者和异常场景有多丰富。
有了里程不代表有了能力。企业要从海量日常行驶记录里筛出有训练价值的片段,定位失败原因,更新模型,再用仿真、场地和道路测试去验证改了之后对不对。
重复路况提供统计基础,少见而危险的场景才考验筛选和验证的功力。数据多不等于有用。中国城市里密集的人车混行、非机动车穿行和复杂路口,给模型训练喂了不少别处没有的素材。
比亚迪靠这个规模,在半年报里写进了城市领航安全兜底的承诺,成为全球首个对城市领航与智能泊车做双兜底的车企。
能不能把经历转成下一版软件的改进,才是规模能不能变现的关键。

为什么智驾研发越来越像个组织的产力,算法、数据、芯片、整车控制和测试团队要围着同一个问题转。
一次模型更新牵动的制动变化,可能同时影响安全、舒适性和用户信任,量产团队得把这些影响一起接住。
行业把竞争要素归纳为数据、算法、算力三块,但能把三块捏在一起持续迭代的,是组织能力,单点突破撑不起量产。
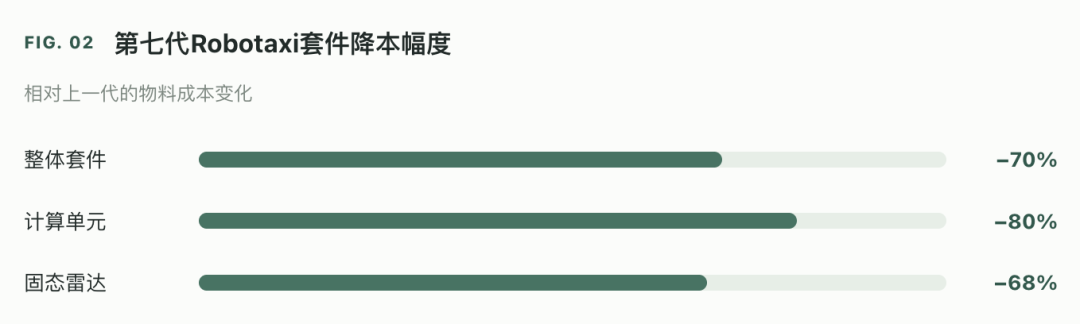
中国供应链的降本本事,先在Robotaxi上亮了出来。
小马智行第七代自动驾驶套件,物料成本比上一代降了70%,其中计算单元降80%,固态激光雷达降68%,降本要过传感器选型、计算平台、车规可靠性、采购和整车集成好几道关。
供应商和车企能一起调方案,才有机会砍掉冗余硬件,又保住产品要的性能。摊薄靠的是量。规模一大,研发和验证的费用也能摊到更多车上。
这套能力把智驾推向更低价位的车。代价是盈利压力同步传回企业。
功能随车提供,消费者少付一笔软件费,可硬件、研发、云端训练和售后支出都还在车企账上。卖车不赚钱,养车要花钱。每多卖一辆车,既多一笔收入,也多一份未来的软件维护责任。
乘联分会崔东树披露,今年1至7月汽车行业利润2162亿元,同比下降20%,销售利润率3.6%;单看7月,利润率掉到2.4%,是2022年以来同期新低,价格战和技术投入,利润没上来。
L3量产正在把安全验证变成更明确的准入要求。
2025年12月,工信部附条件许可了长安、极狐两款搭载L3功能的车型产品。获批功能分别受指定道路、运行条件和最高车速约束,并由指定使用主体开展上路通行试点。准入沿着具体车型、具体功能和具体运行范围推进。
2026年7月30日发布的GB 44721—2026《智能网联汽车 自动驾驶系统安全要求》,将于2027年7月1日实施,适用于搭载L3、L4系统的相关车辆。
标准涉及驾驶任务、系统后援响应和人机交互等要求,并通过仿真、场地和道路测试验证安全。
对企业来说,进入L3需要同步建设安全管理、测试验证和产品运行监测能力。
Part 2
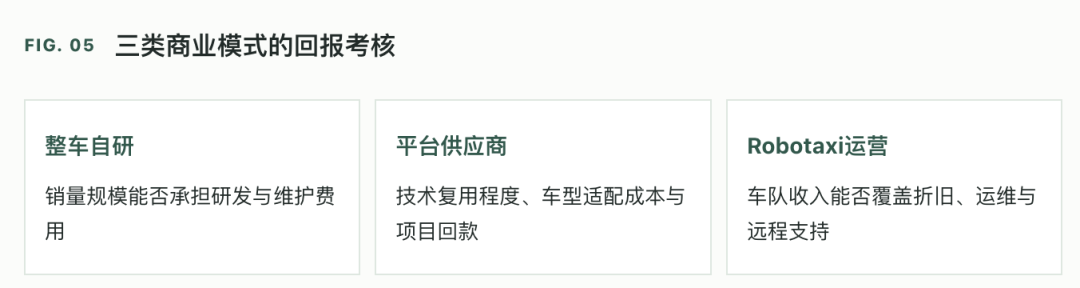
整车自研适合拥有足够销量、研发资源和产品整合需求的企业。
自研能让智驾与车辆控制、座舱交互及产品规划配合得更紧,也要求企业持续承担团队和技术路线的投入。销量不足时,每辆车分摊的研发费用会更高。
平台供应商靠多客户、多车型摊薄开发成本。
华为、Momenta、地平线分别从整车方案、驾驶软件和计算平台等环节参与竞争。
它们的机会来自车企对量产效率的需求,经营质量取决于技术复用程度、适配成本和客户结构。随着方案成熟,供应商还要争取更稳定的授权与服务收入。
Robotaxi则按运营结果计算回报。
车辆购置、折旧、保险、清洁、补能、维修和远程支持,都要由车队收入覆盖。订单密度、空驶距离和每天可运营的时间,会直接改变一座城市的经营结果。
简单来说,这一轮辅助驾驶大家都在进步,护城河是继续卷下去,但是商业回报没有。你说有护城河,那就继续做下去,你说没有可以放慢一些,因为继续投入带来的收益不大!