【内容目录】
一、项目解析:南京30亿二期二阶段规划细节
二、基地协同:南京浦口四大核心封测平台矩阵
三、技术底座:3D存储堆叠、2.5D与板级扇出封装
四、全国版图:海内外多基地分工与华羿微电并表
五、行业对比:国内三大封测企业差异化定位与进展
一、项目解析:南京30亿二期二阶段规划细节
2026年10月24日,国内集成电路封测龙头企业华天科技(002185.SZ)在深圳证券交易所投资者互动平台回应市场关切时明确表示:公司控股子公司华天科技(南京)有限公司投资30亿元建设的“华天南京集成电路先进封测产业基地二期二阶段建设项目”,建设期为2026年6月至2028年5月(证券之星、新浪财经)。
结合华天科技此前披露的董事会决议公告与项目规划文件,该30亿元扩产项目的核心工程与财务参数如下(东方财富网,https://wap.eastmoney.com/a/202605223746946954.html):
·建设地点与规模:项目位于江苏省南京市浦口经济开发区,依托华天南京现有厂区存量土地进行改扩建,规划新建总建筑面积约8.33万平方米的现代化无尘厂房及配套设施。
·设备购置与工艺覆盖:围绕存储集成电路封装测试全流程,计划购置主要生产工艺设备及测试仪器共2,772台/套,资金来源为华天南京自筹。
·产能目标与经济效益测算:项目建设期为2年(2026年6月至2028年5月),建成投产后预计年封装测试存储集成电路约4.3亿只;全面达产后预计实现年营业收入21.50亿元、年净利润1.26亿元(东方财富网、未来半导体)。
·下游目标应用市场:重点面向人工智能算力、服务器(DDR5/企业级SSD)、数据中心、车载电子、智能手机及智能终端等领域的高密度存储芯片封测需求,直接配套国内头部存储原厂(长江存储、长鑫存储等)及设计企业的产能扩张。

二、基地协同:南京浦口四大核心封测平台矩阵
此次30亿元二期二阶段项目的推进,并非孤立的产能扩张,而是华天科技自2018年落户南京浦口以来持续构建的“全系列先进封测产业集群”的关键一环。就在互动易回应的前一天(2026年10月23日),同样位于南京的华天科技(江苏)有限公司2#厂房建设项目已正式动工(未来半导体,https://www.fsemi.tech/cms/xinwenkuaixun/5689.html)。
梳理公开投资记录可以看到,华天科技在南京浦口已形成了“华天南京一期 + 华天南京二期(含本次30亿存储专项) + 华天江苏(晶圆级) + 江苏盘古(板级扇出型FOPLP)”四大平台协同运作的格局(艾邦半导体网、新浪财经):
1. 华天南京一期项目(总投资80亿元):于2018年启动建设,仅用17个月即建成投产,主攻FC-BGA、FC-CSP、BGA及高端存储封测;2025年度华天南京已实现营业收入37.87亿元、净利润1.21亿元,成为公司营收增长的核心支柱。
2. 华天南京二期项目(远期规划总投资100亿元,本次二阶段投资30亿元):在2024年3月签约追加100亿元二期规划的基础上,分阶段稳步推进;本次30亿元二期二阶段项目(2026.06–2028.05)精准锁定AI算力与服务器驱动的高端存储封测,达产后将使华天南京的年营收体量从37.87亿元跃升至近60亿元。
3. 华天科技(江苏)晶圆级先进封测基地(计划投资99.5亿元):成立于2021年,专注12英寸晶圆级凸块(Bumping)、晶圆级扇出(FOWLP)与硅基晶圆级封测;2026年10月23日其2#厂房正式动工,进一步扩充中道晶圆级加工产能。
4. 江苏盘古半导体板级扇出型封装(FOPLP)项目(计划总投资30亿元):由华天江苏控股,一阶段建设期为2024至2028年,新建建筑面积约12万平方米,专门推动多芯片高密度板级扇出型封装(FOPLP)的规模化量产,全面达产后预计年产值不低于9亿元(艾邦半导体网)。

图1:华天科技在南京浦口布局的四大核心封测项目投资规模对比(左)及南京二期二阶段30亿元项目达产前后华天南京营收与净利润对比(右)(数据来源:华天科技公告、艾邦半导体网)。
三、技术底座:3D存储堆叠、2.5D与板级扇出封装
华天科技之所以将南京二期二阶段的30亿元资金全部投向存储集成电路封测,并同步推进盘古半导体与华天江苏建设,背后依托的是其在高密度存储封装、2.5D异构集成及板级扇出型封装(FOPLP)三大方向的技术积累(新浪财经年报披露):
·高密度3D存储堆叠封装技术:针对3D NAND闪存、LPDDR5/DDR5 DRAM及企业级存储芯片,华天科技已掌握超薄晶圆背面研磨减薄、隐形激光切割(Stealth Dicing)、超薄DAF固晶膜贴合、多层阶梯式/交错式芯片堆叠(8层至16层以上)、超细间距铜线/金线键合以及模塑底部填充(MUF)等全套量产工艺,具备高良率交付能力。
·2.5D/3D异构集成平台(SiCS / eSinC / BiCS):面向AI算力芯片与HBM高带宽存储合封需求,公司自主研发了SiCS(硅桥2.5D异构集成)、eSinC及BiCS等先进封装平台,通过局部高密度硅桥或重布线中介层实现多颗算力芯粒(Chiplet)的高速互连,现有2.5D产线稳定良率达98.5%(OFweek、东方财富财富号)。
·多芯片高密度板级扇出型封装(FOPLP):依托江苏盘古半导体与昆山基地,公司利用大尺寸方形面板替代传统圆形晶圆进行扇出型重布线(RDL)加工,大幅提升单位面积利用率并降低单颗芯片封装成本;目前板级封装已进入小批量交付阶段,并同步开展TGV玻璃基板与CPO光电共封装技术预研。

图注:高密度存储与算力异构封装3D微观截面渲染——左侧为采用超薄DAF膜与阶梯键合的多层3D NAND/DRAM存储堆叠结构,右侧为通过局部硅桥(SiCS)与微凸点阵列互连的2.5D逻辑与高带宽存储集成结构。
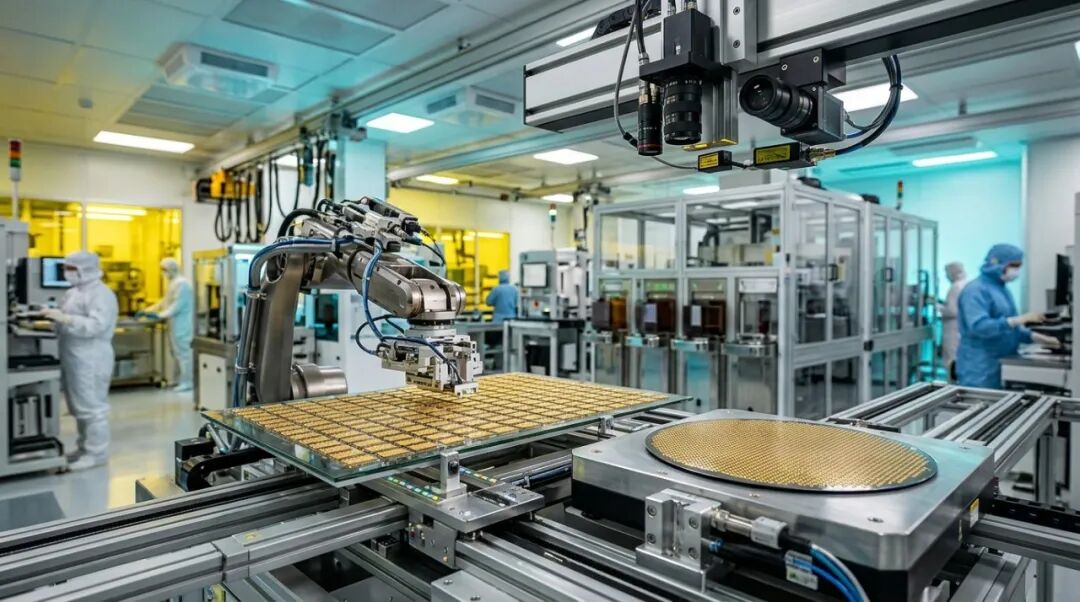
图注:大尺寸方形面板级扇出型封装(FOPLP)与300mm晶圆级凸块(Bumping)自动化光学检测与传输产线渲染。
四、全国版图:海内外多基地分工与华羿微电并表
从华天科技集团全局来看,南京基地的高端存储与先进封装扩产,与公司海内外其他五大生产基地以及新近完成并购的功率器件资产形成了清晰梯度分工:
1. 2026年经营拐点与全球排名跃升:受益于存储行业周期回暖与稼动率超过80%,华天科技2026年一季度实现营收48.00亿元(同比+34.49%),归母净利润8,678.64万元(同比+568.39%);2026年上半年公司实现封测营收约15.2亿美元,同比增长35.1%,在全球前十大OSAT中首次超越中国台湾力成科技(PTI,14.1亿美元),跃居全球第五、中国大陆第三,综合毛利率同比提升3.5个百分点至14.3%(与非网、财闻网)。
2. 作价29.96亿元完成华羿微电100%股权过户,补齐功率器件版图:就在2026年10月20日,华天科技正式办理完毕收购华羿微电100%股份的工商变更登记手续(交易对价29.96亿元)。华羿微电专注于20V–150V中低压MOSFET等功率器件研发设计与封测,并表后将与西安车规基地深度协同,增厚公司主业利润(未来半导体)。


图2:2026年上半年全球前六大OSAT委外封测企业营收排名(华天科技以15.2亿美元首次升至全球第5)(左)及华天科技2026年核心经营修复与技术指标(右)(数据来源:与非网/深芯盟、爱建证券、华龙证券)。
五、行业对比:国内三大封测企业差异化定位与进展
将华天科技南京30亿元项目置于国内三大封测龙头(长电科技、通富微电、华天科技)2026年的扩产全局中对比,可以客观看出三家企业的差异化战略路径与潜在风险(OFweek、东方财富财富号):

综合评估,华天科技此次推进南京30亿元二期二阶段先进封测项目,具备以下三方面客观产业意义与观察要点:
1. 卡位国产存储扩产确定性红利:与长电科技重仓江阴/临港AI算力、通富微电深度绑定AMD不同,华天科技在南京二期二阶段精准锚定“存储芯片封测全流程(年产4.3亿只)”,直接承接国内两大存储原厂扩产及AI服务器DDR5/企业级SSD的外包增量,避开了同质化内卷(东方财富网、东方财富财富号)。
2. 拉动2,772台/套封测与晶圆级设备采购需求:南京二期二阶段2,772台/套设备的分批采购,叠加华天江苏2#厂房动工与盘古半导体FOPLP产线建设,在2026年6月至2028年5月的建设期内,将为新益昌(固晶)、芯碁微装(板级直写光刻)、北方华创/拓荆科技(键合/薄膜)、中微公司(刻蚀)以及长川科技、华峰测控(存储与算力测试机)等本土设备商提供持续的订单增量(未来半导体、艾邦半导体网)。
3. 客观审视折旧压力与主业利润兑现节奏:也需理性看到,南京二期30亿元项目从2026年6月动工到2028年5月投产存在两年建设周期,期间大额资本开支将逐步增加固定资产折旧与财务费用;同时,市场对其估值修复的持续性,将高度取决于后续季度主业扣非净利润的改善力度、FOPLP板级封装与2.5D产线的头部客户导入进度,以及存储封测价格周期的延续性(ZAKER财经、东方财富财富号)。