SK海力士交出一份很难用正常存储周期解释的财报。
2026年第三季度营收104.62万亿韩元,营业利润83.33万亿韩元,营业利润率79.7%,毛利率约86%。
环比新增收入25.30万亿韩元、新增营业利润22.79万亿韩元:每多卖100韩元,约90韩元变成增量营业利润。
只看三季度净利润,SK海力士像在退步:39.78万亿韩元,环比少58%。
看营业利润,83.33万亿韩元,环比增38%。
净利润被32.6万亿韩元营业外净损失拖低,其中汇兑损失11.6万亿、投资资产估值损失22.9万亿。
二季度则有约62.2万亿韩元营业外净收益,含资产出售与估值收益。

亮点是增量营业利润率90.1%:收入环比增25.30万亿,营业利润增22.79万亿,几乎每一分新增收入都释放利润。这是高利用率下涨价的经营杠杆!

Part 1
2025年四季度SK海力士营业利润率还是58%,2026年一季72%、二季76%、三季接近80%。
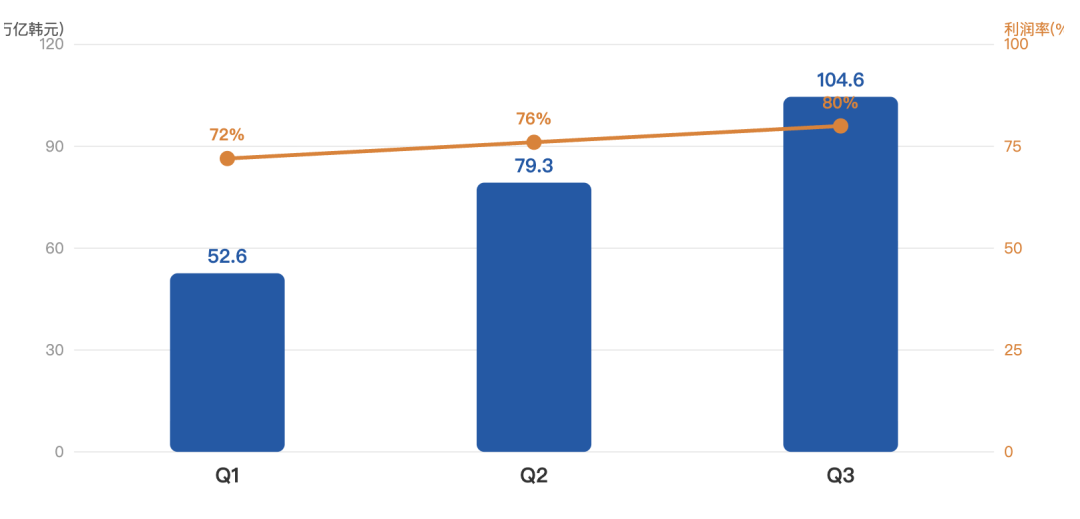
三季度DRAM位元出货环比增约10%,均价涨近30%;服务器DDR5出货增超40%,HBM4正式规模出货,高价值产品权重上升。
涨价与结构升级叠加,DRAM收入快速增加。

NAND更有意思,位元出货略降,均价却涨约25%,市场整体涨价,也有321层TLC企业级SSD放量的贡献。
数据中心的KV Cache、模型加载与海量访问,要的不只是贴近GPU的HBM,还有主机内存和高性能存储,需求沿服务器系统外溢,DDR5与eSSD共同受益。
工厂接近高利用率时,折旧、洁净室、产线多是固定开支,涨价就会形成强经营杠杆,三季度营收环比增32%、营业利润增38%正是如此。
SK海力士毛利率约86%处历史高位,但美光最新一季GAAP毛利率86.8%、Non-GAAP 87.0%,全球第一之说并不准确。
这轮行情还带来一个产业结果:利润溢价最高的HBM,正在带动常规DRAM的资本投入与产能分配。
普通DDR5被供需缺口持续推高,常规DRAM与HBM的相对利润差也在变。
HBM份额缩水,为什么海力士利润还在加速?
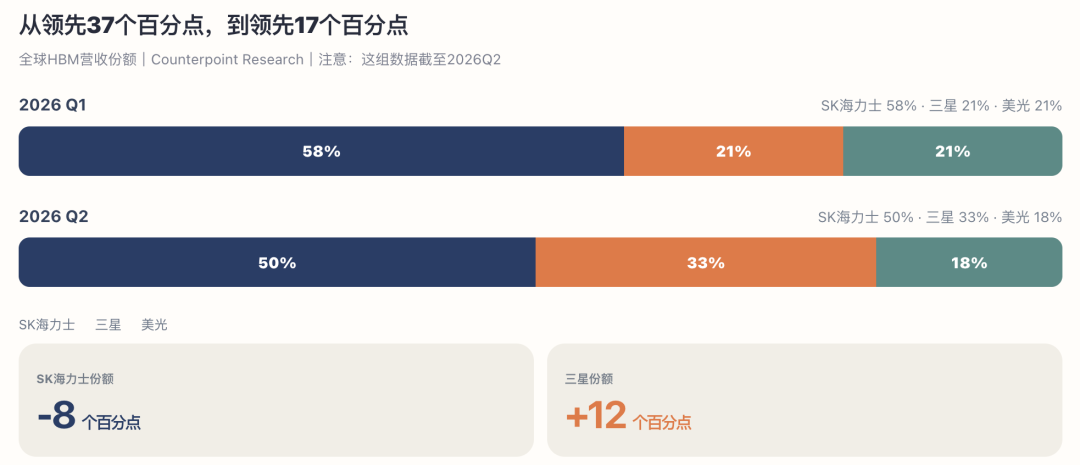
Counterpoint的2026年二季度HBM营收份额:SK海力士50%,环比降8个点;三星33%,升12个点,两家差距由37个点收窄到17个点。
HBM市场环比扩大30%,份额从58%降到50%的企业,绝对收入仍增约12%。
HBM4竞争不再由一家主导,客户认证、供货稳定、良率与产能爬坡共同决定份额。
SK海力士加速M15X,预计四季度HBM4在量与收入上超过HBM3E,并已与主要客户谈定2027年HBM数量与价格,下一轮增长要分给更多竞争者。

Part 2
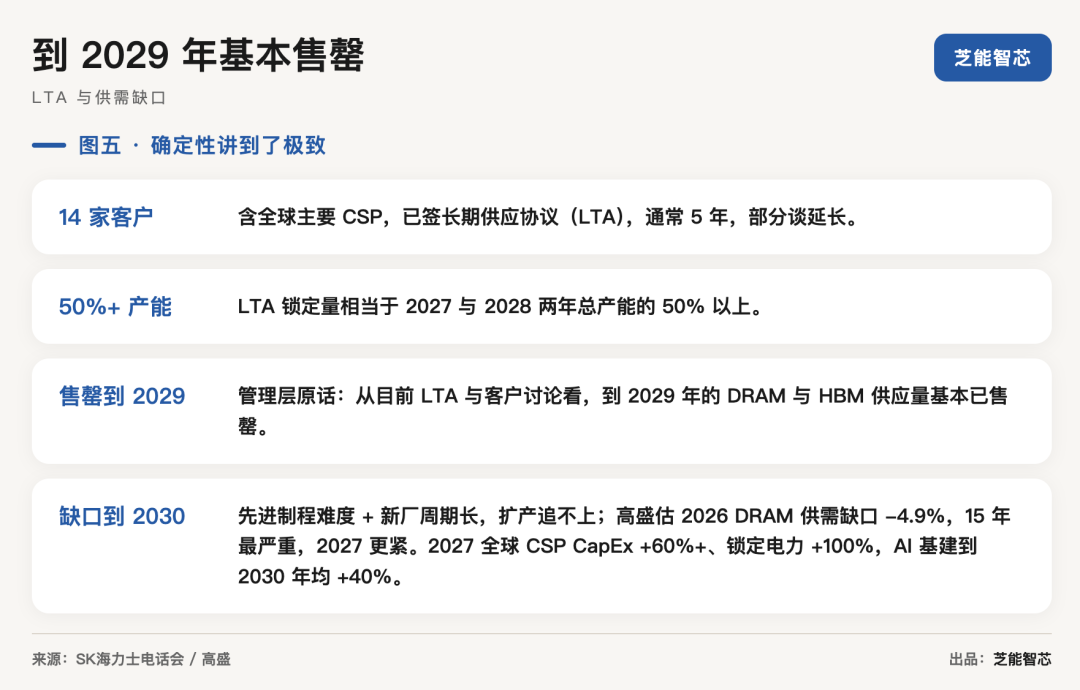
SK海力士与14家主要客户签长期供应协议(LTA),覆盖2027至2028年超50%规划产能。
LTA并非全固定价,约定区间内随行就市,并以预付款强化履约。综合已签LTA与在谈需求,至2029年的DRAM与HBM供应已接近售罄。
但已签合同与在谈需求要分开:2029年采购能见度虽高,售价与利润率并未锁定。
M15X的HBM4产能计划2026年底达目标,龙仁一期厂2027年运营,SK海力士预计2027年资本开支显著增加。
三星、美光也投入下一代HBM与先进DRAM。客户想锁未来供货,生产商在抢未来份额。

厂商会进一步改变常规DRAM供给结构。
长鑫2026年上半年营收1503.10亿元,同比增873.64%,毛利率84.84%;二季度全球DRAM份额约10%,高于一年前4%。
压力首先落在DDR与LPDDR等常规DRAM,而非立刻复制HBM4的高端产能与认证。普通DRAM持续涨价,给所有量产厂商提供扩产回报。
等新增供给释放,若AI资本开支放缓,或PC、手机承受不住内存涨价,常规DRAM可能先出现价格拐点。
高利润率对ASP极敏感,价格不再高速上涨时,利润增长会先于营收放缓。

净现金98.7万亿韩元与2026年度约100万亿韩元股东回报(分红30万亿以上、回购注销60万亿以上),当前财务弹性。三季度有息债务与权益之比为5%。

小结
SK海力士短期强势有实在支撑:HBM4量产、服务器DDR5增长、eSSD高端化、紧张供应关系与可动态调价的长协。
90.1%增量营业利润率,存储市场极强的卖方议价能力。