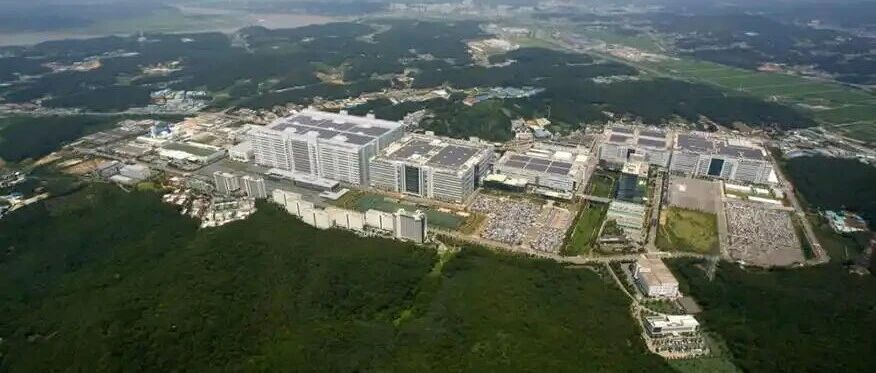
近日,上交所科创板公司管理部对龙腾光电2026年半年度报告中的业绩下滑、毛利率下降、境外收入降幅较大等问题有疑问,要求公司说明原因及合理性,龙腾光电已全部作出回复。关于业绩下滑。半年报显示,公司2026年半年度实现营业收入9.58亿元,同比下降 25.74%;归母净利润-1.88 亿元,同比下降55.19%;毛利率2.16%,同比下降 4.64个百分点。总结来看,龙腾业绩下滑系行业周期与高世代线挤压所致,笔电订单流失是最大变量,且转型窗口正在收窄。龙腾光电在公告中表示,公司依托一条G5产线深耕中小尺寸显示领域二十余载,坚持差异化发展战略。但近年来,受行业周期下行、市场需求减弱、高世代线及OLED市场挤压竞争,以及国际终端品牌推行采购多元化策略等影响,公司笔电品牌客户采购订单逐步减少,笔电产品业务规模下降明显,公司承受较大的经营压力。也正是因为京东方、TCL华星,深天马一线面板厂高世代产线的入局,龙腾光电正在剥离原先的王牌IT业务,其笔电面板收入占比2023年54%降至2025年26%再到26H1仅17%,其中26H1第一大客户已变为手机面板厂商,车载工控客户占据两席。有关笔电订单萎靡的情况,有龙腾光电员工向SemiDisplay View透露:目前厂内存在压缩工时现象,部分产线一线员工无班可加,都是“上一休一”,或是“上二休一”的现状。另有员工补充:或许是出于降本考虑,有部分员工工资只结算70%,剩余30%算作假期调休。由于主营业务以从高附加产品转移,龙腾光电近年来的毛利率也不断呈现下滑趋势。从毛利端来看,2023年、2024年主营业务收入及主营业务毛利率相对稳定,2025年、2026年上半年大幅下滑,主要原因为毛利水平相对较高的高价值商用笔电销量减少。2025年公司主营业务收入同比减少8.95亿元,其中笔电面板同比减少10.58亿元;主营业务毛利同比减少0.94亿元,其中笔电面板同比减少1.36亿元;2025年主营业务毛利率同比减少1.3个百分点,其中笔电面板同比减少2.5个百分点。2026 年上半年,存储芯片等电子元器件涨价抑制终端品牌需求,笔电面板市场竞争进一步加剧,公司笔电面板出货量持续受到挤压,主营业务收入及毛利下降。对此龙腾光电列举了华映科技、瀚宇彩晶、维信诺、和辉光电四家同为中低世代线的厂商近年业绩作可比标的。龙腾光电表示23~26年H1期间,华映科技、瀚宇彩晶、龙腾光电均布局TFT-LCD中低世代线,营业收入整体处于下滑趋势。但公司毛利始终为正,且扣非后归母净利润要远优于列举同行。相关资料显示,龙腾光电拥有着一条国内单一产能最大的第5代TFT-LCD面板生产线,是中国大陆第三条G5 LCD产线。据了解,目前该产线产能约为110K/M,其中92K/M为a-Si LCD,18K/M为IGZO LCD。· 2005年,龙腾光电第5代TFT-LCD面板生产线项目一期启动,投资约为6.99亿美元,设计产能30K/M。
· 2007年,龙腾光电第5代TFT-LCD面板生产线项目二期启动,共增资8.7亿美元,总产能由30K/M提升至110K/M。
故龙腾光电第5代TFT-LCD面板生产线项目总投资约为15.69亿美元(约RMB 117.63亿),是彼时昆山开发区单项投资的最大项目。
后续龙腾光电表示将积极开拓和布局全彩电子纸、智能座舱、智慧显示、电竞及防窥高阶笔电、AI显示等新兴细分显示领域,持续聚焦细分市场应对市场竞争。
往期回顾
Review of previous periods
SemiDisplay View是OLED+智慧终端全产业链技术&行业资讯交流平台,为企业提供行业报告(定制化)、论坛峰会、投融资对接、企业品牌形象提升等多维服务。目前已服务上百家显示行业上下游产业链头部企业,在 Mini/Micro-LED、OLED等领域已经连续多年成功举办国际性产业峰会论坛。申请入群/市场推广/商务合作请联系Gary:13423929770(微信同号)
关于科技区角:国内科技展会垂直内容策划服务商,提供从论坛内容全案策划、会展市场化IP打造到精准专业观众一站式邀约服务,以产业内容吸引高质量B端人群,打通展会从议题设计、演讲嘉宾邀约、宣传预热、精准邀观到供需对接全链路。