雷军:后来者总有机会。

懂车帝刚刚更新了10月新能源汽车零售榜。点开二十万以上的榜单,你会发现一个恐怖的景象。
小米把前三名通通霸占了。
澎程N70第一,SU7第二,澎程N90第三,YU7第八。
小米目前总共也就卖了四款车,四款月销全都破万,款款都是爆款。月度总销量更是破了5万。
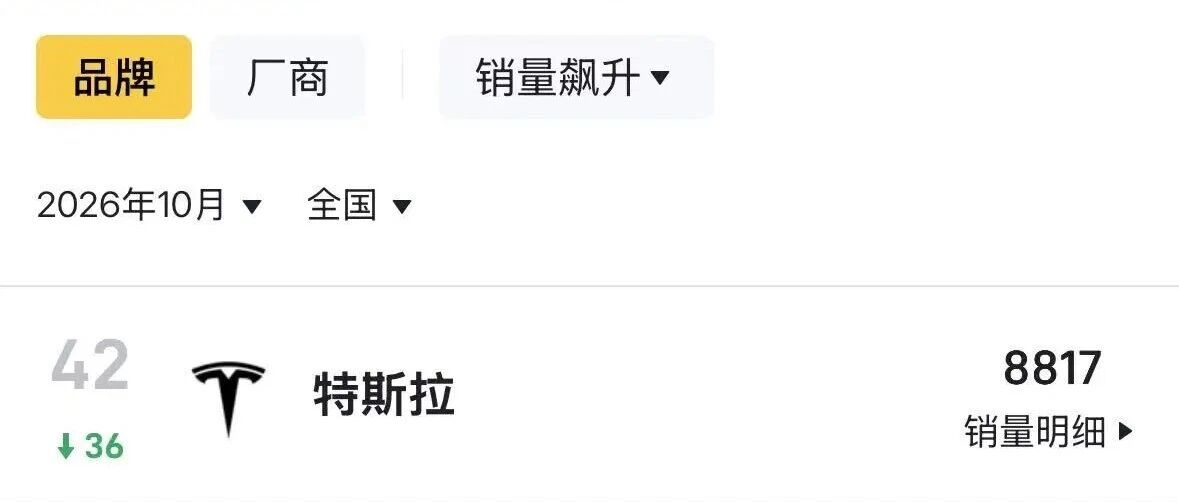
与此同时,特斯拉的月销量出现断崖式下滑,10月仅售出8817辆,同比下滑了66.1%,创下近四年来最低单月零售纪录。

图源:懂车帝
回想造车之初,雷军还以特斯拉和保时捷为自己的目标,说要做到“媲美特斯拉”。而今天,小米用销量证明,自己已经将特斯拉踩在脚下。
雷军此刻的心情想必是相当激动的,他连着发了五条微博来庆祝小米汽车的赫赫战功,甚至还让小米食堂做了专门的“庆功提拉米苏”。

图源:微博
先看看小米这次的成绩单吧。根据乘联分会的数据,10月小米汽车零售50123辆,批发50168辆。9月是40015辆,环比涨了25%左右。
零售是上牌的量,批发是厂家发给经销商的量。两个数字只差45辆,说明车基本是从工厂直接到了车主手里,中间没在渠道里压货。
四款车拆开之后的10月细分销量,更能说明小米汽车如今有多火爆。
澎程N70,14545辆。澎程N90,12587辆。SU7,12954辆。YU7,10037辆。
增量在哪,一目了然。澎程两款比上月多卖了14688辆,纯电两款少卖了4580辆。
新车把老车销量下滑的坑填上,还多卖了一万台。这是真本事。
这些成绩说明,小米已经在几个不同的购车选择里占住了位置。买轿车、买纯电SUV、买家庭增程SUV,都有大量消费者掏钱支持。
新势力的品牌排名里,零跑106127辆,小鹏50237辆,小米排在第三,50123辆,比小鹏少114辆。
曾经的御三家“蔚小理”,现在似乎已经变成“零小米”了。

图源:懂车帝
72款在售增程车里月销过万的极少,9月全市场只有1款,理想L6卖了10666台。而10月,澎程一个系列就占了两席。
澎程N70拿下增程车销量第一、中大型SUV销量第一。澎程N90拿下大型SUV销量第一。
雷军还特地在澎程N90的第一后面注明“不限能源类型”,意思是不管你是增程还是纯电,无论在什么定语下,N90都是这个赛道的第一。
小米自打造车以来,这些第一真是拿到手软了。

图源:小米
10月的中国车市,一句话,金九银十没来。
乘用车零售164.3万辆,同比跌27.1%。新能源110.9万辆,跌13.7%。燃油车更是暴跌45%。
油价持续走高,油车遭遇市场寒冬,连带着增程车也遭了殃。
9月增程车零售8.8万辆,同比跌17.3%,份额只剩8.1%,前九个月累计跌19%。
行业一度认为,增程在萎缩,这条路线早晚被纯电吃掉。
但不久之后,这个共识被两台车彻底打碎。
N70价格20.99万起,N90价格26.99万起,比当时的预售价直接低了2到3万,也是小米卖得最便宜的车。
便宜是表象,关键在电池。
N70给了52度电,N90给了76度电。纯电续航351公里到505公里。
这个纯电续航的含金量,开过增程车的人都懂。
澎程的聪明之处就在于此,它绕开理想的小电池路线,把电池做大。电池一大,市区通勤就能当纯电开,发动机只在长途和亏电时介入。用户的心理门槛,一下就降下来了。
老一代增程车,纯电续航一百多公里,标称两百。日常通勤两天充一次,跑高速发动机一响,油耗大到堪比油老虎。
用户吐槽增程车最多的三件事,纯电续航短、馈电油耗高、馈电噪音大,澎程逐条给了回应。
周一到周五当纯电开,一度电跑六公里多。周末出远门才用油,一年加不了几次。
这套产品定义,直接踩在理想L6、L7和问界M6、M7的腹地,价格还低一截。
增程从过渡方案变成了一个正式选项。这两个词之间的距离,相差了7万多个订单。9月7日上市,4分钟锁单破万,首销月锁单超过7万辆。
产品之外,产能是另一根支柱。
北京一期二期年产能三十万至三十三万辆,三期十五万辆,武汉十五万辆,合计约六十万辆。
澎程九月十二日开始交付,十月是第一个完整交付月。工厂现车备货超过一万台,交付周期压到一至五周。
汽车行业有一个残酷的规律,产品爆不爆,看发布会。交付顺不顺,看工厂。
小米2025年吃过一次亏,YU7订单堆成山,交付排到半年后,热度硬生生拖没了。澎程这次把顺序倒过来,先备产,再上市。
这一次小米没有画饼。上市即交付,说到做到。
产能是硬门槛。它是十月销量能冲上五万辆的前提。没有年产六十万辆的底子,产品定义再好,也只能停在PPT里。

图源:微博
还有一项优势,来自对手的空窗。
理想i6正赶上新老换代,十月交付2.9万辆,同比下滑8.6%。
鸿蒙智行正和赛力斯处理问界的合作模式问题,再加上受到国庆以来的刹车踏板事件影响,十月仅交付3.35万辆,同比下滑约50%。
蔚来缺少新车,十月3.42万辆,同比下滑 15%。
理想在换产品,鸿蒙争议缠身,蔚来在等新车。这三家腾出来的二十万至三十万家庭用户市场,总得有人接。
小米正好接到了。二十万至三十万家庭SUV的潜在客户没有消失,他们只是暂时没车可买,小米用澎程接住了这批人。
产品定义和产能是能力,对手让出的空档,是时机。
天时地利人和,让小米和雷军,迈上了全系月销破万的新台阶。

图源:微博
但反过来说,时机的红利总会消失的。对手不会一直让。
年初,雷军给小米汽车2026年定下的交付目标,是55万辆。
去年小米交付41.1万辆,今年前10个月,33.6万辆。
剩下两个月,月均要交付10.7万辆。十月刚做到5万辆,十一月要翻倍,十二月还得守住这个数。这个目标,基本可以提前宣告失败了。
按目前节奏,全年大概率落在43万至45万辆之间。
55万辆目标能否完成,其实并不重要,重要的是小米的下一个增量从哪来。
一款车爆,可以靠产品。四款车爆,可以靠矩阵。全年稳,得靠体系和售后。小米现在卡在第二步和第三步之间。
YU7今年1月还能卖37869辆,4月掉到9876辆,8月8736辆,10月回到10037辆。
这就是爆款的生命周期。小米的销量曲线,越来越依赖上新。上新能拉一波,上完新就回落。这套打法在手机行业很熟,但在汽车行业,代价要大得多。
小米2026年二季度“智能电动汽车及AI等创新业务”分部毛利率为19.2%,经营亏损26亿元。
一边冲量,一边让利。
行业利润率已经降到3.3%。小米销量创新高,经营亏损还有26亿元。靠规模摊薄成本这条路,在二十万至三十万价格带不好走。
另一边,技术上,小米也有许多要追赶的地方。
澎程的智驾芯片是英伟达Thor,座舱芯片是高通骁龙8 Gen3,激光雷达是禾赛的,电芯来自中创新航和欣旺达。
这几样,几乎是小米造车成本里最贵的东西。小米自己做的是产品定义、成本控制、澎湃OS的生态整合,还有渠道。
这四样值不值钱,值。能把一台售价20万的车做出30万的配置,还能守住19%的毛利,这个能力大部分车企学不会。
但小米护城河不深,这点得承认。
比亚迪从三电技术到整车全自己干,华为从芯片到操作系统到智驾全自己干。小米的科技标签,相比之下有些单薄。
这话听着不舒服,但资本市场已经在这么定价了。年初到现在,小米股价跌了约两成。

图源:微博
对小米来说,十月销量证明了一件事,矩阵能赢。四款车同时破万,说明小米不只靠一款SU7吃饭。可它还没证明另一件事,靠规模冲量能赚钱。
对雷军来说,五十五万辆目标落空之后,叙事要从销量转向盈利、出海、AI。
小米市值已经从2025年6月约1.59万亿港元的高点,回落到现在7000多亿港元。

图源:新浪财经
资本市场不再为车企又卖了多少辆买单,它要看的是,这门生意能不能自己造血。
四款车同时破万,是小米汽车的一个高点,也可能是新势力竞争的一个转折点。
接下来两个月,澎程的订单能不能接上,答案自然会出来。
铁粉推荐