【内容目录】
1.TCB技术路线分化与主流供应商格局
2.混合键合:亚微米互连的设备重构
3.扇出型面板级封装:大尺寸封装的面积与成本突破
4.设备价值量拆解:数量扩张与单机售价跃升的双轮驱动
5.前沿延伸:CPO主动贴装与玻璃基板TGV设备
6.国际巨头格局重估与上游核心零部件瓶颈
7.国产先进封装设备的具体突破路径
8.产业演进周期与三阶段资本布局节奏
半导体产业正处于由摩尔定律物理缩放向异质集成演进的转折期。在超大尺寸AI与HPC芯片突破光罩极限背景下,先进封装已跃升为定义算力芯片核心竞争力的战略高地。
先进封装设备作为产业物理母机,正经历工艺路线分化、单机价值量跃升与全球格局重构。下文将系统剖析热压键合、混合键合、面板级封装、光电共封及玻璃基板前沿机遇,重估国际巨头生态位,并锁定国内厂商的具体突破路径。
TCB技术路线分化与主流供应商格局
热压键合(Thermal Compression Bonding, TCB)是高带宽内存(HBM)与逻辑芯片叠加封装的基石工艺。随着互连节距逼近10µm以下且HBM堆叠向16H/20H演进,传统热板加热受制于热膨胀失配与翘曲,驱动TCB向三大方向分化:
·传统微凸块TCB(NCF/NCP): 依赖非导电膜或胶填充凸块间隙,受限于热应力翘曲及底层热损伤,主打25µm至15µm节距。
·无助焊剂(Fluxless)TCB: 引入甲酸、成形气体或等离子体原位清除焊料氧化层,消除残留电迁移与微空洞,将节距推进至15µm至10µm,成为HBM4/4E过渡期量产关键。
·激光辅助键合(LAB / Laser TCB): 利用红外激光瞬间加热,降低热应力达70%以上,大幅抑制翘曲并将键合周期由10至15秒缩短至2秒以内,适配20µm至8µm超薄Chiplet贴装。

全球TCB设备市场预计从2025年的7.6亿美元以20.5%复合增速在2032年达28.0亿美元。市场高度集中:韩美半导体(Hanmi)绑定SK海力士,2026年斩获2870万美元的TC Bonder 4.5 Griffin订单,垄断HBM专用TCB;ASMPT依托C2W与C2S全布局,2025年键合设备业务爆发增长146%,深度渗透台积电与顶级OSAT;芝浦机械(Shibaura)则在代工龙头的逻辑至存储贴装中保持独特份额。
混合键合:亚微米互连的设备重构
混合键合完全舍弃微凸块,在超高平整度介质(如 SiO₂或 SiCN)表面埋入铜电极,常温下介质分子共价键合,再经200°C至400°C退火实现铜原子固相扩散。其将互连节距缩小至1µm以下,互连密度较微凸块提升两个数量级,成为3D DRAM、高密度逻辑与CPO的核心技术。
混合键合呈现两类演化路径:
·晶圆对晶圆(W2W): 技术成熟、吞吐量大,两块300mm晶圆整体对准键合。2025年占设备市场56.0%(约6.05亿美元),主导CIS与3D NAND制造。
·芯片对晶圆(D2W): 异质芯片与已知良裸片堆叠的必经之路,需在百毫秒级周期内维持小于100nm对准精度。2025年占42.0%,预计2026至2035年以29.1%复合增速成为增长最快赛道。
全球先进混合键合设备市场预计从2025年的10.80亿美元增至2026年的13.86亿美元,2035年达75.89亿美元(CAGR 20.8%)。核心设备链壁垒极高:
1.超精密CMP设备: 要求介质表面RMS粗糙度小于0.2nm,铜电极微凹陷控制在2至5nm,由应用材料与日本荏原主导。
2.表面活化与清洗系统: 采用低能等离子体轰击切断表面键并吸附羟基,EVG与SUSS MicroTec确立行业标准。
3.超高精度键合主机: 在Class 1超净环境下实现亚百纳米(小于100nm甚至小于50nm)对准,Besi与应用材料合作的Kinex平台为行业标杆。
4.缺陷检测与计量设备: 利用红外透射、超声显微及X射线断层扫描无损检测微米级未键合空洞,由KLA与Onto Innovation主导。
扇出型面板级封装:大尺寸封装的面积与成本突破
当AI芯片封装面积突破1600mm²,传统300mm晶圆边缘切损严重,单晶圆仅能容纳约35个大芯片封装。扇出型面板级封装(FOPLP)转向510mm×515mm或600mm×600mm矩形面板,载体面积放大3.7至5.1倍,面积利用率超90%,单位封装成本降低30%至40%。全球面板级封装市场预计由2024/2025年的1.6亿至3.0亿美元,以超40%复合增速在2030年逼近30亿美元。
大尺寸面板给设备带来三大严苛挑战:
·芯片位移与翘曲控制: 塑封料固化收缩引发翘曲与位移,要求贴装机具备高动态视觉补偿,同时需高均匀性压膜与塑封成型设备。
·巨型面板步进光刻: 传统晶圆光刻视野受限,急需大视场面板步进光刻机或激光直接成像(LDI)设备,在小于2µm/2µm线宽线距下规避边缘失真。
·大面积均匀电镀与清洗: 在600mm面板上沉积微米级重布线层,电镀槽流场与电场设计需确保整面膜厚均匀性小于3%。
设备价值量拆解:数量扩张与单机售价跃升的双轮驱动
先进封装设备市场规模预计从2026年的42.2亿美元增至2034年的170.6亿美元(CAGR 19.1%),由出货数量与单机平均售价(ASP)双向驱动:
从单机售价看,工艺宽容度收窄驱动设备向纳米级微纳系统跃升:传统固晶机单价仅15万至30万美元;集成真空腔体、还原性气体与亚微米光学系统的TCB升至150万至250万美元;兼具Class 1超净控制、原子级活化与亚百纳米对准的混合键合主机(如Besi Kinex),单价飙升至400万至600万美元。
从出货数量看,HBM堆叠由8H向16H/24H延伸,单芯片键合工时倍增;单颗AI芯片内Chiplet集成数从2至3颗激增至十数颗,贴装次数成倍放大。在2025至2027年近中期,出货量扩张驱动了约60%的增长(核心来自HBM扩产);2028至2035年中远期,混合键合与玻璃基板普及带来的ASP提升将贡献约65%的增长动能。
前沿延伸:CPO主动贴装与玻璃基板TGV设备
单口速率向800G与1.6T演进,光电共封(CPO)将硅光引擎与计算芯片共封于同一基板,打破铜互连衰减极限。CPO的核心瓶颈在于单模光纤(模场约9µm)与纳米级硅光波导的高效耦合。传统公差在2至5µm的被动对准无法满足要求,必须采用集成六轴微动台的主动对准设备:通电发光并实时捕获光强极值,以0.1µm至0.3µm精度在数秒内完成UV固化。ficonTEC凭借FL300平台居主导地位,Besi与ASMPT亦加速布局。
同时,玻璃基板凭借小于1nm粗糙度、与硅匹配的热膨胀系数(3至8 ppm/K)及高频低介电损耗,成为解决大芯片翘曲的核心载体。其核心工艺在于玻璃通孔(TGV)加工,主流路线为激光诱导改性加化学深刻蚀(LIDE/LACE):
1.飞秒激光改性: 利用高重频飞秒激光诱导通孔区相变,要求极高脉冲能量稳定性与高速扫描控制。
2.化学深刻蚀: 利用氢氟酸基酸液腐蚀改性区,实现深宽比100:1至500:1且无裂纹通孔。
3.种子层沉积与电镀: 通过PVD或ALD沉积Ti/Cu种子层并完成高深宽比铜填孔。
4.超精密CMP抛光: 磨平表面多余铜层,暴露出金属通孔。
国际巨头格局重估与上游核心零部件瓶颈
全球先进封装设备竞争高度分化:Besi在D2W混合键合领域独占超80%初期份额,2026年一季度订单同比增长104.5%达3.13亿美元,凭借机械刚性与亚百纳米算法构筑壁垒;ASMPT覆盖TCB、激光切割到光电贴装,深度渗透台积电与OSAT龙头;芝浦机械在逻辑与存储高精度贴装中展现精密传动与应力补偿优势;K&S则加速从传统焊线机向先进贴装转型。
先进封装设备自主可控的底层在于上游核心零部件,技术逻辑侧重于精密机械、热控与光机电协同:
·超精密气浮平台: 混合键合要求行程内实现小于10nm定位精度,由美国Aerotech与瑞士ETEL垄断。
·高动态热压头: 要求升温速率大于150°C/s且400°C下温控均匀性达±0.5℃,日本京瓷与NGK主导。
·高分辨率亚像素对准镜头: 红外高穿透与亚微米解析度光学镜头由Navitar、康耐视等把持。
·超快激光光源: 飞秒光源由相干、通快主导,国产杰普特、英诺激光已具备工业交付能力。
·高精度光栅尺与干涉仪: 纳米级位置反馈被英国雷尼绍与德国海德汉垄断。
国产先进封装设备的具体突破路径
国内设备厂商应摒弃全线平铺策略,聚焦于工艺门槛适中、市场弹性大且具备差异化切入点的关键领域:
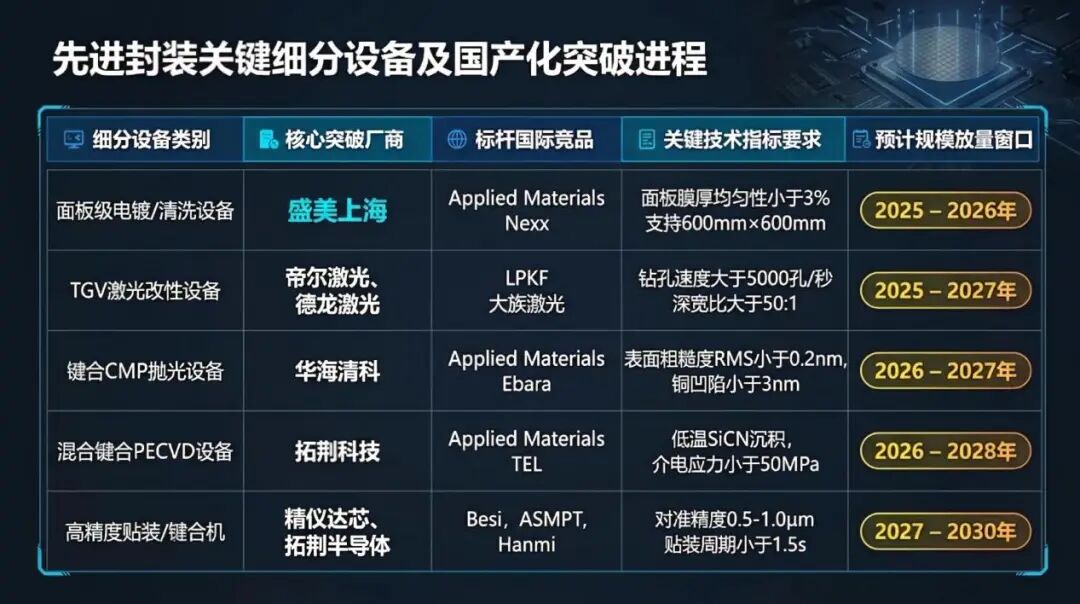
·突破口一:大面积电镀与清洗设备(首选切入点)。 盛美上海依托晶圆级湿法沉淀,率先推出适配300mm晶圆及600mm×600mm面板的电镀清洗装备,独特流场设计将面板膜厚均匀性控制在小于3%,已进入先进制程封测产线。
·突破口二:超精密CMP减薄抛光设备。 混合键合要求表面粗糙度RMS小于0.2nm、铜凹陷小于3nm。华海清科依托前端优势横向拓展,成为国内最接近国际顶级水准的CMP供应商。
·突破口三:TGV激光改性与打孔设备。 伴随国产飞秒光源成熟,帝尔激光已实现晶圆与面板级全覆盖,2026年率先出货面板级设备;大族激光、德龙激光亦实现商业化交付。
·突破口四:低温介电薄膜沉积设备(PECVD/ALD)。 拓荆科技针对混合键合开发低于200°C的低温SiCN与SiO₂沉积设备,避免封装体热损伤。
·突破口五:高精度热压键合与贴装机。 北京精仪达芯、拓荆半导体从对准精度1至3µm贴装切入,结合国产气浮平台与算法,向亚微米级混合键合设备演进。
产业演进周期与三阶段资本布局节奏
先进封装设备深度绑定AI基础设施,具备显著逆周期成长属性与明确演进节奏,产业与资本布局应沿三阶段展开针对性配置:
1.第一阶段:TCB扩产与FOPLP试点期(2025年 – 2026年)。 核心动力来自HBM3e/HBM4扩产及大芯片降本诉求,采购集中于无助焊剂TCB、面板级电镀清洗与步进光刻设备,韩美半导体、ASMPT及盛美上海业绩兑现确定性最高。
2.第二阶段:D2W混合键合爆发与玻璃基板导入期(2027年 – 2028年)。 逻辑互连节距跌破1µm导致有机中介层逼近物理极限,玻璃基板小规模商用。焦点转向D2W亚百纳米键合机、超精密CMP、TGV激光改性及高深宽比刻蚀机,具备高精度光机电整合能力的Besi、华海清科与帝尔激光迎来重估。
3.第三阶段:存储混合键合普及与超高密度FOPLP成熟期(2029年 – 2035年)。 HBM5及超高层3D DRAM全面采用混合键合,超高密度面板级封装与玻璃基板成为超算标配。市场转向自动化整线集成、CPO主动对准原位测试与超高密度量测系统,完成技术沉淀并突破国产化的平台型设备龙头将确立长期超额回报。
结语
半导体产业正行进在从物理尺度微缩迈向系统级异质集成的不可逆转进程中。从微凸块热压键合(TCB)的精细演进,到亚微米混合键合(Hybrid Bonding)对制造界限的颠覆重塑,再到扇出型面板级封装(FOPLP)与TGV玻璃基板对载体形态的升维拓展,先进封装设备已从传统封测后端的配套角色,蜕变为主导AI与高性能算力演进的核心支柱。
在这一轮单机价值量跃升与市场规模扩容的周期中,微纳级工艺宽容度收窄使得高刚性机械运动、超净环境控制与亚微米光机电协同成为决定胜负的核心壁垒。对国内设备厂商而言,全线平铺式的盲目跟进难以撼动国际巨头在尖端键合主机领域的深厚积淀;唯有保持战略定力,紧扣大面积电镀清洗、键合抛光CMP、TGV激光改性及低温薄膜沉积等高弹性工艺切入点,同步推动超精密气浮平台、高动态热压头与纳米级传感光栅等底层核心零部件的自主配套,方能在全球先进封装产业链的剧烈重构中真正构筑自主可控的技术护城河与生态竞争力。