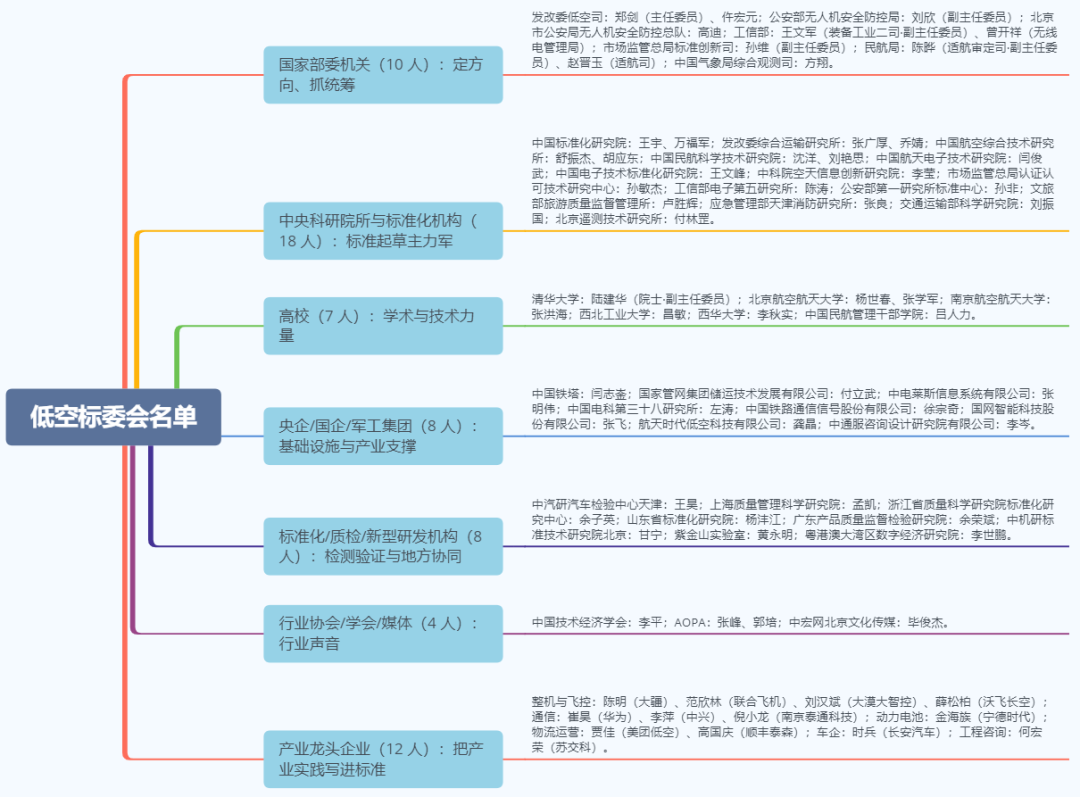
一、经过一个月的公示,2026年8月底,第一届全国低空经济标准化技术委员会(简称“低空标委会”)的67名委员正式就位;发改委低空司司长郑剑任主任委员,秘书处设在中国标准化研究院和发改委综合运输研究所。这是全国首个国家级低空标委会。

二、笔者来来回回看了几遍67名委员名单,发现标准桌上,铺路的席位比造飞机的多。“整机与飞控”的4个席位里,3家做无人机;而载人eVTOL整机厂,只有沃飞长空一家,代表是CTO薛松柏。众所周知,无人机和eVTOL是低空经济的两大载体,沃飞长空凭什么占据有人驾驶载人eVTOL整机厂的“唯一席位”呢?这中间释放了什么信号呢?
三、沃飞长空的核心优势何在?
在笔者看来,沃飞长空的核心优势体现在:
1.倾转旋翼技术路线构成最底层的护城河。载人eVTOL主要有三条技术路径:多旋翼、复合翼、倾转旋翼,其中倾转旋翼在续航、速度、载重上优势最明显,但技术难度也最高。全球排名前十的eVTOL企业中,7家选择了倾转旋翼,但真正完成全尺寸、全重量、全包线倾转过渡飞行试验的屈指可数。2024年6月,验证机顺利完成全尺寸、全重量、全包线倾转过渡全部试飞科目,成为中国首个、全球第二达成该里程碑的eVTOL机型。沃飞长空团队从2015年便开始钻研倾转旋翼技术,技术积累周期接近十年。
2.适航取证进度在国内有人驾驶载人eVTOL中处于领先地位。沃飞长空是国内首家被中国民航局受理并全面启动适航审定工作的有人驾驶载人eVTOL企业;目前,AE200-100已进入TC取证第四阶段(共五阶段),在国内同类型产品中进度领先。
3.吉利生态提供了汽车工业级的制造与供应链底座。沃飞长空由吉利科技集团孵化,2020年获得吉利战略投资后落户成都。依托吉利在汽车制造、供应链管理和自动驾驶领域的技术积淀,沃飞长空在eVTOL研发中实现了汽车与航空的跨界协同——这种协同体现在复合材料一体化制造、电推进系统集成以及量产工艺的迁移上。在全球eVTOL厂商普遍面临“高研发、零营收”困境的背景下,吉利体系的资金与产业资源为沃飞长空提供了更长的战略耐心窗口。沃飞长空于2026年2月完成近10亿元D轮融资,由中信建投领投;并于2026年4月启动科创板IPO辅导,有望成为A股首家eVTOL上市公司。有人说,沃飞长空赌的是"先上市、后取证",用资本市场的资金承担适航周期的时间成本。
4.“主机厂+场景运营商”的生态布局在商业化前置上形成了差异化。沃飞长空已储备千架意向订单,订单覆盖成渝、长三角和珠三角等核心经济区域。更具标志性的是,沃飞长空与川航通航的战略合作——这是国内eVTOL主机厂与民航航司的首次合作,双方在飞行测试、设施运营、场景拓展、人才培养等领域展开深度协作,探索“民航+低空出行”的联程服务。同时,沃飞长空还开展巴蜀低空文旅走廊验证试飞活动,这是全国首个跨省域、成体系的低空文旅应用探索。这种将订单、运营场景与基础设施绑定推进的策略,使沃飞长空在取证完成后具备更短的商业化启动路径。

概括来说,沃飞长空在当前阶段的核心竞争力,可以概括为在正确的时间节点占据了有人驾驶载人eVTOL赛道中最具标准话语权的生态位。其优势并非单一技术参数的领先,而是一个由倾转旋翼技术纵深、适航审定先发进度、吉利制造体系支撑和场景生态前置布局共同构成的复合结构。
四、标委会名单有人驾驶载人eVTOL整机厂“唯一席位”说明了什么?
全国低空标委会名单中有人驾驶载人eVTOL整机厂仅有沃飞长空一家,这释放了一个清晰的信号:低空经济的竞争重心正在从“谁先飞起来”转向“谁来定规矩”,而沃飞长空在规则制定层面已被置于有人驾驶载人eVTOL赛道的核心代表位置。