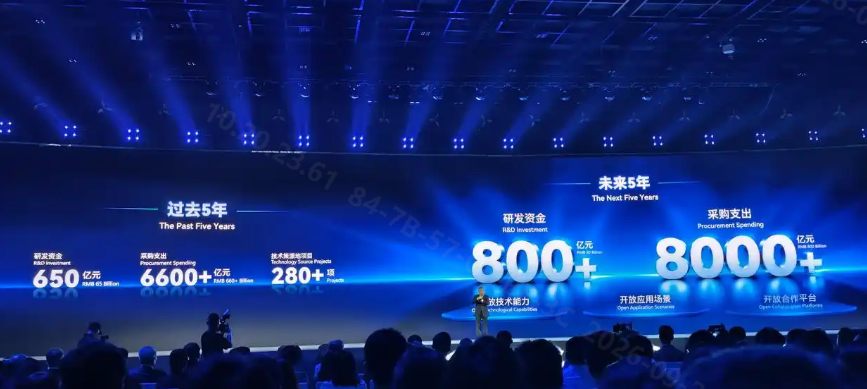
2026年9月22日,京东方全球创新伙伴大会在北京国家会议中心开幕,京东方董事长陈炎顺在主题演讲中公布了未来五年的投入规划:研发资金将超过800亿元,采购支出将超过8000亿元。在显示面板业务“基本盘”持续承压的行业背景下,京东方没有局限于传统显示赛道的存量竞争,而是将光电融合视为打破长期增长天花板的核心战略方向。
承载这一战略的具体技术抓手,正是MLED显示、Micro LED光互连与玻璃基封装载板三条看似跨度极大的新赛道,覆盖范围从终端显示延伸至AI算力基础设施,从消费电子领域拓展到半导体先进封装场景,三者背后却共享同一套经过多年打磨的底层能力——成熟的显示技术体系、行业领先的玻璃基加工工艺与长期积累的大规模集成智能制造经验。
想要真正理解京东方这次全新布局的战略逻辑,关键不在于三条赛道各自的市场热度,而在于看清它们当前的产业化进展,以及彼此之间如何通过底层技术复用形成协同效应。
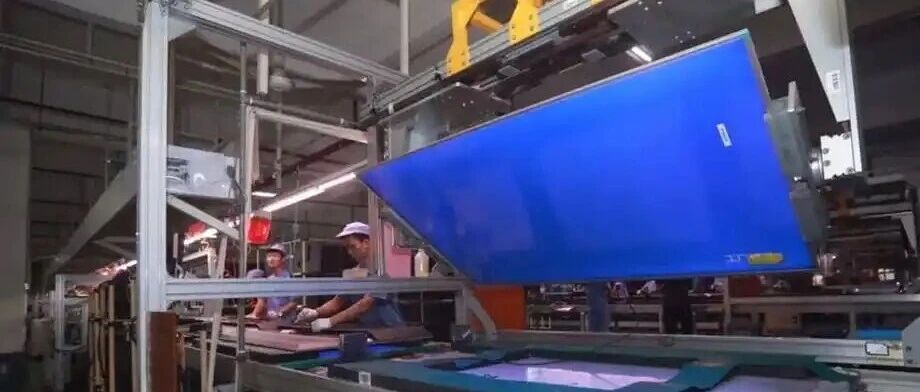
MLED(Mini/Micro LED)是京东方光电融合版图中距离消费市场最近的一条赛道,相关产品已经在多个国际顶级行业展会上完成成熟形态的验证。2026国际显示周上,京东方全球首发的205英寸超薄HDR Micro LED产品,模组厚度仅5毫米,精准面向超大尺寸高端商显场景;同年在ISE展会上展出的COG P0.9超薄HDR Micro LED显示屏,拥有3000尼特峰值亮度,通过AM护眼科技有效降低蓝光和画面闪烁,每平米重量相比传统产品减重25%,162英寸巨幕所需拼接模组从288块直接减至48块,安装效率足足提升5倍。这些产品形态的落地,意味着京东方在Micro LED的封装方案、驱动架构和模组化设计上,已经形成了体系化的技术能力。

最能体现这条赛道市场爆发力的,是公司最新披露的营收数据。2026年上半年,京东方MLED业务实现营收64.06亿元,同比增长47.37%,在显示行业整体承压的大环境下,这一增速远超公司整体营收1.83%的增长水平。目前直显业务持续拓展海外市场,多个标杆项目已经顺利落地,背光业务则完成了多个头部消费电子品牌客户的导入。
与之匹配的是,产能布局也在同步加速,2026年8月苏州京东方晶芯科技有限公司正式成立,专门聚焦玻璃基Micro LED产品的规模化落地,京东方旗下华灿光电已建成全球首条6英寸Micro LED芯片规模化量产线,巨量转移与MPD封装良率突破90%,其中MPD产品2025年就已实现稳定量产,2026年正全力推动市场渗透率快速提升。从芯片制造到模组封装再到终端产品落地,京东方已经在MLED领域构建起COG玻璃基、COB、SMD及Micro LED多技术方向齐头并进的完整产业布局。
MLED的战略意义远不止于它本身的市场空间,这条赛道在产品落地过程中反复验证的COG玻璃基封装工艺、巨量转移技术和AM驱动架构,恰恰是后续光互连和玻璃基封装载板业务所需的核心底层能力。换句话说,MLED就是京东方在玻璃基加工能力上最成熟的产业练兵场。
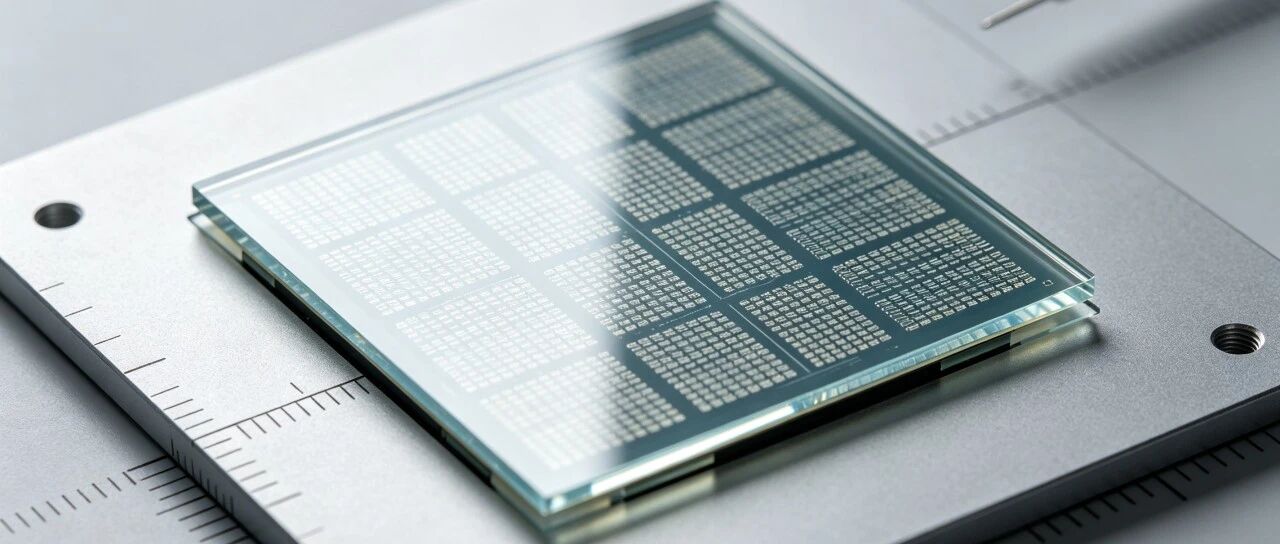
如果说MLED是京东方光电融合版图中已经落地的“现在”,玻璃基封装载板就是支撑下一阶段增长的核心抓手,瞄准的正是当下快速扩张的AI芯片先进封装场景。随着AI大模型训练持续推动算力芯片向更大尺寸、更高功耗方向演进,传统有机载板在大尺寸封装中正面临翘曲控制难度大、布线密度受限和信号损耗过高等一系列瓶颈,玻璃基板凭借更优异的热稳定性和表面平整度,正在成为行业公认的下一代替代方案。
京东方在这一领域的推进节奏始终清晰而务实,早在2020年就启动了相关技术调研。2022年投资3.9亿元建设晶圆级创新实验平台,2024年继续投资9.93亿元建设板级试验线,2026年上半年试验线就实现了全自动化设备通线,当前设计产能达到1000片/月。目前公司已经完成尺寸超过100×100毫米、24层玻璃基封装载板产品的产出,22层和24层产品已经送交头部客户验证,并且在厂内通过了全部信赖性测试。
技术指标层面,京东方TGV玻璃通孔深宽比达到5:1至20:1,实现百万级通孔零失效,全制程玻璃无裂纹,在通孔质量、填铜工艺、增层能力、布线精度、翘曲控制和可靠性验证六个维度上,都已经进入行业第一梯队。陈炎顺也对量产节奏给出了明确预期,希望在2027年一季度或上半年达到量产投资决策条件,核心推进节奏取决于下游客户的订单量和产线良率的持续爬坡。

值得注意的是,京东方布局玻璃基封装载板的目标并非止步于简单替代传统有机载板,陈炎顺明确表示“光电封装底层的板就是我们的玻璃基封装载板”,公司正在搭建玻璃基光电共封共同研发平台,未来将以Glass Core为基础进一步拓展光电共封装(CPO)业务。这意味着玻璃基封装载板不仅是一项独立的新业务,更是京东方通往CPO下一代技术的核心底座。
Micro LED光互连是三条赛道中产业化探索起步较早、但技术想象空间最大的方向,它的核心逻辑是利用Micro LED的高速调制能力,以光信号替代传统电信号在芯片之间完成数据传输,从根源上解决AI算力集群中铜互连长期面临的带宽墙与功耗墙瓶颈。
京东方在这一领域的布局没有选择单点突破,而是搭建了“器件-系统-生态”三个层次的完整架构。器件层面,旗下华灿光电聚焦Micro LED光源芯片研发,公司与南京大学共建的Micro LED CPO联合实验室已经取得关键突破,在0.4kA/cm²电流密度下,蓝光Micro LED单通道调制带宽提升至3.0GHz,传输功耗低至0.25pJ/bit,完全满足光通信短距传输的商用化要求,这一指标目前处于全球行业领先水平。
系统层面,京东方已经成立Micro LED光互连系统及玻璃载板CPO技术攻关项目组,联合生态伙伴持续推进前瞻技术预研。在近期举办的IPC大会现场,基于Micro LED光源的短距光互连功能性验证样机也正式公开亮相。华灿光电的Micro LED通讯应用芯片已于2025年下半年产出样品并交付海外头部客户验证,目前正处于关键性能提升与样品优化阶段。
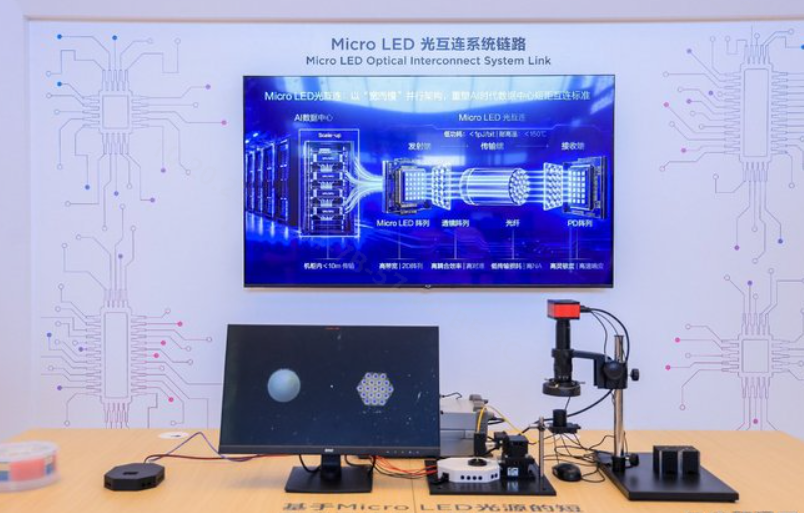
生态层面,京东方与康宁签署了为期三年的合作备忘录,围绕玻璃基封装载板、光互连相关应用等重点领域开展深度合作,目前已经发布五个明确的项目目标并启动相关研发工作,2026年1月华灿光电与驱动芯片设计企业新相微签署战略合作协议,聚焦基于Micro LED的光互连技术,实现了MLED产业链上游芯片制造与驱动芯片设计环节的关键协同。
Micro LED光互连面临的最大挑战,从来都不是单点器件性能的突破,而是光学、半导体、封装、系统等多个专业领域的跨域整合能力,京东方选择以“器件+系统+生态”三层架构推进研发,恰恰是在试图用平台化的产业积累解决这一长期存在的系统性难题。
把三条赛道放在整体战略框架下审视,一条清晰的底层能力复用链条就完整浮现出来。玻璃基加工能力在三条赛道中贯穿始终,MLED显示需要COG玻璃基板实现超大尺寸无缝拼接,玻璃基封装载板直接以玻璃替代传统有机基材,而Micro LED光互连的CPO封装同样以玻璃载板作为核心底座,京东方在OLED产线中积累的数十层BP结构和层间处理经验,正在被直接复用到玻璃基封装载板的SAP和Build-up工艺中。
Micro LED光源技术的复用路径同样清晰,在显示场景中Micro LED是像素发光单元,在光互连场景中同一颗Micro LED芯片就被用作光通信的光源,通过高速调制实现高速数据传输,华灿光电的6英寸Micro LED芯片量产线可以同时服务于两个场景,产线共用大幅降低了新赛道的初始投入门槛。
大规模集成智能制造能力则是连接实验室成果与规模化量产的关键桥梁,从面板产线成熟应用的巨量转移技术到半导体封装的高密度布线工艺,京东方积累了二十多年的大规模精密制造经验,使其在玻璃基封装载板的良率提升上展现出远超行业平均水平的推进速度。
JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。
往期回顾
Review of previous periods
●