【内容目录】
一. 国产功率半导体IDM概述
二. 国产功率半导体IDM分类与综合实力对比
1. 重资产阵营
2. 应用终端/客户绑定阵营
3. 升级/转型阵营
4. 细分专精阵营
三. 结论与展望
一. 国产功率半导体IDM概述
2026H1,国产功率半导体的复苏呈现明显分化。华润微、士兰微等企业收入增长,三安光电碳化硅业务仍承受盈利压力,新增需求与产能消化并不同步。海外,英飞凌披露AI电源需求强劲、汽车订单改善;国内厂商则继续通过车规导入、产品升级和本地供应争取份额。
相比2025年,竞争更集中于高效供电与有效产能:AI服务器为高性能器件打开增量空间,新能源汽车、光储及工业客户仍要求降本和可靠性。扩产能否转化为利润,取决于良率、客户认证和订单兑现。安世事件也使跨境供应连续性成为竞争变量。
二. 国产功率半导体IDM分类与综合实力对比
注:
1.燕东微、比亚迪半导体、银河微电,因2026H1财报中功率半导体产品线的营收数据披露不够详细,因而未加入量化对比。
2.三安光电的业务按不同子公司分离,本次量化只采用了湖南三安的营收数据。重庆三安主营SiC衬底业务,安意法未并表,营收均未加入本次量化。
半导体上市企业市场表现指数-量化模型简介:(上下滑动可查看):
1. 重资产阵营
以自有晶圆制造或材料平台承接长期资本投入,通过工艺积累和规模化生产建立壁垒。优势是产能与工艺控制,约束是折旧、良率爬坡和资金回收;集团总资产也不等于功率器件的有效产能。


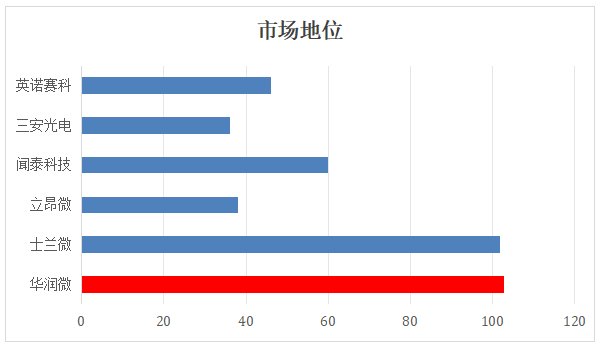

(1) 华润微
公司简介:华润集团旗下综合性半导体企业,以IDM为主,同时经营晶圆制造、封装测试和掩模制造服务。
公司简介:华润集团旗下综合性半导体企业,以IDM为主,同时经营晶圆制造、封装测试和掩模制造服务。
核心技术:覆盖芯片设计、6/8/12英寸特色工艺制造及封测,形成MOSFET、IGBT、SiC、GaN与模块协同平台。
主要产品:硅基MOSFET、IGBT、SiC/GaN器件,IGBT/SiC/IPM模块,以及功率IC、传感器和控制芯片。
主要应用市场:新能源汽车、风光储、智能电网、家电、工业设备、智能终端及AI服务器电源。
市场竞争力:产品线和制造环节较完整,2026H1高端MOSFET、IGBT及宽禁带产品继续放量;新增产能的回报仍取决于利用率和产品结构。
主要客户群体:汽车及零部件厂商、家电龙头、光储和工业电源客户、智能终端品牌,以及国内外芯片设计公司。
(2) 士兰微
公司简介:从芯片设计延伸至制造和封测的综合性IDM,业务覆盖集成电路、功率器件、功率模块和MEMS传感器。
核心技术:具备芯片、模块与应用协同开发能力,12英寸硅基平台扩产,6英寸与8英寸SiC功率器件产线处于上量阶段。
主要产品:IGBT、MOSFET、FRD、SiC器件、IPM/PIM模块,以及电源管理、MCU和MEMS产品。
主要应用市场:白色家电、工业变频、新能源汽车、光伏储能、服务器电源及高端消费电子。
市场竞争力:IPM量产经验和家电客户基础较强,硅基器件与SiC平台可共享应用资源;扩产带来的折旧、良率和订单转化仍需同步改善。
主要客户群体:国内外主流家电整机厂、汽车及Tier 1客户、工业控制和新能源设备厂商。
(3) 三安光电
公司简介:化合物半导体材料与器件平台企业,功率半导体业务主要由湖南三安开展,安意法负责合资晶圆制造,重庆三安承担衬底配套。
核心技术:覆盖SiC长晶、衬底、外延、二极管和MOSFET制造,并布局硅基GaN;6英寸量产基础上推进8英寸工艺。
主要产品:SiC衬底与外延、SiC二极管和MOSFET,以及硅基GaN外延、器件与代工服务。
主要应用市场:新能源汽车、充电设施、光伏储能、数据中心与AI服务器电源、工业自动化和白色家电。
市场竞争力:材料到器件的垂直整合和头部客户批量交付构成优势;2026H1湖南三安仍处于亏损和产能消化阶段。
主要客户群体:光储逆变器厂商、数据中心电源企业、家电龙头、汽车电子客户及国际功率半导体合作伙伴。
(4) 英诺赛科
公司简介:专注硅基GaN功率器件的IDM企业,以8英寸制造平台支撑消费电子和高价值应用扩张。
核心技术:具备高低压GaN、双向VGaN、低压电机驱动及功率IC开发能力,持续优化工艺层数、导通损耗和系统集成。
主要产品:15V至650V GaN器件、双向GaN、DrGaN及面向电源转换和电机驱动的集成方案。
主要应用市场:快充与智能终端、AI数据中心供电、储能BMS、新能源汽车OBC/DC-DC、白色家电和人形机器人。
市场竞争力:大规模出货和单一8英寸平台有利于成本摊薄,2026H1高价值应用占比提升;车规和数据中心业务仍需持续验证长期可靠性与盈利质量。
主要客户群体:全球云服务与电源厂商、储能和工业客户、汽车及Tier 1企业、家电龙头和消费电子品牌。
(5) 闻泰科技
公司简介:半导体业务现以安世中国境内经营主体为核心;2026H1上市公司对安世境外主体控制权仍受限,需与历史全球业务口径区分。
核心技术:境内业务依托自有封测与本土晶圆合作,推进分立器件、MOSFET、逻辑和模拟IC向12英寸工艺迁移。
主要产品:二极管、三极管、ESD/TVS保护器件、MOSFET、逻辑与模拟IC,以及IGBT和功率模块。
主要应用市场:汽车、计算机设备、消费电子、工业与电力、AI服务器和数据中心。
市场竞争力:产品谱系、车规经验和客户基础仍具价值,国内供应链重建带来成本与自主性机会;晶圆切换、产品再认证和境外资产受限仍是主要约束。
主要客户群体:整车与汽车Tier 1、AI设备和服务器电源客户、工业与消费电子品牌,以及分销渠道客户。
(6) 立昂微
公司简介:横跨半导体硅片、功率器件芯片和化合物半导体芯片的平台企业,集团收入仍以硅片业务为主。
核心技术:掌握重掺单晶与外延、缺陷和电阻率控制,以及6英寸功率芯片设计制造;硅片内部配套形成材料与器件协同。
主要产品:6/8/12英寸硅片与外延片,以及SBD、FRD、MOSFET、TVS等功率器件芯片。
主要应用市场:AI服务器电源、新能源汽车、光储逆变器、充电桩、工业电源和电源管理芯片。
市场竞争力:重掺硅片和功率芯片的纵向协同具备差异化,车规FRD等产品加快放量;评价功率业务时需剔除硅片及射频光电板块影响。
主要客户群体:国内外功率器件与电源管理芯片厂商、汽车Tier 1、光储和工业电源客户。
(7) 燕东微
公司简介:采用Foundry+IDM双轮模式的半导体技术与制造服务商,业务分为制造服务和自有产品解决方案。
核心技术:拥有6/8/12英寸产线,覆盖BCD、CMOS、SGT/Trench MOS、IGBT、FRD和SiC等特色工艺平台。
主要产品:特色工艺晶圆代工,以及功率分立器件、模拟与逻辑芯片、隔离器和硅光相关产品。
主要应用市场:消费电子、移动通信、电力电子、光伏、BMS、工业控制和智能终端。
市场竞争力:多尺寸产线和特色工艺平台便于承接多品类客户,2026H1制造服务收入增长;12英寸扩产与高研发投入也带来亏损和折旧压力。
主要客户群体:功率、模拟、逻辑及硅光芯片设计企业,以及需要定制工艺和产品方案的战略客户。
2. 应用终端/客户绑定阵营
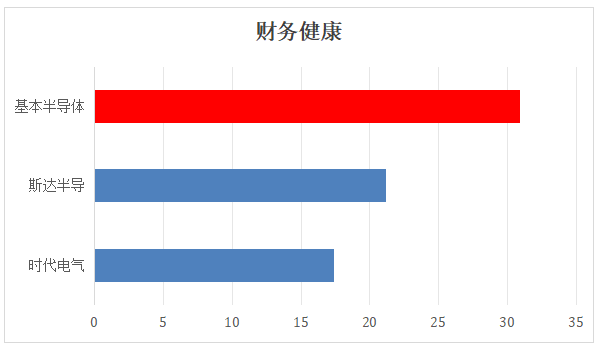
依靠终端场景、系统协同或长期客户关系推动设计导入,以订单可见度支持制造投入。比亚迪、时代电气具有集团应用基础;斯达、基本更偏客户协同,不等于拥有同等强度的内部订单保障。




公司简介:比亚迪集团旗下车规级半导体平台,功率业务与整车、电驱和电控体系协同,但未单独披露2026H1财务数据。
核心技术:具备IGBT和SiC芯片设计、晶圆制造、模块封装测试及整车应用验证能力,形成集团内部设计—制造—应用闭环。
主要产品:车规级IGBT、SiC芯片与功率模块,以及MCU、BMS AFE、电流传感器和车规LED等产品。
主要应用市场:新能源汽车主驱、电控、OBC与高压平台,并覆盖工业控制、光伏储能和变频家电等场景。
市场竞争力:集团车型规模和应用数据有利于快速迭代及验证,1500V SiC方案已实现整车应用;外部客户拓展和独立盈利能力缺少最新公开数据。
主要客户群体:以比亚迪集团各品牌及电驱电控体系为主要应用端,部分产品面向外部汽车和工业客户。
(2) 时代电气
公司简介:中车体系内的轨道交通电气装备平台,功率半导体是其多个业务板块之一,具备器件到系统的应用基础。
核心技术:形成高压IGBT、SiC芯片和模块的设计制造能力,8英寸IGBT产线稳定运行,8英寸SiC产线处于产能爬坡阶段。
主要产品:高压和中低压IGBT芯片及模块、SiC MOSFET芯片与模块,以及大功率双极器件。
主要应用市场:轨道交通、新能源汽车电驱、风光储、工业变流、智能电网和高压输电。
市场竞争力:轨交高可靠应用和系统协同能力构成进入壁垒,内部应用有助于新品验证;集团整体业绩不能等同于半导体板块表现。
主要客户群体:中车体系及轨交客户、汽车整车和Tier 1、新能源装备、工业变流及电网客户。
(3) 斯达半导
公司简介:以功率芯片和模块为核心的供应商,正由芯片设计与模块封装向拥有自有晶圆制造能力的IDM延伸。
核心技术:具备IGBT、FRD、SiC MOSFET和GaN芯片设计,以及功率模块封装、热设计和应用开发能力,自建SiC产线持续爬坡。
主要产品:IGBT/SiC芯片与模块、GaN模块、低压MOSFET、DrMOS,以及配套栅极驱动IC和MCU。
主要应用市场:新能源汽车、新能源发电与储能、工业控制、电源、白色家电、AI数据中心和低空飞行器。
市场竞争力:车规模块量产和定制化开发能力较强,自研芯片比例提升有助于供应与成本控制;IDM扩张期仍面临折旧、产线良率和利润兑现压力。
主要客户群体:国内外整车与Tier 1、光伏和风电逆变器厂商、工业控制、电源及家电客户。
(4) 基本半导体
公司简介:聚焦SiC功率器件的IDM企业,已覆盖芯片设计、晶圆制造、模块封装以及栅极驱动设计与测试。
核心技术:围绕SiC芯片小间距工艺、车规和工业模块、高可靠封装与栅极驱动持续迭代,具备模块定制和应用验证能力。
主要产品:车规级和工业级SiC功率模块、SiC MOSFET与SBD分立器件,以及功率半导体栅极驱动产品。
主要应用市场:新能源汽车、AI数据中心、光伏储能、工业电源、轨道交通和消费电子电源。
市场竞争力:SiC器件与驱动的组合有利于提供应用方案,2026H1工业和消费市场导入加快;公司仍处亏损期,产能利用率、成本和规模化交付是主要约束。
主要客户群体:汽车整车和Tier 1、通信运营商及数据中心客户、工业电源与电气设备厂商、光储和消费电子客户。
3. 升级/转型阵营
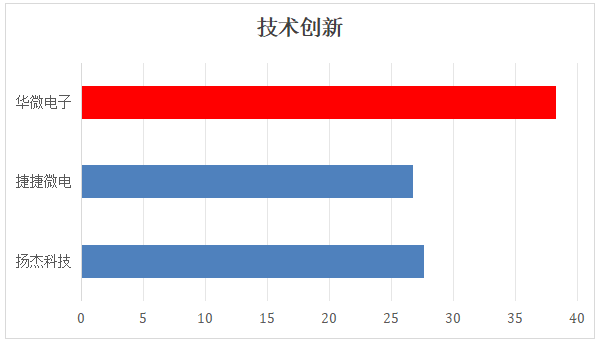
以既有分立器件业务和客户基础,支持更高性能产品及制造平台投入。升级方向各异:扬杰、捷捷扩大产品组合,华微推进技术与结构升级,银河加强功率器件布局;判断关键是新增业务的盈利贡献。



(1) 扬杰科技
公司简介:覆盖硅材料、芯片设计制造、器件封测和销售服务的功率半导体企业,高端产品采用IDM与Fabless结合模式。
核心技术:具备硅片与外延、5/6/8英寸硅基及6英寸SiC晶圆工艺、车规封装和模块开发能力。
主要产品:整流与保护器件、MOSFET、IGBT、SiC器件和模块,以及配套硅片、外延片和功率芯片。
主要应用市场:AI数据中心、新能源汽车、光储充、工业控制、具身智能和消费电子。
市场竞争力:产品覆盖面、渠道和规模化交付能力较强,车规与高端功率产品持续扩张;新增模块产能和高端产品仍需通过订单及毛利改善验证。
主要客户群体:汽车整车与Tier 1、数据中心和通信电源、光储设备、工业控制及消费电子客户。
(2) 捷捷微电
公司简介:由晶闸管和防护器件向全谱系功率器件及系统方案扩展的IDM企业,覆盖芯片、器件、模块和部分隔离控制产品。
核心技术:具备晶闸管、防护器件、MOSFET和IGBT芯片工艺及封测能力,4/5/6/8英寸平台并行,部分MOSFET和IGBT芯片采用委外协同。
主要产品:晶闸管、TVS/ESD、MOSFET、IGBT、二极管、SiC器件、光耦、隔离器和功率模块。
主要应用市场:汽车电子、光伏储能、工业控制、智能电网、充电桩、家电、消费电子及AI数据中心。
市场竞争力:传统晶闸管和防护器件基础稳固,产品矩阵扩展有利于交叉销售;高端MOSFET、IGBT和模块业务仍需持续提高自给率与盈利贡献。
主要客户群体:汽车Tier 1、家电与工业客户、光储和充电设施厂商、消费电子品牌及渠道客户。
(3) 吉林华微电子
公司简介:长期从事功率器件设计、晶圆加工、封装测试和销售的IDM企业,拥有4/5/6/8英寸多尺寸制造体系。
核心技术:形成SGT MOS、超结MOS、IGBT、SiC器件及IPM/PM模块平台,并具备AEC-Q101试验能力。
主要产品:IGBT、MOSFET、IPM/PM模块、SiC MOSFET与SBD、BJT、FRD、肖特基二极管和晶闸管。
主要应用市场:汽车电子、清洁能源、充电设施、工业控制、智能家居、储能逆变和通信电源。
市场竞争力:产品谱系和制造基础较完整,能够覆盖多类功率应用;中高端产品占比、车规规模化交付和海外渠道仍是升级重点。
主要客户群体:汽车一级供应商、工业控制和新能源设备厂商、家电与智能家居客户,以及海外渠道客户。
(4) 银河微电
公司简介:以分立器件与封装测试为基础的综合型IDM,正在补齐自主芯片、功率器件和系统应用能力。
核心技术:积累小信号器件微型化、Clip顶部散热、高密度封装和柔性制造能力,并推进MOSFET、IGBT及SiC芯片工艺。
主要产品:小信号器件、功率二极管与三极管、MOSFET、IGBT、整流桥、TVS/ESD、光耦和IPM。
主要应用市场:汽车电子、光伏储能、AI数据中心、高端工业、5G通信、家电和消费电子。
市场竞争力:型号与封装覆盖广、柔性制造和客户认证基础较好;小信号业务仍占重要位置,高端功率与SiC产品尚处验证和放量阶段。
主要客户群体:汽车主机厂及Tier 1、工业自动化和电机客户、家电与消费电子品牌、通信和储能设备厂商。
4. 细分专精阵营
围绕高可靠性、长验证周期和特定项目建立竞争壁垒,以专用器件和应用积累争取回报。需求与电网、工业项目交付节奏相关,规模相对有限,但不能仅以营收大小判断技术价值。
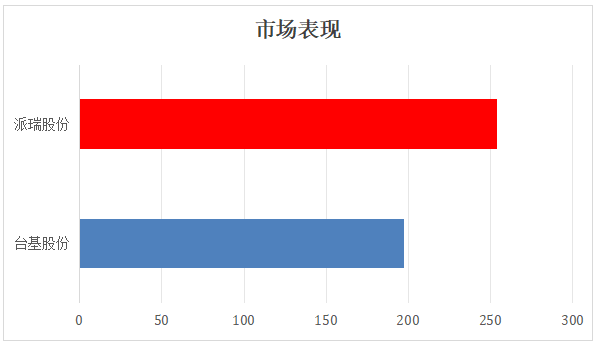


(1) 派瑞股份
公司简介:聚焦高压大功率半导体器件、电力电子装置和器件检测装备,形成器件—装备—测试服务链条。
核心技术:掌握大功率晶闸管、IGCT和FRD的设计制造及可靠性测试技术,并推进IGBT等新产品系列化。
主要产品:高压大功率晶闸管、IGCT、FRD、IGBT,电力电子装置及功率器件检测设备。
主要应用市场:特高压直流输电、机车牵引、冶金化工、工业电源、电力试验和装备检测。
市场竞争力:高压大功率晶闸管的工程验证与长期运行经验构成壁垒,检测装备可反哺器件研发;业绩易受大型项目交付节奏影响。
主要客户群体:电网及输电工程单位、轨道交通和重工业客户、科研院所,以及功率器件制造与检测机构。
(2) 台基股份
公司简介:专注大功率半导体器件的IDM企业,具备晶圆、芯片、封装和测试一体化能力。
核心技术:掌握大功率晶闸管、整流器、IGBT模块及脉冲功率开关的芯片与封装工艺,并持续跟踪SiC、GaN技术。
主要产品:大功率晶闸管、整流管、功率模块、IGBT模块、脉冲功率开关及相关组件。
主要应用市场:工业变频、电机驱动、高功率电源、数字能源、智能电网、轨道交通、新能源和前沿科研装备。
市场竞争力:产品规格、产能交付和工业客户覆盖较完整,脉冲功率器件具备差异化;需求与工业设备投资和项目进度相关。
主要客户群体:工业电源与电机驱动企业、电网和轨交客户、数字能源设备商、科研及特种装备单位。
三. 结论与展望
未来,硅基MOSFET、IGBT仍将依靠成本和成熟供应体系覆盖大规模需求;SiC向高压、高功率密度应用渗透,GaN向高频电源和更高集成度发展。AI供电、汽车高压平台及电网投资将提供机会,但受益程度取决于具体产品和客户导入。
产业竞争将更关注每单位资本投入带来的有效产出。重资产企业需要提高产线利用率,客户绑定型企业需要将定点转为量产,转型企业需要提升高附加值产品贡献,专精企业需要守住可靠性与项目壁垒。能够兼顾技术升级、交付质量与现金回收的厂商,更有条件扩大份额。