
精进电动 2026 年上半年营收 7.07 亿元、同比下滑 30.84%,归母净利 -1.79 亿元、同比 -597.9%,毛利率只剩 4.10%。
公司每实现 100 元收入,毛利只有 4.10 元,却需要承担 25.60 元的四项期间费用,其中研发费用率为 7.78%。收入、毛利和经营现金流同时承压,账面货币资金为 4.54 亿元。
问题已经从单季盈亏转向亏损收窄速度和融资安全边际,但不能仅凭半年现金流线性外推生存期限。

7.07 亿收入留下 0.29 亿毛利,毛利率 4.10%。四项费用合计 1.81 亿,是毛利的 6.2 倍。费用之后是 -1.52 亿,加投资收益 0.01 亿,再扣资产减值 0.50 亿、加信用减值转回 0.02 亿,营业利润 -1.84 亿,归母 -1.79 亿。
四个费用科目里:管理费用 0.73 亿占营收 10.33%,对一家营收只有 7 亿的公司来说,管理成本偏重。财务费用 0.36 亿、占营收 5.09%。营收 7 亿的公司付 0.36 亿利息,背后是有息负债压身。研发 0.55 亿、占 7.78%,没砍研发,还在投入。
净利率 -25.32%,每做 100 元生意净亏 25.32 元。
Part 1

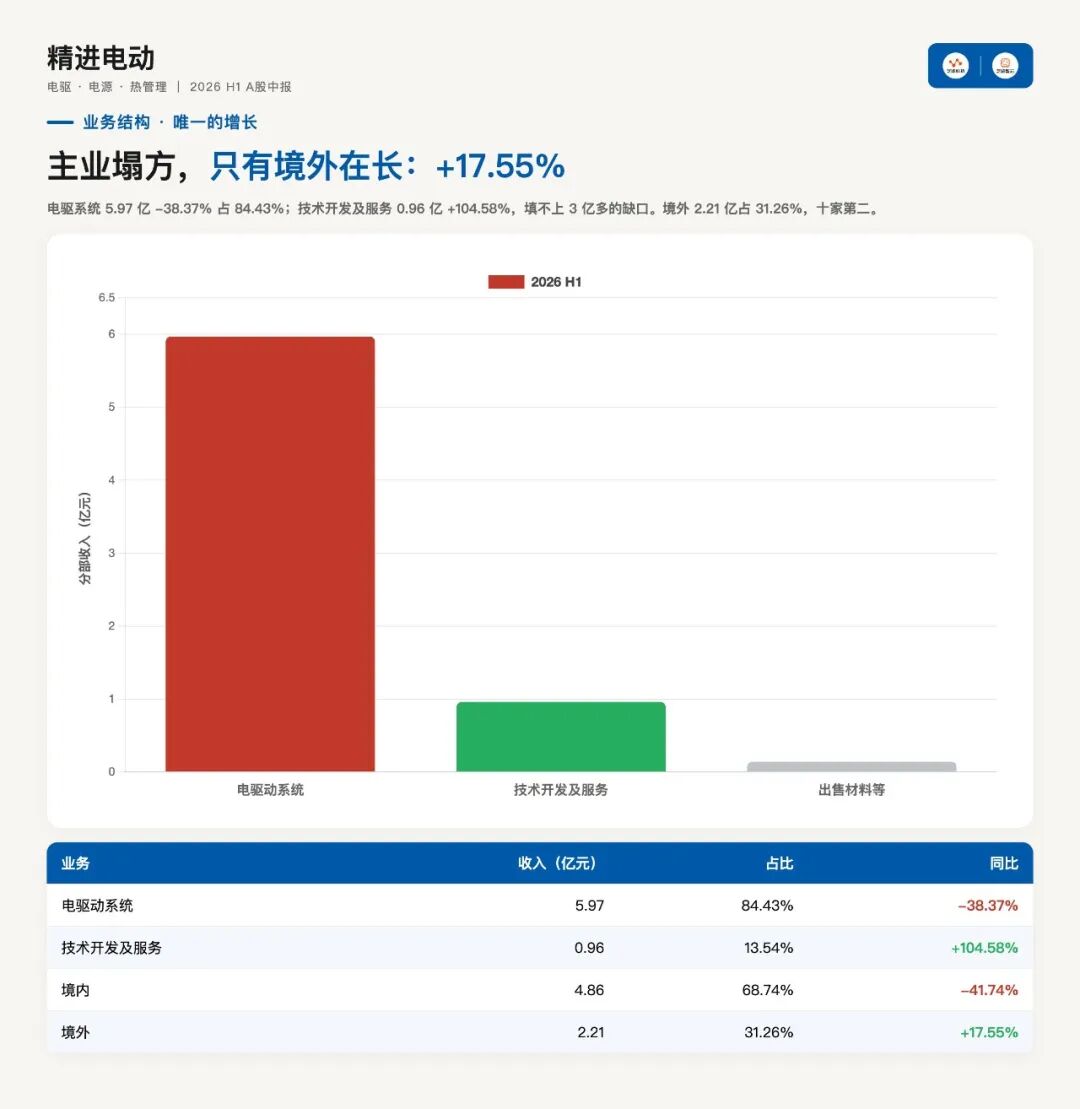
◎ 主业新能源汽车电驱动系统 5.97 亿元、同比 -38.37%,这是塌方的核心。
对比 2024 年公开数据,公司当年新能源汽车电驱动系统收入 11.61 亿元、同比增长 47.68%。从 +47.68% 到 -38.37%,一年多时间翻了个面。
◎ 技术开发及服务 0.96 亿元、同比 +104.58%,是唯一的高增长项,但基数只有不到 1 亿元,填不上主业 3 亿多的缺口。
分地区看:
◎ 境内 4.86 亿元、同比 -41.74%,
◎ 境外 2.21 亿元、同比 +17.55%。
境内下滑、境外增长,使境外占比被动升到 31.26%,成为十家公司里海外占比最高的一家。
境外业务是重要的正向变量,但在缺少分地区毛利率和账期数据的情况下,不能断言其价格条件更好或已经盈利;2.21 亿元的规模也暂时无法抵消境内业务的下滑。
资产负债表:权益只剩 5.59 亿元,累计亏损 26.63 亿元
◎ 未分配利润 -26.63 亿元,历年经营、利润分配及相关调整累积后的亏损,并非仅从上市时点开始计算。
◎ 股东权益为 5.59 亿元,而半年亏损 1.79 亿元,权益承压较为明显。
◎ 资产负债率 78.20%,在十家公司里最高。
◎ 负债 20.05 亿元中,应付账款 8.00 亿元是占用上游资金,短期借款 1.54 亿元是要付利息的。
◎ 财务费用 0.36 亿元对应约 1.54 亿元短期借款加其他有息负债,利率水平不低。
现金流:按现在的烧钱速度,现金撑不过两年
◎ 经营活动现金流量净额 -2.33 亿元,同期净利 -1.79 亿元,说明亏损之外还有营运资金占用。
◎ 投资活动净额 -0.45 亿元,其中购建固定资产支付 0.45 亿元。
◎ 筹资活动净额 +1.95 亿元,为现金头寸提供了补充;其究竟来自借款还是其他融资,需要筹资活动明细确认。
◎ 期末现金 4.54 亿元,比期初 5.36 亿元减少 0.82 亿元。
单看这个变化会觉得还好,但那是因为筹了 1.95 亿元进来。把筹资拿掉,经营和投资两项合计净流出 2.78 亿元。
按半年经营流出 2.33 亿元的速度,4.54 亿元货币资金大约能覆盖两个报告期,也就是一年左右。
Part 2
精进电动的处境,是第三方电驱供应商尾部样本的标准画像。
行业装机量还在增长,2026 年上半年约 547 万台、同比 +12.7%,但增量被头部拿走了。
弗迪动力 19.7%、星驱科技 8.2%,加上汇川联合动力、蔚来动力科技、华为数字能源,前五名吃掉大部分市场。
车企自制阵营份额过半,开放的订单多是技术门槛低、价格敏感的非核心车型,这类订单恰好是尾部厂商在抢的,价格战打得最狠的一档。
技术迭代还在加速。
2026 年上半年 800V 高压平台驱动电机渗透率突破 31%,扁线、油冷、高压化三条主线并行,产品迭代周期从 3 年压缩到 18 个月。
对一家营收 7 亿元、毛利率 4.10% 的公司来说,跟上这个迭代速度的难度大。
◎ 跟不上,就拿不到新定点;拿不到新定点,收入继续下滑;
◎ 收入下滑,研发摊薄能力更弱,这个循环往下走是负向的。
公开行业研究提到,第三方供应商的转型方向包括向更高技术壁垒领域突围、深化多合一集成、绑定少数战略客户深度合作,或开拓商用车和特种车等差异化市场。
精进电动境外收入占比 31.26%、还在增长,说明它在海外客户这条路上是有进展的,这是当下最有价值的资产。

未分配利润 -26.63 亿元是怎么积累的
精进电动股东权益 5.59 亿元,未分配利润 -26.63 亿元,累计亏损已经显著侵蚀所有者权益。
公司 2024 年新能源汽车电驱动系统收入 11.61 亿元、同比增长 47.68%,当年还在高增长状态。到 2026 年上半年,这块收入 5.97 亿元、同比 -38.37%,半年收入只有 2024 年全年的 51%。
收入腰斩的同时毛利率掉到 4.10%,亏损就不可避免了。
对当下的意义在于回本难度。5.59 亿元的股东权益,对应 7.07 亿元的半年营收和 1.79 亿元的半年亏损。
即使公司立刻扭亏,要把 -26.63 亿元的未分配利润填平,也需要连续多年盈利。在此之前,公司的分红能力和再融资条件都会受影响。
境外业务是重要的正向变量
分地区看,境内 4.86 亿元、同比 -41.74%;境外 2.21 亿元、同比 +17.55%。
在整体营收 -30.84% 的情况下,境外是唯一增长的部分,占比被动升到 31.26%。
海外客户的账期、价格和毛利率未单独披露,不能确认境外业务是否已经盈利。若境外业务继续增长并带动整体毛利率改善,公司还有腾挪空间;若境外也转负,修复难度会继续上升。
期末货币资金 4.54 亿元,扣除短期借款后的余额约 3.00 亿元;由于尚未扣除其他有息负债且未区分受限资金,这里不称“净现金”。
上半年经营活动现金流出 2.33 亿元,投资活动流出 0.45 亿元,筹资流入 1.95 亿元对现金缺口形成了补充。
亏损能不能止住?
半年亏 1.79 亿元,权益 5.59 亿元。按这个速度,全年亏损约 3.6 亿元,年底权益剩 2 亿元上下。毛利 0.29 亿元,销售、管理、财务、研发四项费用合计 1.81 亿元,资产减值 0.50 亿元。
1.81 亿元费用中,研发 0.55 亿元、管理 0.73 亿元、财务 0.36 亿元。
管理费用高于研发费用,说明当前管理成本负担较重,但仅凭两者大小不能判断支出是否“主要用于维持运转”。财务费用的利息、汇兑及其他构成仍需附注确认。
止亏要三个条件同时成立,毛利率从 4.10% 回到两位数,要么规模上来摊薄固定成本,要么产品结构往高毛利方向调,中报里技术服务收入的增长是唯一的正向信号。
全年营收止住下滑,7.07 亿元的半年收入说明电驱主业的份额还在失血。不再出现 0.50 亿元量级的减值。
精进电动面临的压力具有较强结构性特征:收入下降 30.84%、毛利率仅 4.10%、费用率达到 25.60%,仅靠短期需求回暖很难完成修复。



