【内容目录】
一、指数登顶:长鑫跃居上证与科创综指第一权重
二、封装破局:攻克高深宽比TSV与HBM3E试产
三、良率窄门:20%–30%初期良率背后的工程挑战
四、十年锁产:为何云巨头争签至2035年内存长约?
五、产业协同:国产HBM先进封测与设备材料链条

一、指数登顶:长鑫跃居上证与科创综指第一权重
2026年10月27日至29日,中国资本市场与半导体产业迎来一项标志性事件:国产DRAM存储芯片龙头长鑫科技(688825.SH,长鑫存储母公司)在科创板挂牌上市满3个月之际,正式被纳入上证综合指数与上证科创板综合指数(科创综指),并在两项核心指数中双双跃居第一大权重股(CFM闪存市场、BigGo财经):
·上证综合指数第一大权重股(权重4.67%):长鑫科技于2026年7月27日在科创板挂牌(IPO募资580亿元,创年内亚洲最大IPO纪录),由于上市后日均总市值稳居沪市前十(截至10月28日总市值达3.01万亿元人民币),触发了“上市满3个月快速纳入指数”规则。纳入后其在沪指权重达4.67%,一举超越长期把持榜首的农业银行与工商银行,改写了上证综指长期由传统国有大型商业银行领衔的权重结构。
·上证科创板综合指数第一大权重股(权重15.74%):在科创综指中,长鑫科技权重高达15.74%,大幅领先排名第二的AI算力芯片龙头寒武纪(权重5.05%),单次引发跟踪两大指数的ETF与被动型指数基金调仓配置规模超过41亿元人民币。
·基本面支撑(2026Q3单季净赚544亿元、全球DRAM份额升至10%):支撑三万亿市值与指数头号权重的,是全球存储上行周期下爆发的业绩——2026年第三季度长鑫科技实现营业收入1,187.1亿元人民币(同比增长613.2%、环比增长19.3%),单季归母净利润高达544亿元(研发投入约42亿元)(PANews);据Counterpoint统计,2026年第二季度长鑫科技在全球DRAM市场的营收份额已达10%,稳居全球第四大DRAM内存供应商(仅次于SK海力士、三星电子与美光)。


图1:2026年10月29日长鑫科技纳入上证综指(4.67%)与科创综指(15.74%)权重对比(左)及2026年Q3单季营收(1,187.1亿元)、归母净利润(544亿元)与全球DRAM市占率(10%)(右)(数据来源:CFM闪存市场、BigGo财经、PANews、Counterpoint)。
二、封装破局:攻克高深宽比TSV与HBM3E试产
如果说通用型DDR4/DDR5/LPDDR5X为长鑫科技赚取了周期高点的丰厚现金流,那么HBM3E(第五代高带宽内存扩展版)则是决定其能否真正切入AI大模型核心算力底座的“技术入场券”。
2026年10月28日,据路透社及多家行业媒体披露,长鑫科技自2024年启动自主研发以来,已成功攻克高深宽比TSV(硅通孔)等3D先进封装核心工艺,向中国国内多家AI芯片设计企业交付了HBM3E工程样品,并计划在未来两个月内(2026年底前)正式启动HBM3E小规模试产(新浪财经/中新经纬、cnBeta)。
为什么HBM3E的突破首先取决于高深宽比TSV(High-Aspect-Ratio Through-Silicon Via)与3D垂直堆叠先进封装?从微观工程架构来看,单颗8层(8Hi)或12层(12Hi)HBM3E并非单芯片,而是将8至12片核心DRAM存储晶粒垂直堆叠在1片底层逻辑控制晶粒(Base Logic Die)之上,并受制于JEDEC标准严格的720微米(μm)总封装高度上限:
·1. 高深宽比TSV深反应离子刻蚀(DRIE)与无空洞铜填充:在一颗HBM3E芯片中,为了构建1024位(1024-bit)超宽并行数据总线,必须在每片DRAM晶粒内部垂直钻出超过5,000个微米级硅通孔(孔径仅约3–5 μm,深宽比高达10:1至15:1以上)。这要求采用Bosch工艺深反应离子刻蚀(DRIE)确保孔壁垂直平滑、无扇贝纹(Scallop)缺陷,再通过原子层沉积(ALD)/气相沉积(CVD)生长纳米级绝缘层与阻挡层,并利用脉冲电镀实现100%无空洞(Void-free)实心铜填充——只要数千根TSV铜柱中有一根存在微空洞或开路,整层DRAM晶粒即告失效。
·2. 晶圆极限减薄(30–50 μm)与热压键合(TCB / MR-MUF):为在720 μm总高度内塞入8至12层芯片,每片300mm DRAM晶圆在完成TSV制程后,必须通过背面研磨与CMP抛光减薄至30至50微米(不足头发丝直径的一半,薄如蝉翼且极易卷曲碎裂),露出背面TSV铜柱并制作微凸点(μBump,间距仅约15–20 μm)。随后,需通过亚微米级对准精度的热压键合(TCB)或批量回流模塑底部填充(MR-MUF)工艺,将8至12层超薄晶粒逐层或批量垂直焊接成型,并保证高层数堆叠下的垂直导热效率。

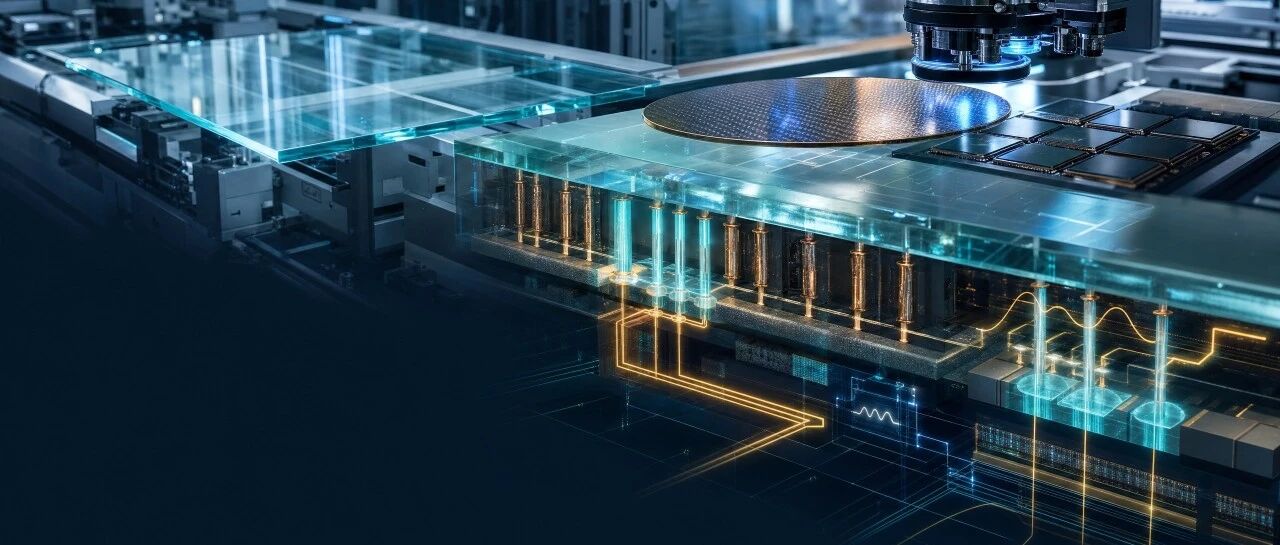
图注:HBM3E高带宽内存3D微观截面渲染——底部为置于2.5D硅中介层上的基础逻辑控制晶粒(Base Logic Die),上方垂直堆叠8层减薄至30–50μm的超薄DRAM核心晶粒,内部由高密度金色高深宽比TSV硅通孔铜柱垂直贯通,并通过微凸点阵列与模塑底部填充材料(MR-MUF)实现高散热封装。
三、良率窄门:20%–30%初期良率背后的工程挑战
在肯定长鑫科技打通HBM3E样品交付与试产通道的同时,必须客观、冷静地审视其面临的工程与商业现实。据知情人士及外媒披露,长鑫科技当前HBM3E试产的综合良率约为20%至30%(而行业龙头SK海力士同代HBM3E成熟良率约为70%),实测有效性能更接近SK海力士上一代HBM3水平,且因大量晶粒报废或返工摊高了单位成本,预计长鑫HBM3E初期售价将高于海外竞品同款产品(凤凰网科技、PANews)。
为什么HBM3E初期良率爬坡如此艰难?为什么即便“良率仅两三成、售价高于海外”,国内AI芯片厂商依然排队等待长鑫供货?
·多层堆叠的“指数级乘积良率陷阱”:HBM的综合成品率是前道DRAM晶圆良率(Y_die)与后道8层/12层TSV键合封装良率(Y_bond)的指数乘积。以8层堆叠(N=8)为例,即便单颗DRAM晶粒良率达到90%、单层键合良率达到93%,8层叠加后的理论最终良率也会跌至 0.90⁸ × 0.93⁷ ≈ 25.9%!而在MUF环氧塑封固化后,一旦发现其中某一层芯片失效,整颗价值上千美元的HBM立方体完全不可返修、只能整体报废。
·“先解决有没有,再解决好不好”的国产算力安全底线:自美国出口管制全面禁止向中国大陆出口高端HBM芯片、并将长鑫设施列入受管制名单以来,国内AI算力芯片厂商(如华为、寒武纪、沐曦股份、天数智芯等)面临严峻的先进显存断供瓶颈,甚至被迫因存储成本飙升将AI芯片价格上调20%至50%。在这一背景下,长鑫HBM3E小规模试产首先是一道“战略性亏损换入场”的供应链安全题——凭借三季度高达544亿元的通用DRAM利润作为研发弹药,以及此前提前储备的约三年用量的DUV光刻设备,长鑫得以通过小批量试产积累工程批次数据,在未来1–2年内向60%以上商业化良率发起冲锋(PANews)。
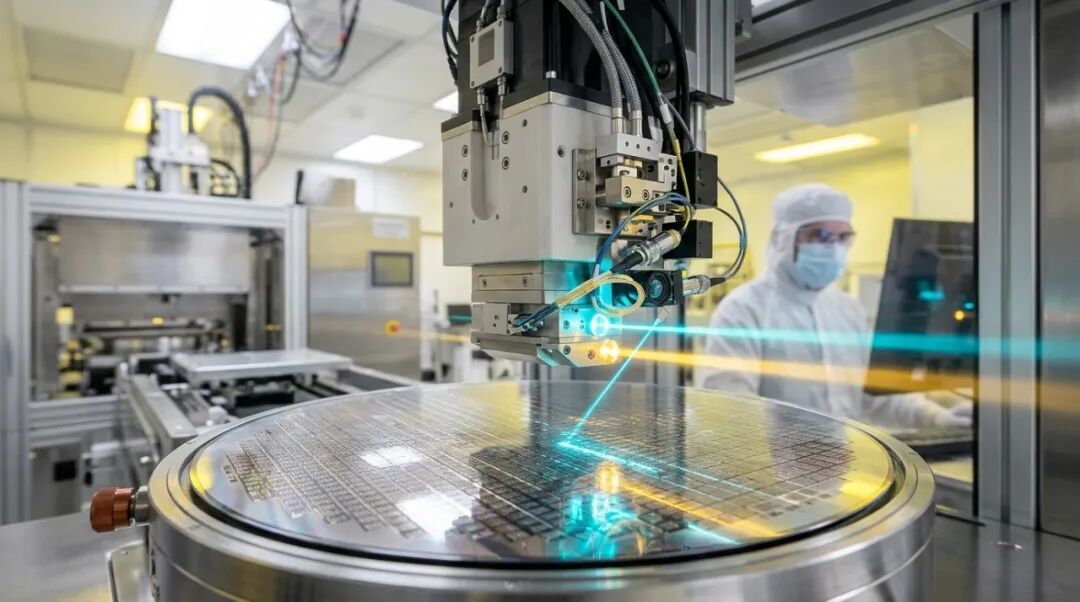
图注:先进封装无尘车间内,300mm HBM存储晶圆在高精度真空加热吸盘上接受亚微米级光学对准与热压键合(TCB)作业实景渲染。
四、十年锁产:为何云巨头争签至2035年内存长约?
与长鑫科技冲击HBM3E试产几乎同一时间,2026年10月27日至28日全球存储市场爆出另一则重磅消息:阿里巴巴、腾讯、字节跳动等中国大型云服务商(CSP)已主动接触三星电子与SK海力士,寻求签署服务器DRAM长期供应协议(LTA),部分客户更要求将合同期限延长至2035年(长达10年),远超行业通常3至5年的历史惯例(中财网、新浪财经)。
为什么中国云巨头会罕见地提出“一签十年、锁到2035年”的诉求?这与长鑫科技的三季报暴利及HBM试产之间,存在着一条环环相扣的底层产业逻辑:
·1. HBM“三倍晶圆消耗”引发全球标准DRAM产能黑洞:生产每比特(Bit)HBM所消耗的12英寸晶圆产能,是同容量标准DDR5内存的约3倍(因TSV通道占用面积大且堆叠良率损耗高)。到2026年底,三星、SK海力士、美光三大原厂用于生产HBM的晶圆投片占比已从2025年底的18%升至22%,但这22%的晶圆仅产出占总DRAM位元供给9%的HBM(PANews)。HBM像巨大的海绵一样吸干了三大原厂的晶圆产能,导致通用服务器DDR5与移动端LPDDR5X陷入结构性长期缺货。
·2. 北美科技巨头已提前锁死韩厂2027年70%–80%的产量:三星电子已与亚马逊AWS、微软、谷歌云、Meta和甲骨文(Oracle)五大数据中心巨头签完长约,SK海力士也已与约10家核心客户完成LTA谈判(美光则签下26份战略客户协议SCA、获客户高达320亿美元预付款承诺)。KB证券与业界测算显示,三星和SK海力士2027年计划内存产量的70%至80%已被五年期长约彻底锁死,全球超大规模云厂商正在激烈争夺剩余仅约20%的未签约产能。
·3. 中国建成24GW全球第二大AI算力中心,连手机级LPDDR都被服务器抢购:据SemiAnalysis 2026年9月报告,中国目前已建成超过24GW(吉瓦)的AI数据中心容量(仅次于美国的56GW,居全球第二),且另有约20GW正在建设或规划中。为了满足海量AI推理服务器对低功耗内存的渴求,阿里、腾讯、字节此次不仅锁定服务器DDR5,更将采购范围延伸至原本用于智能手机的LPDDR内存,甚至愿意支付接近服务器内存的高溢价来锁死直至2035年的底层硬件供应链(TradingView/格隆汇)。

图2:三大原厂HBM晶圆投片占比(22%)与位元产出占比(9%)的“三倍虹吸效应”及HBM3E良率对比(左),与中国云巨头洽谈锁至2035年(10年期)长约及韩厂2027年产能锁定率(80%)(右)(数据来源:路透社、韩媒每日经济、Counterpoint、PANews)。
五、产业协同:国产HBM先进封测与设备材料链条
随着长鑫科技跃居上证指数第一大权重股并吹响HBM3E试产号角,一条涵盖“晶圆制造(长鑫)+ 2.5D/3D先进封测 + 高深宽比刻蚀/键合/减薄设备 + 环氧塑封与球硅材料”的中国本土HBM全产业链正在加速成型(东方财富设备策略报告):

综合来看,2026年10月底发生的这三件事——长鑫科技登顶上证与科创综指第一权重、攻克高深宽比TSV并启动HBM3E小规模试产、以及阿里/腾讯/字节寻求锁签至2035年的十年期内存长约——共同勾勒出AI算力时代的清晰主线:存储已不再是附属的周期性大宗商品,而是决定AI基础设施扩张上限的战略底座。对于长鑫科技及国产半导体链条而言,通用DRAM周期带来的百亿级季度利润提供了宝贵的战略纵深,而真正的终局大考,在于能否在未来两年内跑赢高深宽比TSV与多层热压键合的“良率时间赛跑”,将国产HBM3E及下一代HBM4真正推向大规模商业化交付。
参考文献:(上下滑动可查看):
1. CFM闪存市场, "长鑫科技被纳入上证综合指数位列第一大权重股(上证综指权重4.67%、上证科创板综合指数权重15.74%双双位居第一)", CFM闪存市场快讯, 2026-10-27. https://www.chinaflashmarket.com/newsflash/39187