【内容目录】
一、国产2.5D封装的产业分工
二、武汉新芯的TSV前道制造、中道加工与晶圆级集成
三、盛合晶微的中道量产与2.5D/3D封装
四、两家公司的工艺覆盖与交付边界
五、相关企业与区域能力分布
六、国内fab的TSV盲孔工艺潜力观察
七、国产37家封装厂项目进度与展望
【本文涉及的相关企业】
武汉新芯、盛合晶微、华进半导体、长电科技、通富微电、华天科技、天成先进、芯德半导体、物元半导体、湖北星辰技术、齐力半导体、锐杰微、甬矽电子、晶方科技、颀中科技、汇成股份、深科技、沛顿科技、气派科技、蓝箭电子、润欣科技、宏茂微、利普芯、华宇电子、东莞锐信、中科智芯、芯健半导体、泰睿思、合肥矽迈微、越摩先进、安牧泉、佛智芯、奕成科技、云天半导体、天芯互联、佰维存储、记忆科技、中科四合等。
一 国产2.5D封装的产业分工
国产高算力芯片的2.5D封装,需要把芯片设计、硅中介层制造、晶圆级加工、芯粒装配及测试组织到同一产品中。TSV硅中介层承担横向高密度布线和上下电气引出,但它的来源、加工状态和封装责任会随项目变化。量产实践需要回答的,是各道工序能否按产品规格稳定完成,以及工序之间如何验收和交接。
武汉新芯与盛合晶微提供了两个可核实的观察窗口。武汉新芯覆盖TSV及硅转接板制造、背面减薄与互连引出,并形成晶圆级2.5D/3D集成平台;盛合晶微公开了从硅转接板晶圆来料开始的中道加工及后续多芯片封装流程,SmartPoser-Si已大规模量产。比较两家公司,可以观察工艺与交付的不同组织方式。
高算力芯片的架构、性能目标和供应链组织,往往由Fabless芯片设计公司主导,制造方与封装方共同参与可制造性和可靠性设计。硅中介层可以由客户采购后客供,也可以由封装厂按客户要求采购;供应商选择还受到设计规则、产能、良率及交期约束。
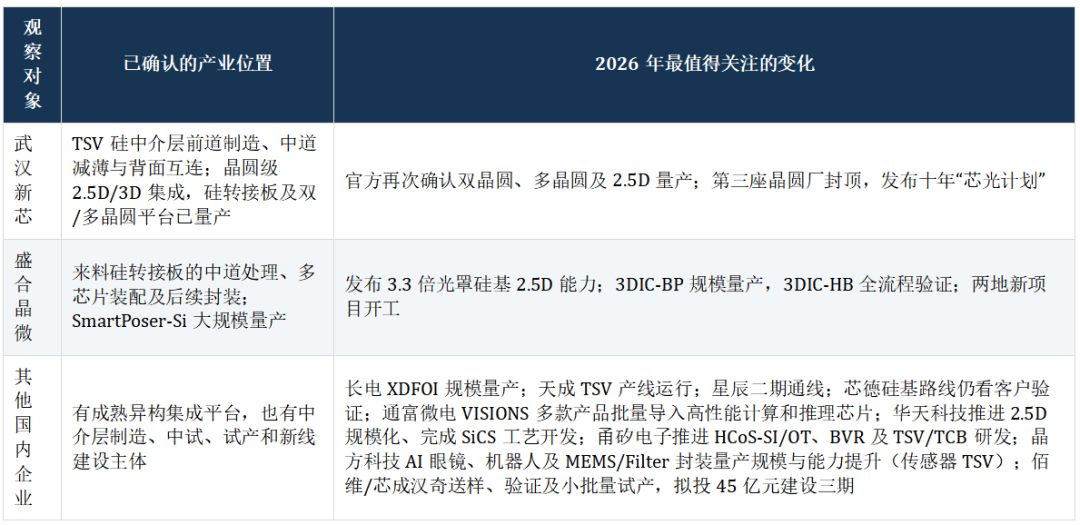
表1:两家公司及其他相关企业的量产观察位置。来源:公司招股书、中报及官方披露。不同工艺平台的量产对象分别统计,既有成熟封装平台与新增研发、验证和建设项目分开观察。
在本文讨论的TSV硅中介层路线中,中介层通常位于芯片与有机封装载板之间,承担片间精密横向互连和上下电气引出。HBM中的TSV属于DRAM裸片堆叠的互连,与硅中介层TSV对应不同器件和工序。有机载板继续承担扇出、供电、机械支撑及与PCB连接的任务。硅桥或RDL等其他2.5D路线另行区分。
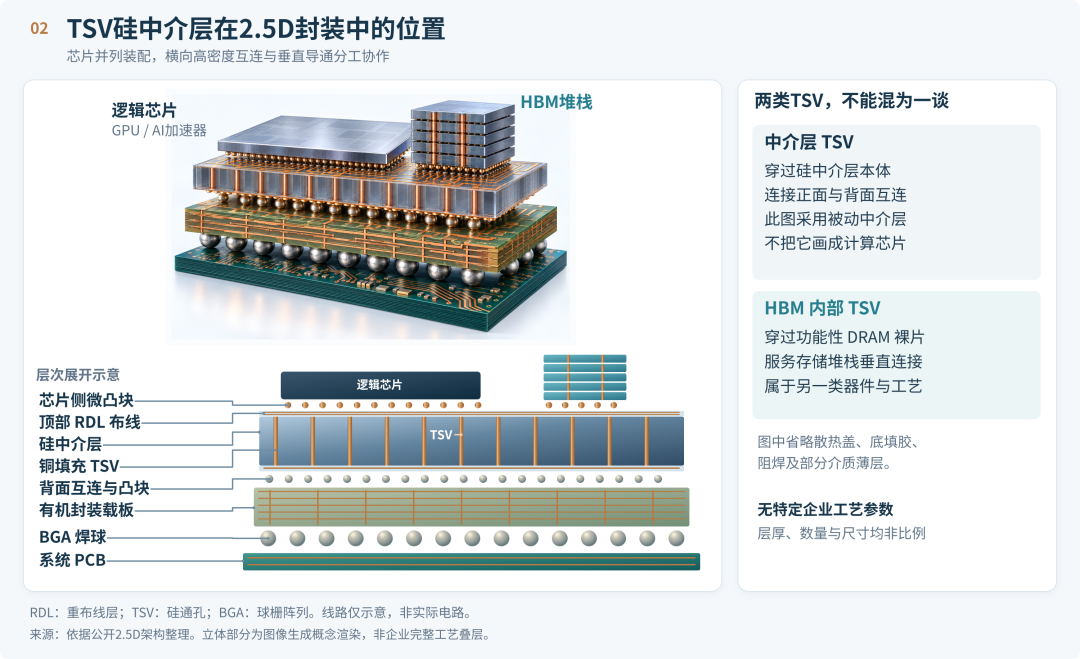
图2:TSV硅中介层的器件位置与连接关系。来源:作者依据公开资料整理,使用图像生成工具作立体概念渲染,并独立绘制、校对层次示意与文字。非比例结构示意,区分HBM内部TSV与中介层TSV;不表示任何企业的统一产品规格。
下面分别考察武汉新芯的TSV制造、中道处理和晶圆级集成,以及盛合晶微的来料加工和2.5D/3D封装。两家公司存在部分工艺交集。
二 武汉新芯的TSV前道制造、中道加工与晶圆级集成
武汉新芯的公开能力覆盖硅中介层前道制造、中道处理和晶圆级三维集成。其申报材料列有深硅通孔、多光罩拼接、深沟槽电容及精细铜互连等技术;双晶圆平台明确包含成熟的背面减薄、背面引线,多晶圆平台包含TSV、混合键合、减薄和重布线工艺组合。2026年8月官方资料确认,双晶圆堆叠、多晶圆堆叠和2.5D硅转接板已量产。因此,武汉新芯的工艺范围应包括盲孔制造之后的背面加工及晶圆级集成。
先看硅中介层的前道互连制造。TSV工艺涉及深硅刻蚀、侧壁绝缘、阻挡/种子层、金属填充及表面处理。本文所示盲孔路线在这一阶段仍保留部分背面硅,需要后续减薄和露铜完成引出。验收不仅检查孔形,还要检查填充完整性、漏电、通孔电阻、铜扩散及热循环可靠性。表面精细金属互连负责横向通信,其线宽线距和布线容量与TSV孔密度是不同指标。
多光罩拼接解决互连平面的尺寸。超过单次曝光范围时,拼接处的对准与线路连接要满足设计规则;面积变大还会改变有效晶圆利用率、缺陷暴露和翘曲风险。公布“大尺寸拼接能力”不能替代具体客户版图在该工艺中的验证结果。DTC深沟槽电容服务电源完整性:把去耦电容布置得更靠近负载,有助于缩短瞬态供电回路,但DTC是可选集成功能,不是每一片中介层的必备组成。
中道处理是武汉新芯能力的重要组成。背面减薄改变硅体厚度并为埋入TSV的引出创造条件;后续背面绝缘与金属互连需要和前道孔、正面布线及堆叠方案匹配。其公开资料明确包含背面减薄、背面引线和重布线等工艺。不同中介层或堆叠晶圆的交付界面可以不同,不能把其中一道尚未完成背面加工的来料状态写成公司全部产品的能力边界。

表2:武汉新芯硅中介层的技术模块。来源:武汉新芯招股书及审核回复;验收维度结合SEMI技术路线图作工程归纳。技术指标应附具体平台、产品和工艺条件;本文不把某项指标写成全部产品的统一规格。
晶圆级三维集成已经涉及真实的器件堆叠与电气连接,不能仅以“中介层制造”概括。武汉新芯公开的双晶圆平台包含晶圆键合、TSV和背面引出;多晶圆平台采用无凸点直接互连,叠加工艺减薄、重布线和应力管理。双晶圆的不同方案可以组合熔融键合、TSV或混合键合,具体结构要按产品判断。晶圆直接互连与GPU/HBM在中介层上的微凸块横向装配,对应不同工序和验收对象。

表3:武汉新芯的晶圆级2.5D/3D平台及阶段。来源:武汉新芯招股书、审核回复及官方披露。硅转接板量产、双/多晶圆堆叠量产、芯片—晶圆异构集成验证分别列示;不把平台经验外推为所有新型号的量产结果。
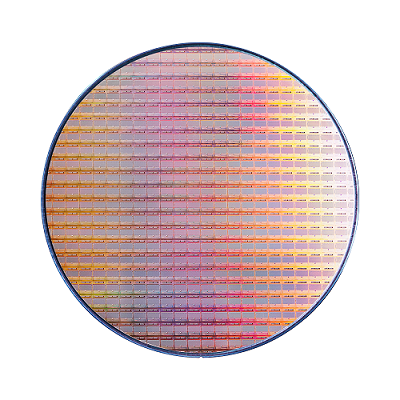
图5:新芯股份公开展示的“三维集成晶圆”产品图。来源:IICIE/SEMI-e展商产品页,由武汉新芯提交,检索于2026年10月10日。页面未指认本照片是某一2.5D中介层型号,不能据此认定已经装配GPU或HBM。

图5a:武汉新芯硅中介层制造、中道处理及晶圆直接集成的结构对照。来源:依据武汉新芯公开资料整理。左侧芯粒表示装配位置,硅中介层的加工及交付界面按客户项目约定;右侧展示混合键合的一种原理结构。为非比例概念示意,不是客户产品截面或统一规格。
“晶圆代工”是经营模式,不能用来排除武汉新芯已经覆盖的中道加工和晶圆级2.5D/3D集成。与此同时,2025年审核回复将三维集成业务归入晶圆代工制造,与产品或系统的最终封装作了区分;官网也列有封装和成品测试外包服务。本文据此将其描述为覆盖TSV制造、背面加工与晶圆级2.5D/3D封装集成的平台,并分别注明硅转接板及堆叠晶圆的量产状态。上有机载板、整包封装和成品测试的具体执行方,按项目与披露口径确认。
武汉新芯既可交付约定状态的硅中介层,也具有晶圆堆叠集成工艺。评价其量产能力,应区分中介层、堆叠晶圆和最终封装成品,并明确各自工序终点。它给哪些封装厂供货、哪些客户采用客供方式、是否由其统筹后续封装服务,需要具体客户、合同或产品披露;本稿不预设这些关系。
三、盛合晶微的中道量产与2.5D/3D封装
盛合晶微的公开案例,展示了硅转接板来料如何经过中道处理与多芯片装配,形成2.5D封装产品。SmartPoser-Si流程覆盖正面细间距凸块、晶背平坦化露铜、背面凸块、装片、塑封、测试及上基板。它是独立的工艺和经营案例,中介层来源按外购、客供及具体项目安排识别。
先确认量产基础,再看工艺边界。盛合晶微正式披露的硅基平台名称是SmartPoser®-Si。公司2026年半年度报告将其状态列为“大规模量产”;同期芯粒多芯片集成封装业务收入18.28亿元,占公司营收53.66%。这说明先进集成封装已经是重要经营板块。不过,该收入属于整个业务分部,不能当作裸硅中介层销售额,也不能全部归为某一GPU或某一种2.5D型号。
它的硅基结构可以理解为“芯粒—微凸块—硅中介层—背面连接—有机载板”。芯粒并排放在中介层顶部,经微凸块进入精细水平布线;TSV将电气路径引向中介层背面;下一级连接再把整个芯片组合接入有机载板。真正的系统集成难度,集中在不同材料、不同尺寸和不同工艺窗口的界面处。

图3:SmartPoser-Si公开工艺流程的立体渲染重绘。原始流程来源:盛合晶微2026年4月15日正式招股说明书,第158页局部。八道工序的名称、次序及流程关系保持不变;物件与设备使用图像生成工具作概念渲染,流程文字和箭头独立绘制、校对,不是厂区实拍。
背面加工首先要把TSV按装配要求引出。在图3所示的来料路线中,硅转接板已有TSV盲孔结构;盛合晶微继续进行晶背研磨和平坦化露铜,并处理背面绝缘、钝化和连接界面。减薄终点、厚度均匀性、铜突出与薄片支撑,共同决定后续连接的可制造性。这些属于已公开的中道技术;其量产不能倒推为从裸硅片起完成该来料中介层盲孔刻蚀和填铜的自产量产证据。
第二道壁垒是让昂贵芯粒一起装上去。多个芯粒并排集成,贴装误差、凸块共面性、焊接缺陷、底填空洞和塑封翘曲会互相影响。封装价值越高,已知良品裸片筛选和中间电测越重要,因为一个失效芯粒或一片不合格中介层,可能连带报废其余已装配器件。量产能力的核心,是让这种复杂装配在连续批次中可重复。
薄硅芯片组合接入有机载板时,还需要控制硅与有机材料的热膨胀失配、大尺寸翘曲及回流焊应力。来料检验、临时键合和解键合、芯片装配、底填或塑封、上基板与测试需要共同定义工艺窗口。盛合晶微的封装制造价值体现在这些集成环节;现有SmartPoser-Si流程的起点仍应写为硅转接板晶圆来料。
2026年中报还披露了TSVLast、硅基载板及混合键合相关研发或验证项目。应将这些新增技术与现有SmartPoser-Si来料中介层的前道制造区分:研发和验证说明能力正在拓展,不等于现有来料盲孔中介层已由其自产并量产;同样,“未见盲孔自产量产披露”也不应写成“没有任何TSV技术”。

表4:盛合晶微平台的公开阶段。来源:盛合晶微中报及官网技术发布。凸块直径、凸块间距、TSV开口及中介层线宽线距分别统计;某项基础工艺参数不能套用为所有SmartPoser-Si产品的统一规格。

图4:SmartPoser-Si 3.3倍光罩方案芯粒布局示意。来源:盛合晶微官网2026年9月1日技术发布。这是公司方案示意图,不是实物照片,也不代表已公开的特定客户产品。
这一布局背后的工程意义,是更大的互连平面可以容纳更多芯粒与存储堆叠,但制造复杂度随之提高。光罩拼接区域的布线连续性、大尺寸薄硅翘曲、多芯片对位及热膨胀失配,都需要同步解决。若只追求面积而忽略应力、供电和测试,增加的互连资源也可能被可靠性风险抵消。
盛合晶微同时推进全硅、RDL、硅桥和3D路线,说明未来封装不会只有一种结构。需要极细、密集、长距离片间布线的产品,可以选择完整硅中介层;互连热点集中在局部区域的产品,可考虑硅桥与较大面积RDL组合;更短互连距离的需求,则进一步引向垂直堆叠。它的竞争重点,是把不同结构整合进可制造、可测试、可交付的平台。
两家案例的比较,应落在TSV前道、中道、芯粒集成和最终交付等具体环节。比较结果可以说明哪些工序重叠、哪些责任不同,采购关系仍需按客户产品单独识别。
四 两家公司的工艺覆盖与交付边界
武汉新芯与盛合晶微均覆盖精密晶圆处理和先进集成工艺。武汉新芯同时涉及TSV制造、背面减薄与晶圆级直接互连;盛合晶微现有SmartPoser-Si的公开流程以硅转接板来料为起点,覆盖背面加工及后续多芯片封装。比较时应把工艺能力与经营交付分开:晶圆、中介层、堆叠集成体和完整封装的验收责任不同;具备其中一项能力,也不能据此推定全部产品均以同一终点交付。

表5:两家公司工艺覆盖与交付边界。来源:两家公司招股书、审核回复及官网资料。盲孔制造、中道加工和晶圆级集成分别判断;“未见现有来料中介层盲孔自产量产披露”不等于没有TSV研发能力。采购与供货关系按具体客户产品核实。
硅中介层的设计规则与芯片布图、供电和封装方案紧密相关,Fabless客户往往参与或主导供应商选择及认证。常见采购安排包括客户采购后客供、封装厂采购后完成加工,以及客户指定的供应商协作;第二来源能否导入,还取决于版图、工艺和可靠性重新认证。盛合晶微公开资料可核实客供模式存在,武汉新芯有对外代工交付依据,但这两类证据不能拼成两家公司向所有OSAT供给中介层的网络。
盛合晶微正式招股书还披露,2025年某客户因客供硅通孔转接板更换供应商而进行设计改版,一度影响第四季度生产,至12月中下旬恢复。这一具体案例表明,中介层的采购来源会影响产品设计与封装导入;备选来源能否切换,需要验证工艺兼容性及可靠性。

图6:以客户项目为中心的硅中介层采购与工序交接。来源:两家公司原始披露及武汉新芯官网资料。两条路径分别展示硅转接板代工交付与来料集成;箭头表示工序关系,具体供应商组合按项目核实,不表示两家之间或向其他实名OSAT的既定交易。
不同项目交接的物件不只有一种:可能是尚待背面露铜的中介层晶圆,也可能是已完成背面加工的可装配中介层;还可能是已装片模组或最终封装成品。交付单位和工序状态不同,会改变下游加工、测试责任、库存成本及缺陷归因。确认“有硅中介层供应”时,应同时确认供应商身份和交付状态。

表6:硅中介层与集成封装的四种交付状态。来源:结合公开资料整理。图示交付物、质量保证与下游责任为通用工艺框架,具体责任边界按合同和产品规格确认。
跨厂交付需要可执行的技术接口,包括设计规则、光罩拼接限制、TSV/RDL电气模型、凸块版图、背面金属与绝缘规格、薄片搬运规范、晶圆缺陷图和测试数据。华进半导体公开APDK及硅转接板制造服务,是设计工具与加工接口协同的另一个案例。可用接口的增加有助于客户选择供应链,但公开技术服务不等于已确认的客户采购名单。
从制造成本的组织方式看,专业分工可能减少封装厂重复建设硅加工线的投入,使其把资源用于装片、载板、测试和客户导入。跨厂协作也需要界面验证、责任划分和质量追溯。是否采用外购、客供或更集中地组织制造,应由客户产品、供应风险与总成本共同决定,不能仅凭企业标签判断。
五 相关企业与区域能力分布
相关企业覆盖显示驱动凸块、传感器TSV、存储打线堆叠、FCBGA、SiP、扇出和板级封装等多种业务。这些路线分别提供不同制造能力。本节比较与硅中介层及高密度三维互连相关的工艺能力和地区分布,后文继续列出37组企业的观察位置;分类按公开工艺与具体阶段判断。
热度图以工艺证据为颜色,以项目所在地为落点。它表达公开能力覆盖,不表示市场份额、产能排名或全国企业总数。灰色意味着本文未核实该项能力;公布TSV技术但未明确中介层产品的企业,不自动计入中介层制造。总部与产线分离时,也不能把总部省份当作制造基地。
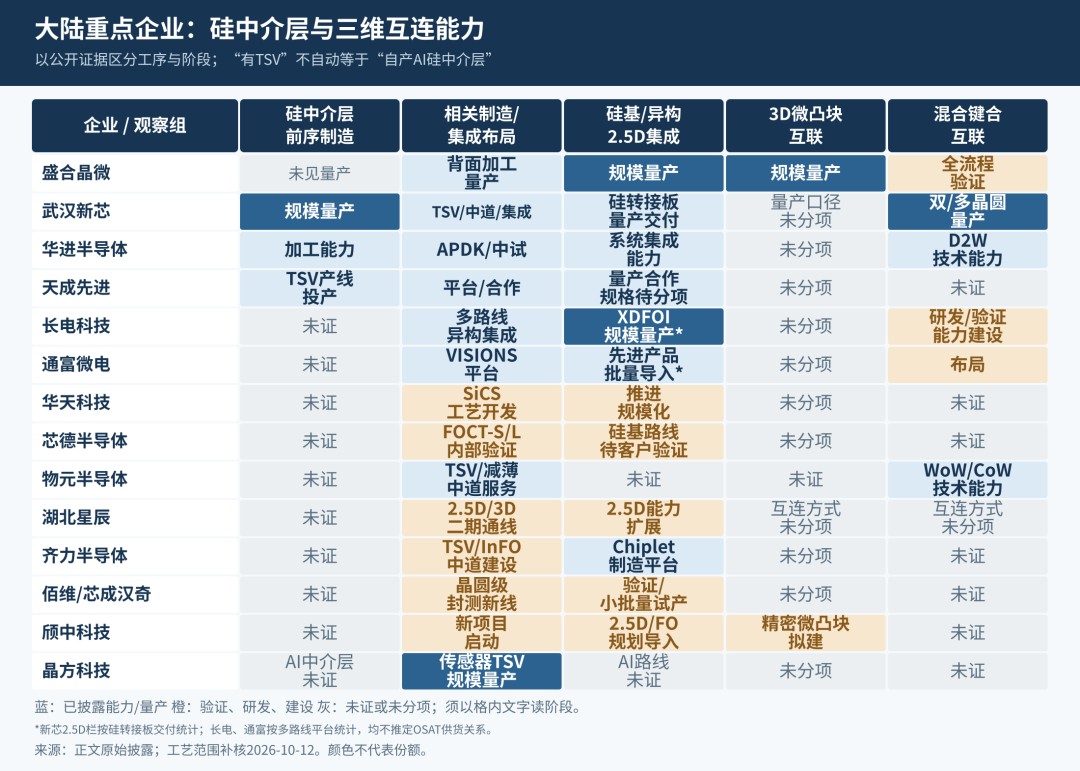
图7:大陆重点企业硅中介层与三维互连能力矩阵。来源:公司招股书、中报、公告及官网资料。武汉新芯覆盖中道与晶圆级集成,其2.5D栏按硅转接板交付统计;微凸块量产口径未分项不表示能力排除。盛合现有来料中介层的盲孔前道按公开证据判断,晶方另列为传感器TSV参照。

图8:观察范围内的地区能力分布。来源:图7及公司、项目原始资料。湖北分别列示武汉新芯中道与晶圆级集成、星辰通线项目;天芯互联为深圳业务/集成节点,不据总部推定WLP厂址或TSV/HB产线。灰色表示未核实分项,图不代表全国企业普查或供应份额。
江苏的特点,是集成封装与中试平台集中。江阴的盛合晶微形成硅基集成封装与3D微凸块量产业务;无锡华进同时提供TSV转接板加工、系统集成及D2W混合键合技术服务;长电、通富、华天及芯德沿不同架构扩展。这个集群的优势,是封装设计、晶圆级加工、装配和设备材料验证较容易形成协作。需要补充的证据,是各路线的客户验收、产能利用和跨厂接口。
湖北呈现晶圆制造、中道处理与三维集成相结合的能力分布。武汉新芯已有硅转接板、双/多晶圆集成及背面加工技术;湖北星辰二期于2026年9月30日通线,并扩展2.5D能力,承担中试、风险量产和装备材料验证。已有平台量产与新增平台通线对应不同阶段,目标产能不能直接当作稳定交付量。
广东与山东提供不同的补充。珠海天成先进披露12英寸TSV产线运行及量产合作,涉及中介层与三维集成;东莞佰维/芯成汉奇仍处送样、验证及小批量试产;青岛物元以WoW/CoW混合键合中道工艺为核心,官网确认铜铜键合、减薄、对准和TSV能力,但没有在所查资料中给出可比的商业量产规模。它们不宜因都叫“晶圆级先进封装”而获得相同成熟度标签。
浙江的看点,是Chiplet装配与中道建设能否接通。齐力公开Chiplet制造服务,2026年融资披露进一步建设TSV/InFO中道线;这说明后道封装量产与前序中道建设可以处在不同阶段。甬矽的FCBGA、Bumping与2.5D布局,也应依据各产品线验证和量产状态逐项观察,不能用FCBGA产能推导自制硅中介层能力。
六 国内fab的TSV盲孔工艺潜力观察
过去,封装常被理解为芯片制造完成后的组装环节。今天,硅中介层上的精密图形、深硅孔、金属填充、减薄与背面加工,已经大量使用晶圆制造的方法。未来的混合键合进一步把表面洁净度、平坦度和对准精度推到核心位置。先进封装的“晶圆化”,既体现在生产对象,也体现在工艺控制、设备配置和质量管理方式。

图9:从2.5D硅中介层到3D混合键合,先进封装的晶圆制造特征。来源:作者依据公开资料梳理,使用图像生成工具渲染晶圆与设备概念画面,工序、截面和标注独立绘制并校对。前序/后序按中介层工序划分,DTC为可选集成功能;非比例示意,不代表企业统一工艺参数。
硅基2.5D把部分封装问题转化为晶圆加工和跨工序质量控制问题。TSV及精细布线依赖光刻、刻蚀、薄膜、填铜和平坦化;薄硅搬运需要支撑载体与解键合;多芯片装配则要追踪裸片、中介层和封装成品的对应关系。这些工序可由不同主体完成,是否自制、客供或外购,需要按各企业、各产品的公开流程判定。
3D混合键合把界面本身变成制造对象。微凸块连接主要依赖凸块形貌、焊料/金属接合、共面性和底填等窗口;混合键合则要求铜焊盘与介质表面共同满足平坦、洁净和对准条件。颗粒可能形成空洞,铜凹陷/突出会改变接触,表面状态和退火影响结合。设备采购之外,还需要完整的表面准备、在线量测、缺陷监控与工艺反馈。

表7:先进封装晶圆化带来的控制变化。来源:作者依据公开资料进行技术归纳。两列不是简单替代关系;不同产品可能组合使用TSV、凸块与混合键合。
这种趋势会带动国内光刻/刻蚀设备、沉积与电镀、CMP材料、临时键合胶、精密贴装、键合与量测设备的需求,也会提升工艺工程师、良率工程师和失效分析团队的重要性。设备“装进去”只是开始,材料在目标工艺中形成重复窗口、缺陷数据能追溯到源头,才可能缩短量产爬坡。
国内晶圆制造主体的TSV盲孔工艺潜力观察。以2026年10月13日的公开资料为观察点,12英寸TSV硅中介层的盲孔制造,需要深硅刻蚀、侧壁绝缘、阻挡/种子层、铜电镀、CMP及污染和缺陷控制共同配合;孔径、布线尺寸与光刻配置由设计规则决定,无源中介层制造不以先进逻辑制程的晶体管缩放为前提。武汉新芯已公开硅转接板量产,并覆盖背面加工和晶圆级集成;天成先进已有12英寸TSV产线投产及通孔刻蚀、键合、多层RDL流程的现场披露;湖北星辰技术则以中试与风险量产平台推进,二期于2026年9月30日通线,并扩展2.5D能力。从工艺迁移角度分析,中芯国际、华虹宏力、华力微电子、晶合集成和粤芯半导体具有值得观察的扩展基础:中芯国际有12英寸多工艺代工体系,华虹宏力有深沟槽功率器件经验,华力微电子和晶合集成有CIS及背照式工艺平台,粤芯则公开了模拟、功率、CIS及硅光平台。这些企业可列入TSV盲孔代工的潜力观察,但仍要围绕孔形、铜填充、铜污染隔离、薄片应力与可靠性建立专门工艺窗口;CIS、MEMS或普通铜互连的工序经验,应与独立硅中介层盲孔全流程分别评价。存储制造的深刻蚀与薄膜经验也可借鉴,DTC作为可选去耦功能,其结构、电介质和集成条件仍需专项开发,不能仅按存储业务背景判断电容密度与良率。粤芯半导体于10月13日登陆创业板,开盘总市值约1295亿元,突破千亿元。从业务与交易结构看,这一高估值可理解为市场对12英寸特色工艺平台进入壁垒、硅光及NPO/CPO带来的AI光互联机会、营收扩张与三期扩产空间的共同定价,硅光量产与TSV硅中介层盲孔制造属于不同产品工艺,粤芯具备工艺扩展潜力。
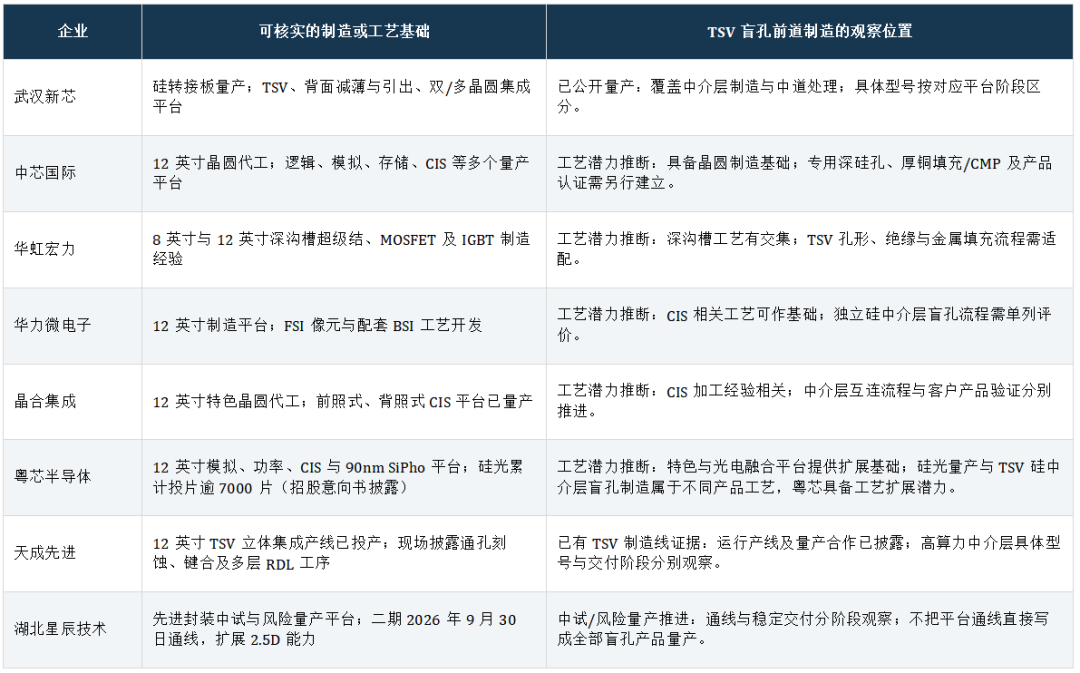

表8:重点项目进度。来源:公司公告、中报及政府项目资料。金额是披露投资口径,不能统一折算为硅中介层有效产能;规划、设备到位、通线、试产及量产保持分别列示。
下表列出37家国产封装企业观察对象。深科技与沛顿合并为一组,佰维与芯成汉奇合并为一组;它们构成本文检索和比较的范围。对缺少专项原始证据的条目,继续标注既有业务、名单线索或待核实事项,不将企业存在或展样作为TSV硅中介层、混合键合量产的证明。

表9:37组大陆企业的路线与项目观察底表。仅表8所列项目和有原始资料支持的条目给出具体阶段;其余明确标注名单方向或待核实,不用企业存在、官网产品页或展样替代连续量产证据。
这些项目的推进受到高算力产品需求和制造能力积累的共同影响。更大的中介层、更密的互连以及更复杂的供电散热,增加了制造和装配难度。Fabless客户、晶圆制造方、封装厂及材料供应商需要围绕具体产品完成协同验证;项目投资金额与企业知名度本身不能代替可交付能力。
从武汉新芯可以观察TSV制造、背面加工和晶圆级2.5D/3D集成怎样在代工平台上实现产业化;从盛合晶微可以观察来料硅转接板怎样经过中道加工、芯粒装配及上基板,形成量产封装。两家案例共同说明,高密度互连的商业交付需要明确工艺状态、质量接口和责任终点。
国产2.5D封装的量产实践,应以具体产品的客户认证、合格交付和重复订单衡量。产业中的采购与技术协作由多方参与,硅中介层来源按客户项目核实。继续跟踪两家企业,关注的是它们各自平台的迭代、制造一致性和交付进展。对2.5D如此,对未来3D混合键合同样如此。
参考文献:(上下滑动可查看):